


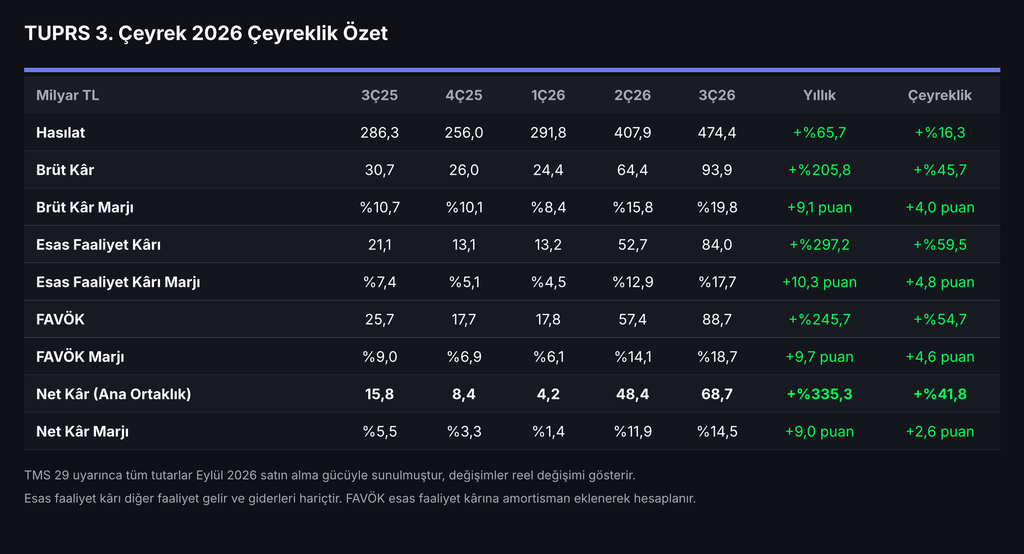
Tüpraş, 2026’nın üçüncü çeyreğinde 68,7 milyar TL ana ortaklık net kârı açıkladı. Net kâr reel bazda geçen yılın aynı dönemine göre %335 arttı ve 60,1 milyar TL’lik medyan piyasa beklentisini %14 aştı. Hasılat yıllık %66 artışla 474,4 milyar TL’ye, FAVÖK ise %246 artışla 88,7 milyar TL’ye ulaştı. Sonuçların arkasında Orta Doğu’daki gerilimlerin sıkılaştırdığı ürün piyasaları var. Şirketin net rafineri marjı 36,3 dolar/varil ile rekor seviyeye çıktı. Yönetim de 2026 net rafineri marjı beklentisini 13 ile 15 dolar/varilden 20 ile 22 dolar/varile yükseltti.
Çeyreğin Özeti
Hasılat 474,4 milyar TL ile yıllık %65,7, çeyreklik %16,3 arttı. Brüt kâr üç katından fazla artarak 93,9 milyar TL’ye çıktı ve brüt kâr marjı %10,7’den %19,8’e yükseldi. Şirket tanımıyla FAVÖK 88,7 milyar TL oldu ve FAVÖK marjı %9,0’dan %18,7’ye genişledi. Esas faaliyet kârı 84,0 milyar TL ile geçen yılın yaklaşık dört katına ulaştı. Dolar bazında hasılat %83 artışla 9,9 milyar dolara, FAVÖK 486 milyon dolardan 1,86 milyar dolara, net kâr ise 298 milyon dolardan 1,44 milyar dolara yükseldi.
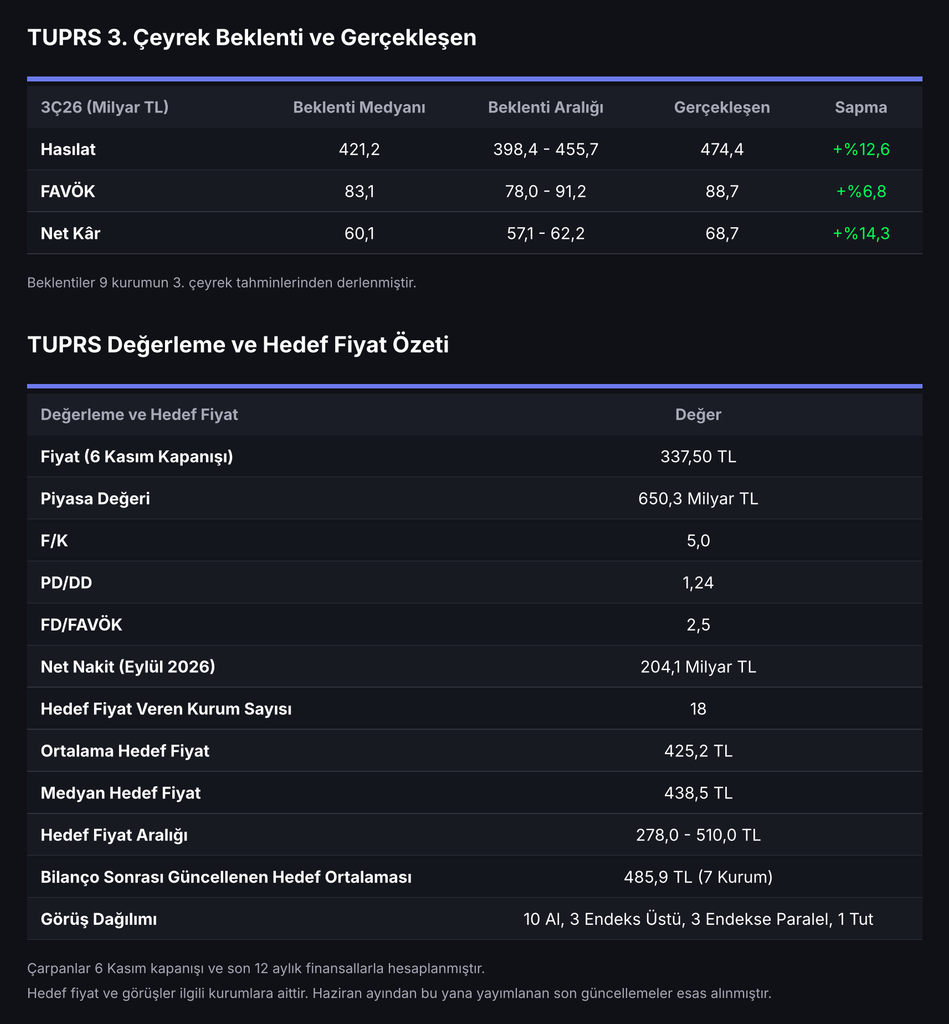
Beklentilerle karşılaştırıldığında üç kalem de medyan tahminlerin üzerinde geldi. Hasılat 421,2 milyar TL’lik medyan beklentiyi %12,6, FAVÖK 83,1 milyar TL’lik medyan beklentiyi %6,8 aştı. Net kâr ise tahmin veren dokuz kurumun 57,1 ile 62,2 milyar TL arasındaki tahmin aralığının da üzerinde gerçekleşti. Net kârdaki sürprizde faaliyet tarafındaki güçlü performansın yanında beklentileri aşan net finansman gelirleri belirleyici oldu. FAVÖK tanımları kurumlar arasında farklılaşabildiği için bu karşılaştırmayı dikkatle değerlendirmek gerekiyor.
Rekor Marj, Rekor Hacim
Üçüncü çeyrekte ürün piyasaları belirgin biçimde sıkılaştı. Faaliyet raporuna göre motorin marjları bölgesel arz sorunları ve Rusya’nın ihracat kısıtlamalarıyla tarihi yüksek seviyelere çıktı, jet yakıtı marjları güçlü havacılık talebiyle yükselişini sürdürdü, benzin marjları da yaz sezonunun desteğiyle yüksek seyretti. Bu ortamda şirketin net rafineri marjı 36,3 dolar/varil ile 2Ç26’daki 21,4 dolar/varilin belirgin biçimde üzerine çıktı ve geçen yılın aynı döneminin yaklaşık dört katına ulaştı.
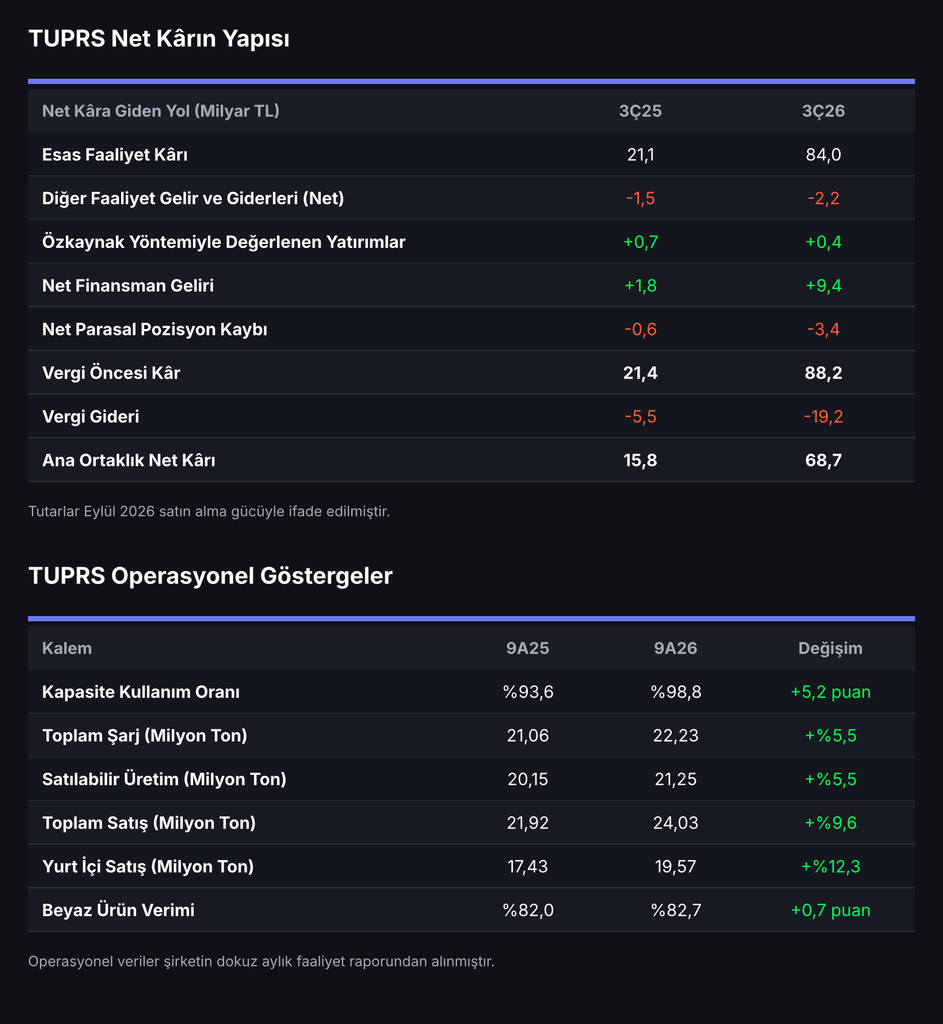
Tüpraş bu fırsatı yüksek kapasiteyle karşıladı. İlk dokuz ayda kapasite kullanım oranı %98,8’e (9A25: %93,6), toplam şarj %5,5 artışla 22,2 milyon tona ulaştı. Satış hacmi %10 artışla 24,0 milyon tona, yurt içi satışlar ise %12 artışla 19,6 milyon tona yükseldi. Yurt içi satışlarda motorin %17, benzin %11 arttı. Beyaz ürün verimi de %82,0’dan %82,7’ye çıktı.
Net Kârın Yapısı
Esas faaliyet kârına 7,8 milyar TL diğer faaliyet geliri eklenirken 10,0 milyar TL diğer faaliyet gideri yazıldı. Güçlü nakit pozisyonunun etkisiyle finansman gelirleri 17,6 milyar TL’ye çıktı ve net finansman geliri 9,4 milyar TL oldu (3Ç25: 1,8 milyar TL). 3,4 milyar TL’lik net parasal pozisyon kaybıyla birlikte vergi öncesi kâr 88,2 milyar TL’ye ulaştı. 19,2 milyar TL vergi gideriyle efektif vergi oranı %21,8 oldu (3Ç25: %25,8). Net kârın büyük bölümü operasyondan gelirken finansman gelirleri sonucu ayrıca destekledi.
Bilanço ve Nakit Üretimi
Güçlü operasyonel performans bilançoya doğrudan yansıdı. Şirketin net nakit pozisyonu Eylül sonunda 204,1 milyar TL’ye ulaştı ve nakit ve nakit benzerleri 255,5 milyar TL seviyesinde gerçekleşti. İlk dokuz aydaki yatırım harcaması 531,5 milyon dolar oldu ve yıllık yaklaşık 700 milyon dolarlık hedefle uyumlu ilerliyor.
Yönetim yükseltilen marj beklentisinin yanında %95 ile 100 arası kapasite kullanımı, yaklaşık 29 milyon ton üretim ve 30 milyon ton satış hedeflerini korudu. Dokuz aylık ortalama net rafineri marjı 23,0 dolar/varil olduğu için hesaplamamıza göre yeni yıllık beklentinin orta noktası dördüncü çeyrekte 15 dolar/varil civarında bir marja işaret ediyor. Yani şirket rekor üçüncü çeyreğin ardından marjlarda normalleşme bekliyor, ancak bu seviye de Şubat’ta açıklanan 6 ile 7 dolar/varillik ilk beklentinin belirgin biçimde üzerinde.
Teknik Görünüm ve Kurum Beklentileri
TUPRS, Eylül’de 416,78 TL ile son bir yılın en yüksek seviyesini gördükten sonra yaklaşık %19 geri çekildi. Bilanço öncesindeki son seansı 6 Kasım’da 337,50 TL’den kapatan hisse son bir ayda %12,6 değer kaybetti. Buna karşın yılbaşından bu yana %93,9, son 12 ayda %80,6 yükselişle BIST 100’ün belirgin biçimde üzerinde performans gösterdi.
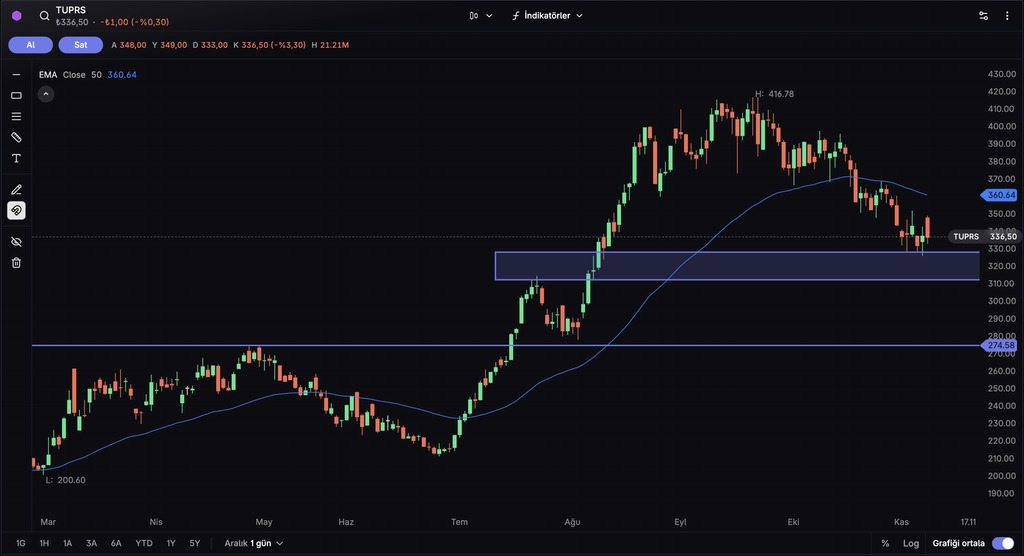
Günlük grafikte 312 ile 328 TL arası öne çıkan destek bölgesi. Temmuz sonundaki tepelerden geçen ve Ağustos’taki yükselişte yukarı kırılan bu bant, son seanslarda üst sınırından tepki aldı. Bu bölgenin altında Nisan sonundaki zirve seviyesi olan 274,58 TL ana destek konumunda. Yukarıda ise Ekim ortasından bu yana fiyatın altında kaldığı 50 günlük üssel hareketli ortalama (9 Kasım itibarıyla 360,64 TL) ilk direnç olarak izlenebilir. Bu seviyenin üzerinde 380 TL ve 416,78 TL’lik zirve takip edilebilir.
6 Kasım kapanışına göre hisse son 12 aylık verilerle 5,0 F/K, 1,24 PD/DD ve 2,5 FD/FAVÖK çarpanlarıyla işlem görüyor. Haziran’dan bu yana hedef fiyat yayımlayan 18 kurumun ortalama hedef fiyatı 425,2 TL, medyan hedef fiyatı 438,5 TL ve hedefler 278,0 ile 510,0 TL arasında değişiyor. Bilanço sonrasında hedefini güncelleyen 7 kurumun ortalama hedef fiyatı 485,9 TL. Görüş bildiren 17 kurumdan 10’u Al, 3’ü Endeks Üstü, 3’ü Endekse Paralel ve 1’i Tut görüşünde. Önümüzdeki dönemde dördüncü çeyrekte marjların normalleşme hızı, Orta Doğu’daki gelişmelerin ürün piyasalarına etkisi, İzmit’teki planlı bakım ve temettü politikası takip edilecek başlıklar olacak.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


