Ülker, 2026’nın üçüncü çeyreğinde 546 milyon TL ana ortaklık net zararı açıkladı. Geçen yılın aynı döneminde 1,38 milyar TL net kâr elde eden şirket için piyasanın medyan beklentisi 126 milyon TL kâr yönündeydi ve tahmin veren kurumların hiçbiri zarar öngörmüyordu. Hasılat reel bazda yıllık %12,2 düşüşle 28,9 milyar TL’ye geriledi, ancak beklentinin %1,8 üzerinde kaldı. Satış hacmi ise yaklaşık 174 bin ton ile geçen yılın aynı seviyesinde gerçekleşti. Tablonun özü şu: Ülker hacmini korudu, fakat bunu daha düşük reel fiyat ve daha yüksek iskontoyla yaptı.
Çeyreğin Özeti
Hasılat 28,9 milyar TL ile yıllık %12,2 geriledi, çeyreklik bazda ise %1,6 arttı. Satışların maliyeti yalnızca %2,3 azalınca brüt kâr %36 düşüşle 6,2 milyar TL’ye indi ve brüt kâr marjı %29,2’den %21,3’e geriledi. Şirket tanımıyla FAVÖK %59 düşüşle 2,39 milyar TL oldu. FAVÖK marjı %17,7’den %8,3’e indi ve son çeyreklerin en düşük seviyesini gördü. Faaliyet kârı %66 düşüşle 1,81 milyar TL’de kaldı.
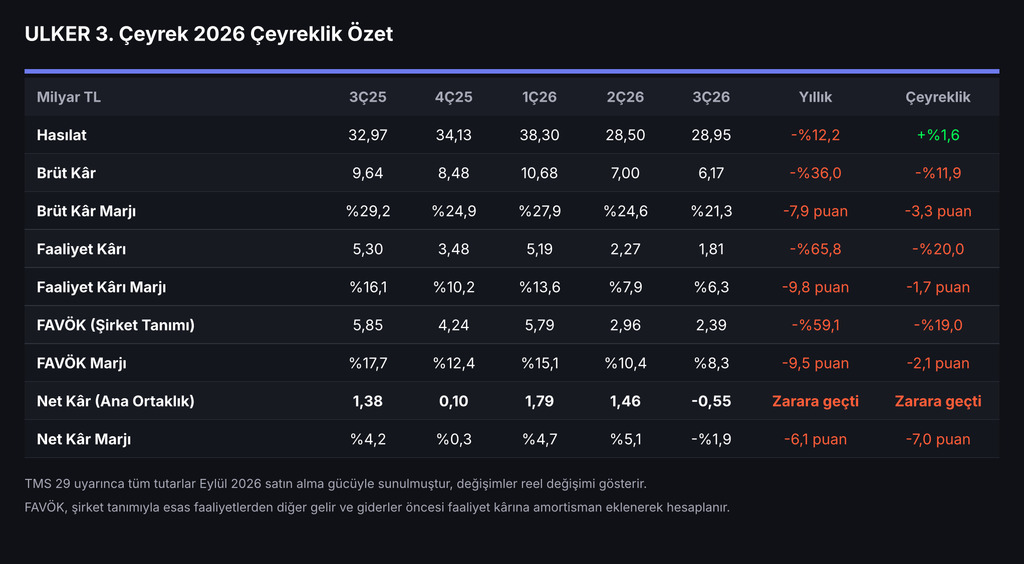
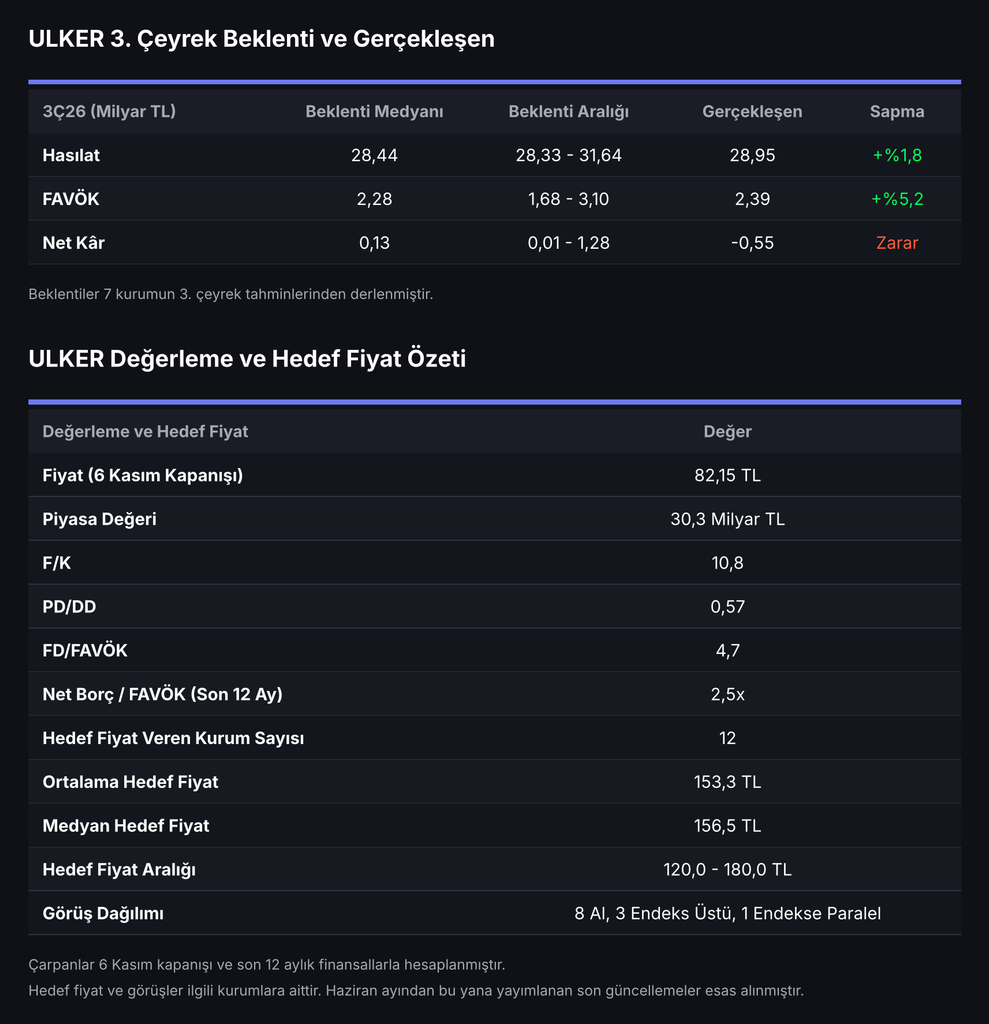
Beklentilerle karşılaştırıldığında operasyonel kalemler tahminlerin biraz üzerinde geldi. Hasılat 28,4 milyar TL’lik medyan beklentiyi %1,8, FAVÖK ise 2,28 milyar TL’lik medyan beklentiyi %5,2 aştı. Sapma net kâr tarafında yaşandı. Kurum tahminleri 14 milyon TL ile 1,28 milyar TL arasında kâr gösterirken şirket zarar açıkladı. FAVÖK tanımları kurumlar arasında farklılaşabildiği için bu karşılaştırmayı dikkatle değerlendirmek gerekiyor.
Hacim Var, Fiyat Yok
Faaliyet raporuna göre Ülker ilk dokuz ayda 520 bin ton satış hacmine ulaştı (9A25: 517 bin ton). İlk yarıdaki 346 bin tonluk hacim düşüldüğünde üçüncü çeyrek hacmi yaklaşık 174 bin ton ile yatay seyretti. Aynı dönemde Türkiye atıştırmalık pazarı hacim bazında %2,5, çikolata kategorisi ise %5,4 büyüdü.
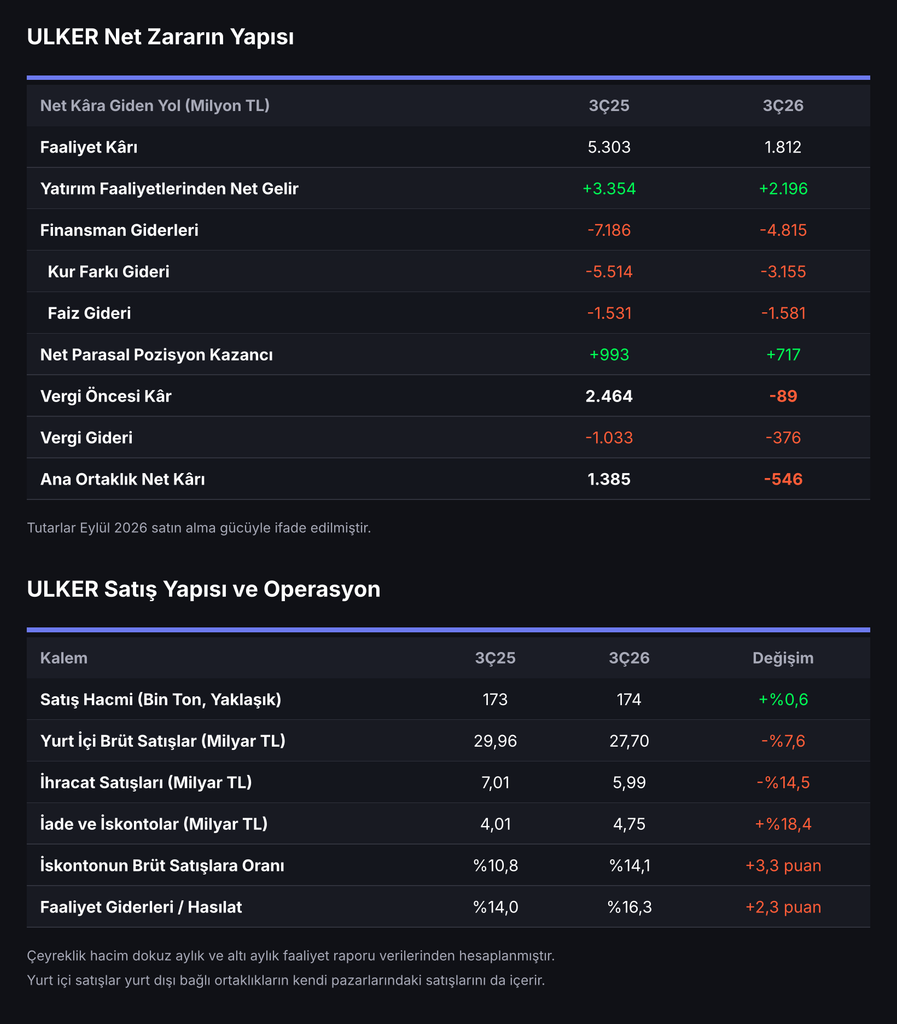
Hacim yatayken hasılatın reel olarak %12 düşmesi, ton başına reel gelirin belirgin biçimde gerilediğini gösteriyor. Dipnotlardaki ayrıntı bunun bir kaynağını açıkça ortaya koyuyor. Satıştan iade ve iskontolar reel bazda %18 artışla 4,75 milyar TL’ye çıktı ve brüt satışların %14,1’ine ulaştı (3Ç25: %10,8). Yani şirket rafta kalabilmek için fiyat tarafında belirgin taviz verdi. İhracat satışları reel olarak %14,5, yurt içi ve yurt dışı bağlı ortaklıkların bulundukları pazardaki satışları ise %7,6 geriledi.
Marjlarda Sert Daralma
Fiyat gelişimi maliyetlerin gerisinde kalınca marjlar sert biçimde daraldı. Satışların maliyeti neredeyse yerinde sayarken hasılatın düşmesi brüt kâr marjını 7,9 puan aşağı çekti. Faaliyet giderleri reel bazda %2,7 artarak 4,73 milyar TL’ye çıktı ve hasılata oranı %14,0’dan %16,3’e yükseldi. Pazarlama giderlerinin %4,8 artması bu yükselişte belirleyici oldu.
Hesaplamamıza göre üçüncü çeyrekte yurt içi operasyonların FAVÖK marjı yaklaşık %20’den %10’a, uluslararası operasyonların marjı ise yaklaşık %14’ten %5’in altına indi. Dokuz aylık şirket verileri de aynı tabloyu doğruluyor. Yurt içi FAVÖK marjı %18,7’den %13,0’a, uluslararası FAVÖK marjı %15,6’dan %8,5’e geriledi.
Net Zararın Yapısı
Faaliyet kârı 1,81 milyar TL’de kalırken yatırım faaliyetlerinden net 2,20 milyar TL gelir elde edildi (3Ç25: 3,35 milyar TL). Finansman giderleri 4,82 milyar TL oldu. Bunun 3,15 milyar TL’si kur farkı, 1,58 milyar TL’si faiz giderinden oluştu. Finansman giderleri geçen yılın 7,19 milyar TL seviyesinin altında kalsa da faaliyet kârındaki erime bu iyileşmeyi fazlasıyla sildi. 717 milyon TL’lik net parasal pozisyon kazancıyla birlikte vergi öncesi sonuç 89 milyon TL zarar oldu. 376 milyon TL’lik vergi gideri (303 milyon TL’si ertelenmiş vergi) ve 81 milyon TL’lik azınlık payıyla birlikte ana ortaklık net zararı 546 milyon TL’ye ulaştı.
Dokuz Aylık Görünüm ve Borçluluk
İlk dokuz ayda hasılat %8,8 düşüşle 95,7 milyar TL, FAVÖK %40 düşüşle 11,1 milyar TL, ana ortaklık net kârı ise %54,5 düşüşle 2,71 milyar TL oldu. Dolar bazında üçüncü çeyrek hasılatı %2,9 düşüşle 606 milyon dolar oldu, FAVÖK ise 110 milyon dolardan 50 milyon dolara geriledi.
Olumlu tarafta işletme sermayesi yönetimi var. Dokuz ayda işletme faaliyetlerinden 2,94 milyar TL nakit girişi sağlandı (9A25: 3,07 milyar TL çıkış). Buna karşın net finansal borç Eylül sonunda 38,9 milyar TL’ye yükseldi (Aralık 2025: 36,4 milyar TL). Hesaplamamıza göre net borcun son 12 aylık FAVÖK’e oranı 2,5 kata çıktı. Kredi sözleşmelerindeki üst sınır 3 kat ve şirket dönem sonunda sözleşme hükümleriyle uyumlu olduğunu belirtiyor. Ancak FAVÖK’teki gerileme sürerse bu tampon daralabilir. Finansal borçların neredeyse tamamı dolar ve avro cinsinden. Ana kalemlerden 550 milyon dolarlık eurobond 2031’de, sendikasyon kredisi ise 2030’da vadeleniyor.
Teknik Görünüm ve Kurum Beklentileri
ULKER, Şubat ortasında gördüğü 134,76 TL’lik zirveden sonra uzun bir düşüş trendine girdi ve 2 Kasım’da 72,95 TL ile son bir yılın en düşük seviyesini test etti. Bilanço öncesindeki son seansı 6 Kasım’da 82,15 TL’den kapatan hisse, yılbaşından bu yana %20, son 12 ayda %24,6 değer kaybetti. Hisse son altı ayda BIST 100’ün %13,1 gerisinde kalırken son üç ayda endeksin %10,5 üzerinde performans gösterdi.
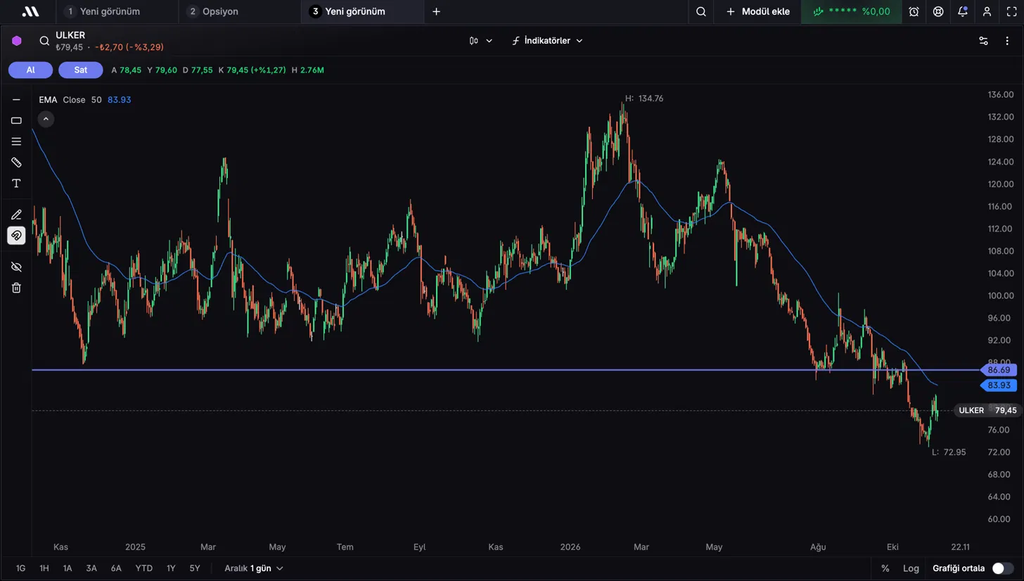
Günlük grafikte öne çıkan seviye 86,69 TL. Kasım 2024’teki dipten geçen bu seviye yaklaşık iki yıl boyunca güçlü bir destek işlevi gördü, ancak Ekim ayında aşağı yönlü kırıldı ve artık direnç konumunda. Hisse aynı zamanda 50 günlük üssel hareketli ortalamasının (9 Kasım itibarıyla 83,93 TL) altında işlem görüyor ve ortalama Mayıs’tan bu yana aşağı eğimli seyrediyor. Yukarı yönlü hareketlerde önce 83,93 TL, ardından 86,69 TL izlenebilir. Bu bölgenin üzerinde Eylül ayındaki 94 ile 97 TL bandı öne çıkıyor. Aşağıda ise 2 Kasım’da görülen 72,95 TL’lik yıl dibi ilk destek, bunun altında 70 TL psikolojik seviyesi takip edilebilir.
6 Kasım kapanışına göre hisse son 12 aylık verilerle 10,8 F/K, 0,57 PD/DD ve 4,7 FD/FAVÖK çarpanlarıyla işlem görüyor. Haziran’dan bu yana hedef fiyat yayımlayan 12 kurumun ortalama hedef fiyatı 153,3 TL, medyan hedef fiyatı 156,5 TL ve hedefler 120,0 ile 180,0 TL arasında değişiyor. Kurumlardan 8’i Al, 3’ü Endeks Üstü, 1’i Endekse Paralel görüşünde. Bilanço sonrasında görüşünü güncelleyen kurumların bir kısmı hedef fiyatını aşağı çekti. Önümüzdeki dönemde iskonto politikası, kakao başta olmak üzere hammadde maliyetleri, dördüncü çeyrek marj toparlanması ve borçluluk oranının seyri takip edilecek başlıklar olacak.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı