


Borusan Boru (BRSAN), 2026’nın üçüncü çeyreğinde satış hacmindeki gerilemeye rağmen gelirini ve kârlılığını artırdı. Yüksek katma değerli proje borularının satışlardaki payının yükselmesi operasyonel performansı desteklerken finansman giderlerindeki düşüş de net kâra olumlu yansıdı.
Güçlü sipariş portföyü ve yükselen kârlılık şirketin büyüme görünümünü destekliyor. Buna karşılık proje teslimatlarının zamanlaması ve müşteri avanslarının nakit akışına katkısı, sonuçların sürdürülebilirliği açısından önem taşıyor.
Satış hacmi geriledi, gelirler yükseldi
Borusan Boru’nun üçüncü çeyrek hasılatı yıllık %17,6 artışla 638,1 milyon dolara yükselirken satış hacmi %7,4 düşüşle 355 bin tona geriledi. Yılın ilk dokuz ayında ise satış hacmindeki %1,1’lik düşüşe rağmen gelirler %22,6 artarak 1,62 milyar dolara ulaştı.
Gelir artışında yüksek katma değerli ürünlerin satışlardaki payının yükselmesi etkili oldu. Dokuz aylık dönemde ton başına gelir, geçen yılın aynı dönemindeki 1.361 dolardan 1.686 dolara çıkarak yaklaşık %24 arttı. Bu gösterge ürün karması ve satış fiyatlarındaki değişimi birlikte yansıttığından, artışın tamamını fiyat artışı olarak değerlendirmemek gerekiyor.
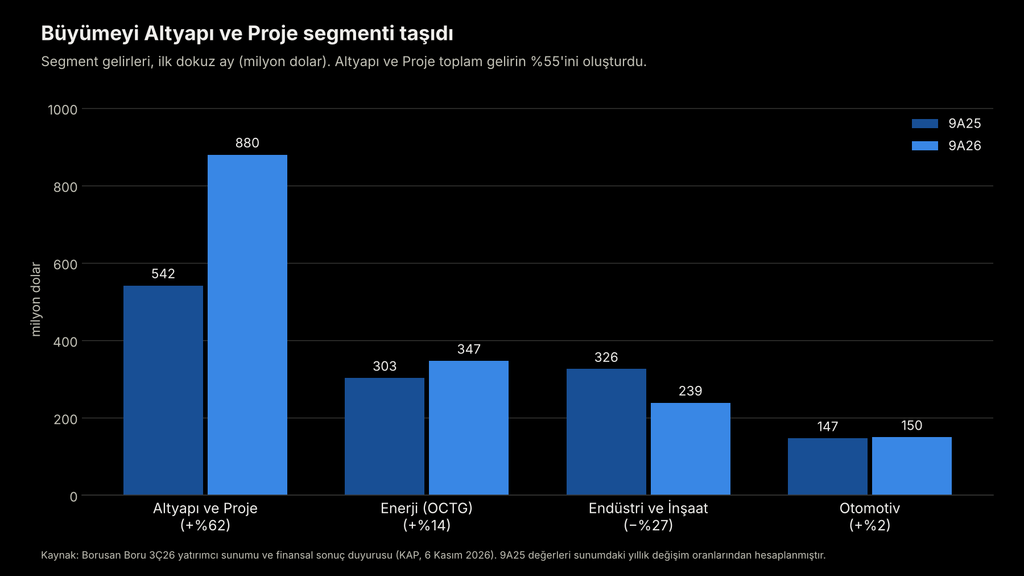
Büyümenin ana taşıyıcısı Altyapı ve Proje segmenti oldu. Segmentin dokuz aylık geliri yıllık %62 artışla 880 milyon dolara ulaşırken toplam gelir içindeki payı yaklaşık %55’e yükseldi. Enerji segmentinin gelirleri de %14 arttı. Buna karşılık Avrupa ve Türkiye’deki zayıf talep ve rekabet baskısı nedeniyle Endüstri ve İnşaat segmentinin gelirleri %27 geriledi.
Altyapı ve Proje segmentinde yılbaşından bu yana alınan yeni işler yaklaşık 1,76 milyar dolara ulaştı. Şirketin 2026–2028 dönemini kapsayan toplam sipariş portföyü yaklaşık 3,6 milyar dolar olurken, bunun yaklaşık 600 milyon dolarlık bölümü tamamlandı. Yaklaşık 3,0 milyar dolarlık kalan sipariş portföyü, gelecek dönem gelirlerine ilişkin görünürlüğü destekliyor. Siparişlerin gelire dönüşümünde projelerin üretim ve teslimat takvimi belirleyici olacak.
FAVÖK ve net kârda güçlü artış
Borusan Boru’nun üçüncü çeyrek FAVÖK’ü yıllık %62 artışla 77,4 milyon dolara yükselirken FAVÖK marjı %8,8’den %12,1’e çıktı. Dokuz aylık FAVÖK ise %65,5 artışla 167,7 milyon dolara ulaştı.
Üçüncü çeyrekte brüt kâr marjının geçen yılın aynı dönemindeki %9,8’den %12,8’e yükselmesi, operasyonel kârlılıktaki iyileşmeyi destekledi. Bununla birlikte brüt kâr marjı, ikinci çeyrekteki %13,4 seviyesinin altında kaldı. Brüt marjdaki çeyreklik gerilemeye rağmen FAVÖK marjının yükselmesi, brüt kâr dışındaki faaliyet kalemlerinin de performansa katkı sağladığına işaret ediyor. Bu katkının kaynağını netleştirmek için faaliyet giderleri ile diğer faaliyet gelir ve giderlerinin dağılımını incelemek gerekiyor.
Net kâr üçüncü çeyrekte yıllık %93 artışla 44,4 milyon dolara, dokuz aylık dönemde ise %122 artışla 84,2 milyon dolara ulaştı. Finansman giderlerinin dokuz aylık dönemde %62 azalarak 8,7 milyon dolara gerilemesi, net kâr artışını destekleyen unsurlardan biri oldu.
Net borç geriledi, nakit akışı güçlendi
Şirketin net finansal borcu, 2025 sonundaki 178 milyon dolardan eylül sonunda 118 milyon dolara geriledi. Net borç/FAVÖK oranı da geçen yılın aynı dönemindeki 2,3x seviyesinden 0,6x’e indi.
Dokuz aylık serbest nakit akışı, geçen yılın aynı dönemindeki 65,2 milyon dolardan 92,8 milyon dolara yükseldi. Böylece artan yatırım harcamalarına rağmen serbest nakit akışında iyileşme sağlandı.
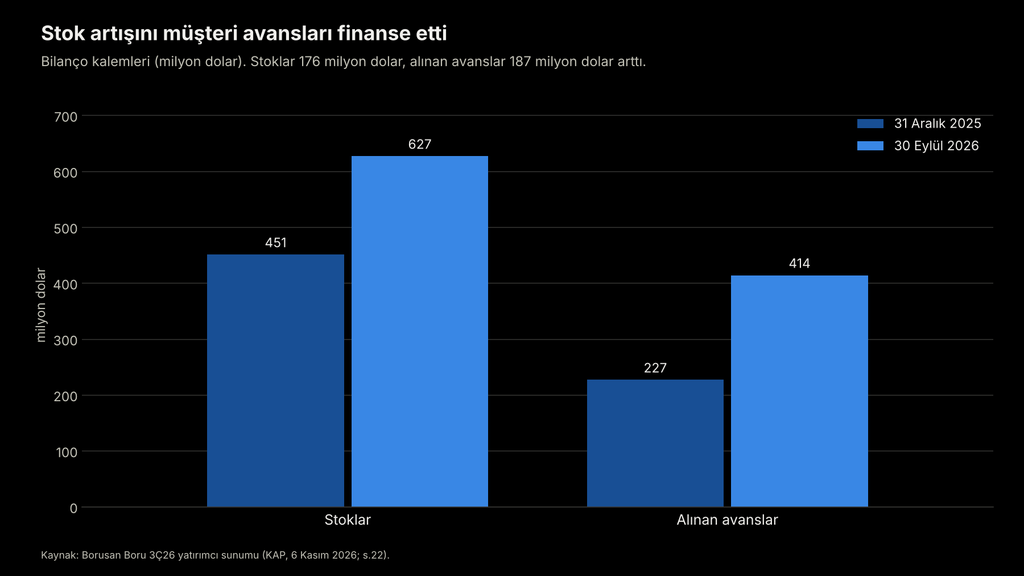
Bununla birlikte stokların yılbaşındaki 451 milyon dolardan 627 milyon dolara, müşteri avanslarının ise yaklaşık 227 milyon dolardan 414 milyon dolara yükselmesi dikkat çekiyor. Proje başlangıcında alınan avanslar, stok ve üretim için gereken finansmanın bir bölümünü karşılayarak işletme sermayesi ihtiyacını sınırlıyor.
Bu nedenle nakit akışındaki iyileşmeyi yalnızca kârlılık artışıyla açıklamamak gerekiyor. Proje teslimatları, mevcut avansların kullanımı ve yeni avans girişleri, önümüzdeki dönemlerde nakit üretiminin seyrini belirleyecek başlıklar arasında yer alıyor.
2026 için FAVÖK marjı beklentisi yükseltildi
Borusan Boru, dokuz aylık sonuçlarının ardından 2026 FAVÖK marjı beklentisini %9–11 aralığından %10–11’e yükseltti. Şirket, 2,2–2,4 milyar dolar gelir ve 1,15–1,25 milyon ton satış hacmi beklentilerini ise korudu.
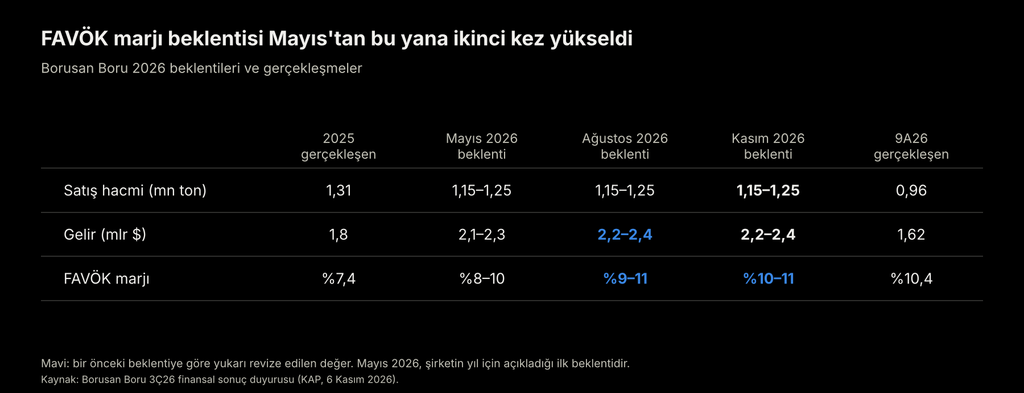
Dokuz aylık gerçekleşmeler dikkate alındığında, yıllık hedef aralıklarına ulaşılması için son çeyrekte yaklaşık 585–785 milyon dolar gelir ve 192–292 bin ton satış hacmi gerekiyor.
Yıllık gelir ve FAVÖK marjı beklentilerinin orta noktaları esas alındığında, dördüncü çeyrek için yaklaşık %10,8 FAVÖK marjı hesaplanıyor. Bu oran üçüncü çeyrekteki %12,1’in altında kalıyor. Dolayısıyla yıllık marj beklentisindeki revizyon, son çeyrekte marjların üçüncü çeyreğin üzerine çıkacağı anlamına gelmiyor; ilk dokuz aylık güçlü gerçekleşmeler de revizyonda rol oynuyor.
Şirketin ABD’deki Panama City tesisinde gerçekleştirdiği 68 milyon dolarlık JCO yatırımının 2027’de devreye alınması planlanıyor. Yatırımla uzun mesafeli enerji hatları, açık deniz projeleri ve yenilenebilir enerji platformlarına yönelik borularda ürün portföyünün genişletilmesi hedefleniyor.
Türkiye’deki operasyonların Gemlik’te konsolide edilmesi de orta vadede operasyonel verimlilik açısından izlenecek gelişmeler arasında bulunuyor.
Teknik görünüm
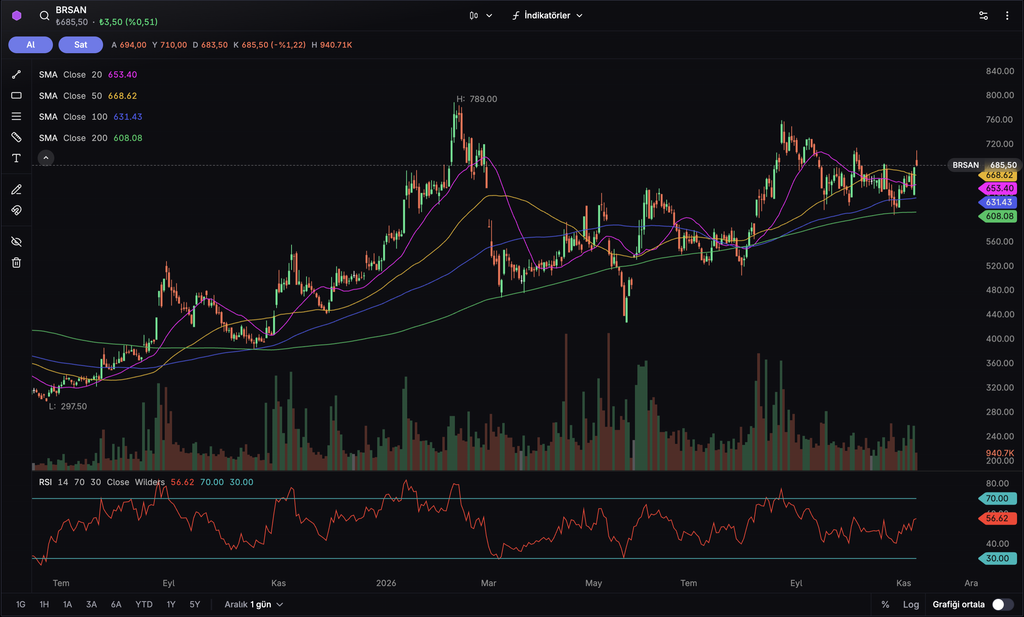
BRSAN, şubat ayında gördüğü 789 TL zirvesinin ardından mayısta yaklaşık 427 TL’ye kadar geriledi. Sonraki dönemde toparlanarak ağustosta 750 TL seviyelerine yaklaşan hisse, eylülden bu yana ağırlıklı olarak 610–715 TL bandında hareket ediyor.
Analizde esas alınan 685,50 TL fiyat; 20 günlük 653,40 TL, 50 günlük 668,62 TL, 100 günlük 631,43 TL ve 200 günlük 608,08 TL hareketli ortalamaların üzerinde bulunuyor. Fiyatın bu ortalamaların üzerinde olması teknik görünümü desteklerken 20 günlük ortalamanın 50 günlük ortalamanın altında kalması, kısa vadeli toparlanmanın henüz ortalamalar arasındaki sıralamaya tam olarak yansımadığını gösteriyor.
RSI’ın 56,62 ile 50 eşiğinin üzerinde bulunması pozitif momentuma işaret ediyor. Gösterge, 70 düzeyindeki aşırı alım eşiğinin ise altında seyrediyor.
Yukarı yönlü hareketlerde 700–715 TL bandı ilk direnç bölgesi olarak öne çıkıyor. Bu bölgenin hacim artışıyla aşılması ve üzerinde kalıcılık sağlanması durumunda 740–760 TL aralığı izlenebilir.
Aşağı yönlü hareketlerde 653–669 TL bandındaki kısa vadeli hareketli ortalamalar ilk destek bölgesini oluşturuyor. Bu bölgenin altına inilmesi hâlinde 631 TL’deki 100 günlük ortalama, ardından 200 günlük ortalamanın da bulunduğu 608–620 TL bandı takip edilebilir.
Teknik görünümde orta ve uzun vadeli ortalamaların üzerinde kalınması olumlu olmakla birlikte kısa vadeli konsolidasyon sürüyor. Yükselişin güç kazanması açısından 700–715 TL direnç bölgesinin hacim desteğiyle aşılması önem taşıyor.
Genel değerlendirme
Borusan Boru’nun üçüncü çeyrek sonuçları, yüksek katma değerli proje işlerinin gelir ve kârlılık üzerindeki katkısını ortaya koyuyor. Güçlü sipariş portföyü, azalan net finansal borç ve yükselen FAVÖK marjı şirketin finansal görünümünü destekliyor.
Buna karşılık ABD pazarının gelirler içindeki yüksek payı, proje teslimatlarının zamanlaması ve işletme sermayesi hareketleri izlenmeye devam edecek. Özellikle müşteri avanslarının nakit akışına katkısı dikkate alındığında, kârlılıktaki artışın kalıcı nakit üretimine ne ölçüde dönüşeceği önem taşıyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


