


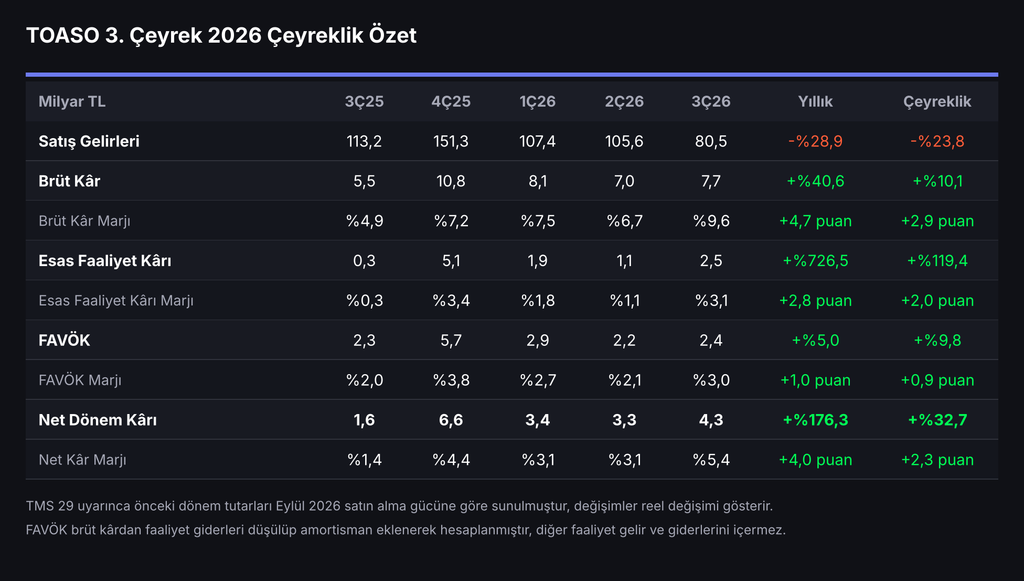
Tofaş, 2026’nın üçüncü çeyreğinde 4,33 milyar TL net kâr açıkladı. Net kâr, geçen yılın aynı dönemindeki 1,57 milyar TL’nin 2,8 katına çıkarken 2,49 milyar TL seviyesindeki medyan piyasa beklentisini %74 aştı. Satış gelirleri ise Egea üretiminin sona ermesi ve iç piyasa satışlarındaki %38’lik düşüşün etkisiyle yıllık %28,9 gerileyerek 80,5 milyar TL’ye indi. Toplam satış adedi %26 azalırken ihracat %80 arttı ve ihracatın toplam satışlar içindeki payı %10’dan %25’e yükseldi. Manşetteki kâr sıçramasının önemli bir bölümünü ise amortisman giderindeki düşüş ve faaliyet dışı kalemler açıklıyor.
Çeyreğin Özeti
TMS 29 kapsamında Eylül 2026 satın alma gücüyle ifade edilen rakamlara göre satış gelirleri yıllık %28,9, çeyreklik %23,8 geriledi. Buna karşın brüt kâr %40,6 artışla 7,7 milyar TL’ye çıktı ve brüt kâr marjı 4,7 puan iyileşerek %9,6’ya ulaştı. Esas faaliyet kârı 0,30 milyar TL’den 2,51 milyar TL’ye yükselirken FAVÖK %5,0 artışla 2,43 milyar TL oldu. FAVÖK marjı %2,0’dan %3,0’a, net kâr marjı ise %1,4’ten %5,4’e çıktı. Dolar bazında net kâr 29,7 milyon dolardan 90,7 milyon dolara yükseldi.
Dokuz aylık tabloda satış gelirleri %19,4 artışla 293,5 milyar TL’ye, net kâr %189 artışla 10,97 milyar TL’ye ulaştı. Dokuz aylık vergi öncesi kâr marjı %4,1 olarak gerçekleşti.
Net Kâr Beklentilerin Belirgin Üzerinde
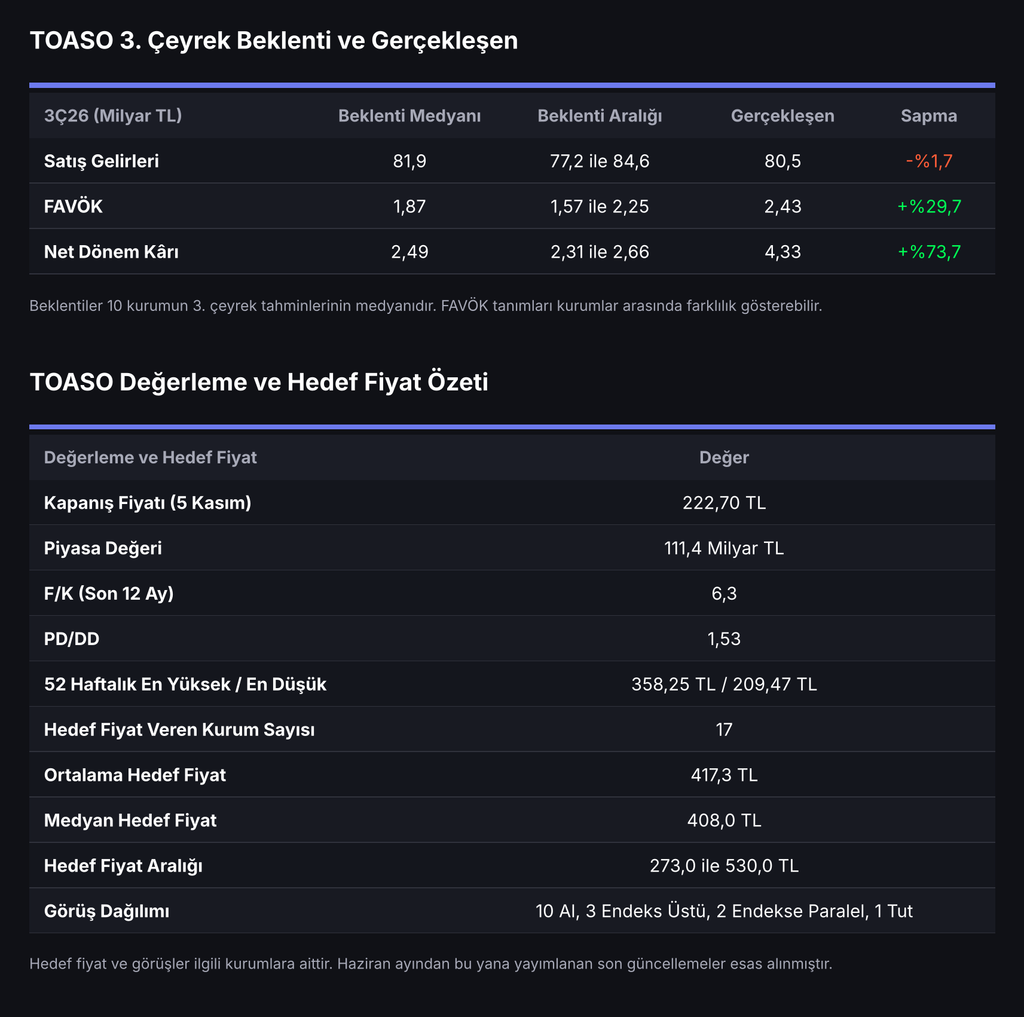
Satış gelirleri 81,9 milyar TL’lik medyan beklentinin %1,7 altında kalsa da 77,2 ile 84,6 milyar TL arasındaki tahmin aralığının içinde yer aldı. FAVÖK 2,43 milyar TL ile 1,87 milyar TL’lik medyanı %30 aştı ve kurumların 1,57 ile 2,25 milyar TL arasındaki tahmin aralığının da üzerine çıktı. Asıl sürpriz net kârda geldi. Tahminler 2,31 ile 2,66 milyar TL arasında yoğunlaşırken gerçekleşen rakam 4,33 milyar TL oldu. FAVÖK tanımları kurumlar arasında farklılaşabildiği için bu karşılaştırmanın dikkatle değerlendirilmesi gerekiyor.
Kârın Kaynağı: Amortisman, Finansman ve Vergi
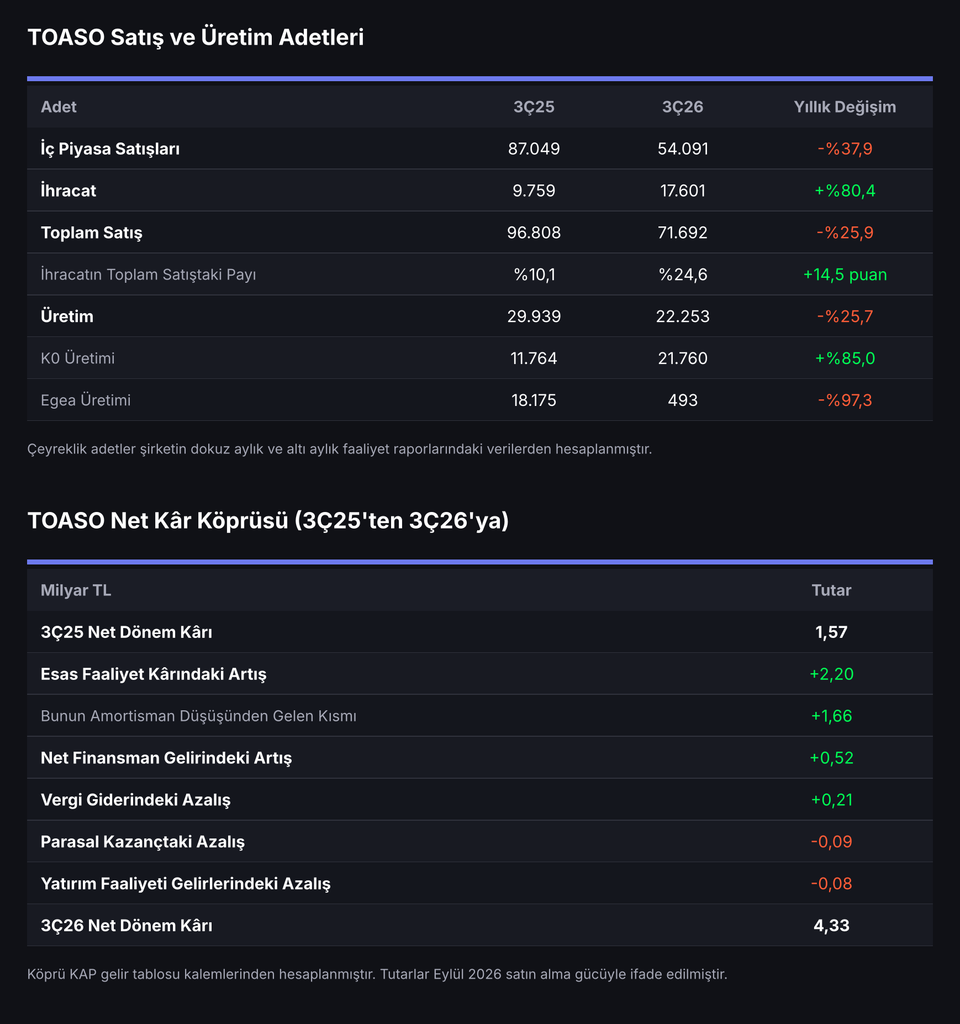
Net kârdaki 2,76 milyar TL’lik yıllık artışın 2,20 milyar TL’si esas faaliyet kârından geldi. Ancak bu artışın 1,66 milyar TL’lik bölümü, amortisman giderinin 2,53 milyar TL’den 0,87 milyar TL’ye inmesinden kaynaklanıyor. Amortisman etkisi arındırıldığında faaliyet tarafındaki iyileşme 0,54 milyar TL ile daha sınırlı kalıyor. Amortismandaki sert düşüşün Egea üretiminin sona erdiği çeyreğe denk gelmesi dikkat çekiyor.
Operasyon tarafında iki olumlu unsur var. Ticari faaliyetlerden brüt kâr, satışlardaki düşüşe rağmen %32 artışla 6,36 milyar TL’ye çıktı ve ticari brüt marj %4,2’den %7,9’a yükseldi. Tüketici finansmanı faaliyetlerinden gelen brüt kâr ise 0,70 milyar TL’den 1,37 milyar TL’ye neredeyse ikiye katlandı. Öte yandan faaliyet giderlerinin satışlara oranı %5,0’dan %7,7’ye çıkarak hacim kaybının maliyet tarafındaki etkisini gösterdi.
Kalan katkı faaliyet dışı kalemlerden geldi. Net finansman geliri 0,48 milyar TL’den 1,00 milyar TL’ye yükselirken efektif vergi oranı ertelenmiş vergi gelirinin etkisiyle %30,8’den %10,2’ye indi. Net parasal pozisyon kazancı 1,26 milyar TL ile geçen yılki seviyesine yakın kaldı ve vergi öncesi kârın yaklaşık dörtte birini oluşturdu.
Egea Çıktı, K0 ve İhracat Öne Çıktı
Üçüncü çeyrekte iç piyasa satışları yıllık %37,9 düşüşle 54.091 adete geriledi. İhracat ise %80,4 artışla 17.601 adede çıktı. Böylece toplam satışlar %25,9 azalarak 71.692 adet oldu. Üretim tarafında Egea’nın üretimi yıl ortasında sona erdi ve çeyrekte yalnızca 493 adet üretildi. K0 üretimi ise %85 artışla 21.760 adede ulaştı. Toplam üretim %25,7 düşüşle 22.253 adette kaldı.
Dokuz aylık bazda tablo daha güçlü. İç piyasa satışları %12 artışla 206.859 adede, ihracat %110 artışla 56.980 adede yükseldi. Şirketin yurt içi otomobil pazar payı 2,6 puan artışla %18,6’ya, hafif ticari araç pazar payı ise 16,2 puan artışla %48,6’ya çıktı. Şirket, Stellantis Türkiye markalarının portföye eklenmesinin bu performansta temel rol oynadığını, Egea üretiminin sona ermesinin ise olumlu etkiyi sınırladığını belirtiyor. Dokuz ayda yapılan yatırımlar 8,9 milyar TL oldu.
Hacim Beklentisi Düştü, Kârlılık Beklentisi Korundu
Şirket 2026 beklentilerini güncelledi. Yurt içi perakende hafif araç pazarı beklentisi 1,10 ile 1,20 milyon adetten 1,10 ile 1,15 milyon adede çekildi. Tofaş’ın yurt içi satış beklentisi 300 ile 320 bin adetten 270 ile 290 bin adede, ihracat beklentisi 75 ile 85 bin adetten 70 ile 80 bin adede, üretim beklentisi ise 145 ile 155 bin adetten 135 ile 145 bin adede indirildi. Buna karşın 2026 vergi öncesi kâr marjı beklentisi %3 ile %4 aralığından yaklaşık %4’e çekildi ve 2028 için %5 ile %7 hedefi korundu. 250 milyon euroluk yatırım harcaması beklentisi değişmedi.
Adet beklentilerindeki indirime karşın kârlılık beklentisinin yukarı yönlü netleşmesi, şirketin bu dönemde hacimden çok marja odaklandığına işaret ediyor. Revize beklentiler dördüncü çeyrekte yurt içinde 63 ile 83 bin adet arasında satış anlamına geliyor. Bu da üçüncü çeyrekteki 54 bin adetlik seviyeye göre bir toparlanma öngörüldüğünü gösteriyor.
Teknik Görünüm ve Kurum Beklentileri
TOASO, Haziran sonunda gördüğü 358,25 TL’lik zirveden sonra sert bir düzeltme yaşadı ve Ekim ayında 257,00 TL seviyesini aşağı yönlü kırdı. Hisse 5 Kasım’ı 222,70 TL’den kapatarak zirvesinin %38 altına geriledi. Son bir ayda %15,9 değer kaybeden hisse aynı dönemde BIST 100’ün %7,6 gerisinde kaldı. Son üç ayda ise endeksin %2,5 üzerinde performans gösterdi. Yılbaşından bu yana kayıp %3,6 seviyesinde. Bilançonun ardından 6 Kasım seansında güçlü alım gören hisse destek bölgesinden belirgin bir tepki verdi.
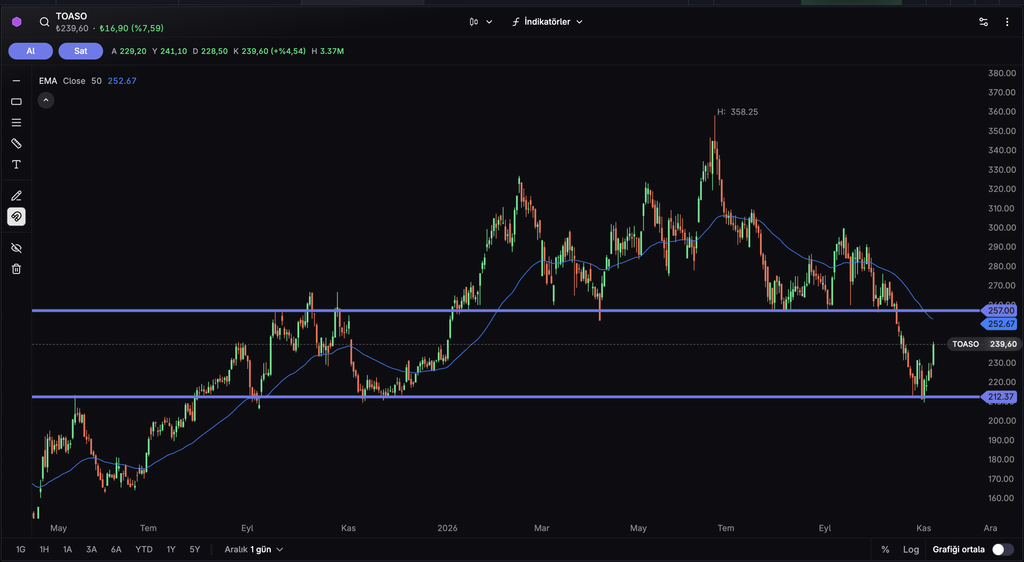
Günlük grafikte 212,37 TL, 2025’in ikinci yarısından bu yana birçok kez tepki alınan ve Ekim sonu ile Kasım başındaki satışlarda da çalışan ana destek konumunda. Yukarıda ise 252,67 TL seviyesindeki 50 günlük üssel hareketli ortalama ile Ekim’de kırılan 257,00 TL seviyesi güçlü bir direnç bandı oluşturuyor. Bu bandın üzerinde kalıcılık sağlanması halinde Eylül ayındaki 300 TL civarındaki tepeler izlenecek seviye olarak öne çıkıyor. Aşağıda ise 212,37 TL’nin altında 200 TL psikolojik seviyesi takip edilebilir.
5 Kasım kapanışına göre hisse son 12 aylık net kâra göre 6,3 F/K ve 1,53 PD/DD çarpanlarıyla işlem görüyor. Konsolide bilançodaki tüketici finansmanı faaliyetleri nedeniyle FD/FAVÖK yerine bu iki çarpan daha anlamlı bir karşılaştırma sunuyor. Haziran’dan bu yana hedef fiyat yayımlayan 17 kurumun ortalama hedef fiyatı 417,3 TL, medyan hedef fiyatı 408,0 TL ve hedefler 273,0 ile 530,0 TL arasında değişiyor. Görüş bildiren 16 kurumdan 10’u Al, 3’ü Endeks Üstü, 2’si Endekse Paralel ve 1’i Tut görüşünde.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


