Migros (MGROS), 2026’nın üçüncü çeyreğinde yıllık %31 düşüşle 3,53 milyar TL ana ortaklık net kârı açıkladı. Enflasyon muhasebesi uygulanmış satış gelirleri %3,3 artışla 143,3 milyar TL’ye yükselirken FAVÖK %2,5 azalarak 11,9 milyar TL oldu.
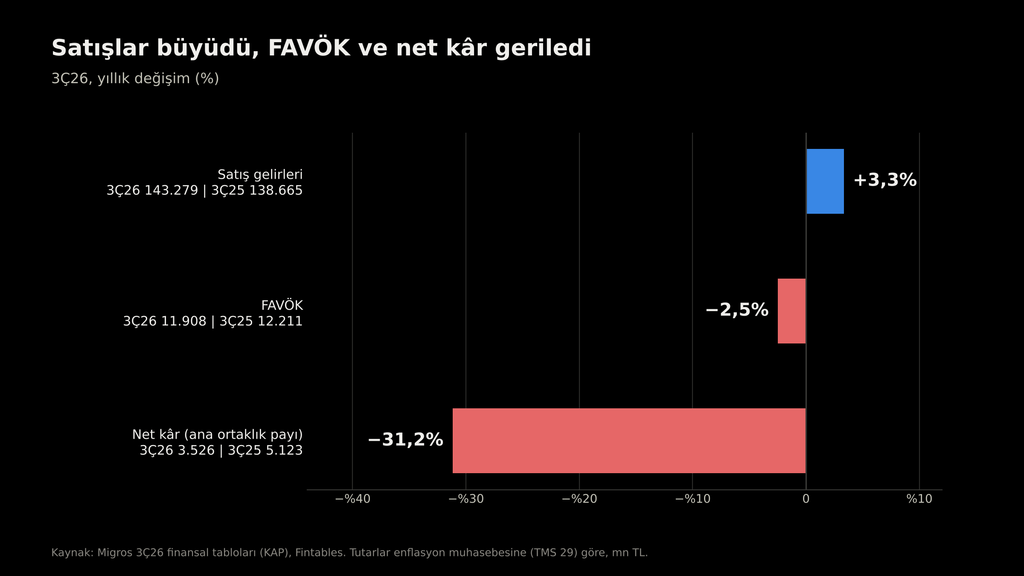
Satışlardaki büyümeye karşılık marjlardaki daralma ve artan amortisman giderleri kârlılığı sınırladı. Yönetim, yıl sonu satış büyümesi beklentisini aşağı çekerken FAVÖK marjı ve mağaza açılış hedeflerini korudu.
Satışlar büyüdü, mağaza ağı genişledi
Migros’un üçüncü çeyrek satışları reel olarak %3,3 büyürken yılın ilk dokuz ayında satış gelirleri 398 milyar TL’ye, reel büyüme ise %4,1’e ulaştı.
Üçüncü çeyrekte açılan 39 yeni mağazayla birlikte yılın ilk dokuz ayındaki açılış sayısı 154 oldu. Eylül sonunda toplam mağaza sayısı 3.827’ye ulaştı. Online kanalların tütün ve alkollü içecekler hariç satışlar içindeki payı ise dokuz aylık dönemde %22,6 olarak gerçekleşti.
Marjlardaki daralma kârlılığı sınırladı
Üçüncü çeyrekte brüt kâr yaklaşık 34,9 milyar TL ile geçen yılın aynı dönemine yakın kaldı. Satışların brüt kârdan daha hızlı büyümesiyle brüt kâr marjı %25,1’den %24,4’e geriledi.
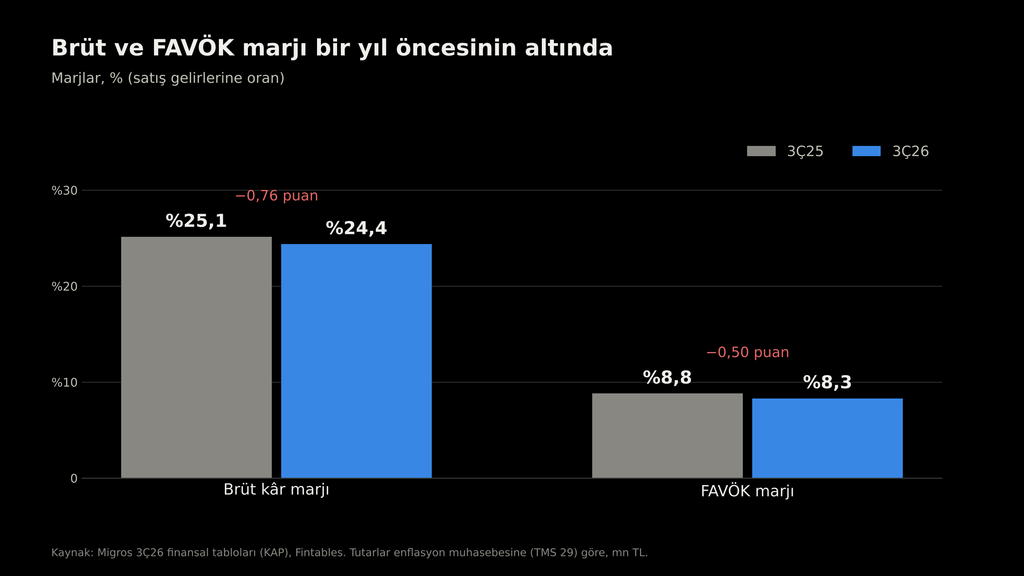
Vadeli alım faizi ve stok enflasyon düzeltmesi etkileri dışlandığında da brüt marjda daralma görüldü. Online yemek platformundaki indirimler ve dağıtım merkezi çalışanlarının Migros bordrosuna geçişi bu görünümde etkili olurken ana gıda perakendeciliğinde brüt marj korundu.
Kıdem ve izin karşılıkları sonrası FAVÖK 11,9 milyar TL, FAVÖK marjı ise %8,3 oldu. Geçen yılın aynı döneminde marj %8,8 seviyesindeydi. Böylece satışlardaki reel büyüme, FAVÖK artışına dönüşmedi.
Net kâr neden geriledi?
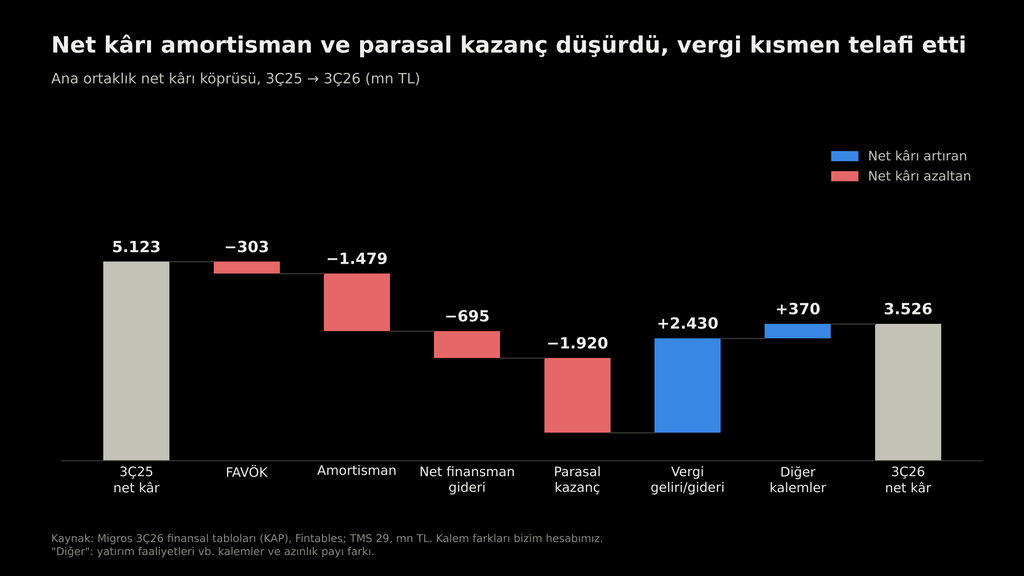
Net kârdaki düşüşte, faaliyet kârlılığındaki zayıflamanın yanında amortisman ve finansman kalemleri belirleyici oldu. Amortisman ve itfa giderleri yıllık yaklaşık %28 artarak 6,7 milyar TL’ye yükseldi.
Finansman gelirleri 3,1 milyar TL’den 2 milyar TL’ye geriledi. Finansman giderleri de azalmasına rağmen gelirlerdeki düşüş daha belirgin olduğu için net finansman gideri yaklaşık 926 milyon TL’den 1,6 milyar TL’ye çıktı.
Net parasal pozisyon kazancı 7,2 milyar TL’den 5,2 milyar TL’ye gerileyerek kâra sağladığı desteği azalttı. Buna karşılık geçen yılın aynı dönemindeki 2 milyar TL vergi giderinin yerini 382 milyon TL net vergi geliri alması, kârdaki düşüşü kısmen sınırladı.
Kontrol gücü olmayan paylar dahil toplam dönem kârı 3,67 milyar TL, ana ortaklığa ait net kâr ise 3,53 milyar TL olarak gerçekleşti.
Büyüme beklentisi düşürüldü, marj hedefi korundu
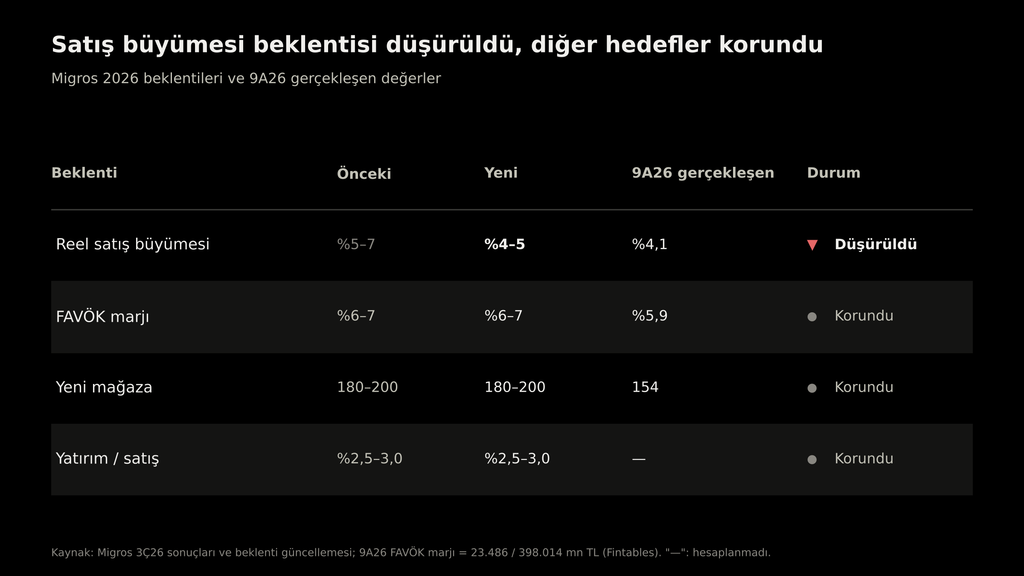
Migros, 2026 yılı reel satış büyümesi beklentisini %5–7’den %4–5’e indirdi. Buna karşılık %6–7 FAVÖK marjı, 180–200 yeni mağaza ve yatırım harcamalarının satışlara oranında %2,5–3 hedeflerini korudu.
Eylül sonunda kiralama yükümlülükleri hariç net nakit pozisyonu 35,2 milyar TL oldu. Bu tutar, mağaza kiralamalarından doğan yükümlülükleri kapsamıyor.
Önümüzdeki dönemde satış büyümesinin yanında marjların seyri önem taşıyor. Büyüme beklentisi aşağı çekilirken marj hedefinin korunması, son çeyrekte maliyet ve gider kontrolünü öne çıkarıyor.
Teknik görünüm
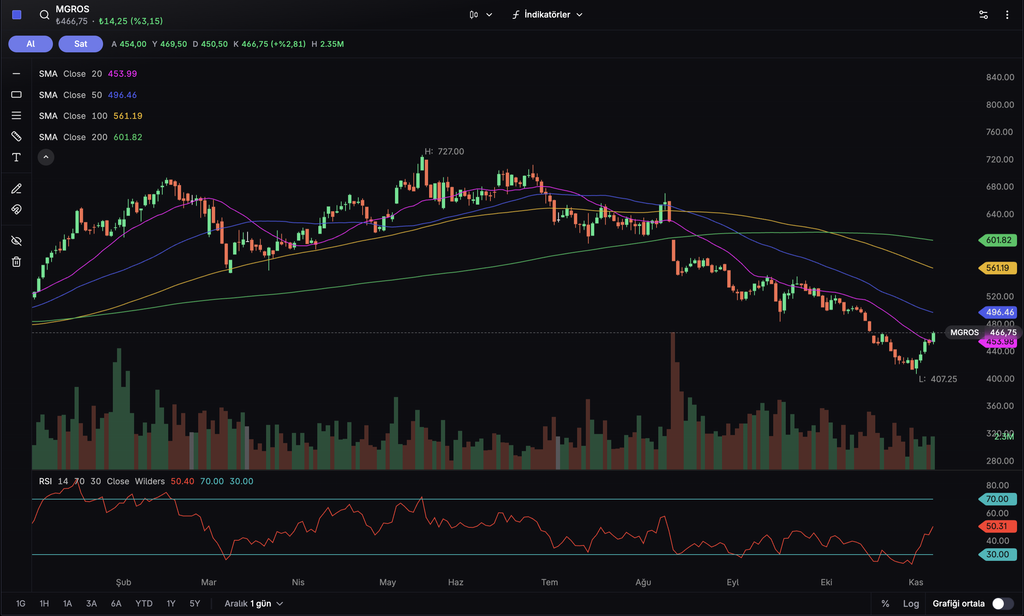
MGROS, 407,25 TL’deki dipten başlayan toparlanmayla seans içinde 466,75 TL’ye yükseldi. Fiyatın 454 TL civarındaki 20 günlük hareketli ortalamanın üzerine çıkması, kısa vadeli satış baskısının hafiflediğine işaret ediyor. Bununla birlikte fiyatın 50, 100 ve 200 günlük ortalamaların altında kalması ve ortalamaların düşüş eğilimiyle uyumlu sıralanması, ana trendde henüz dönüş görülmediğini gösteriyor.
RSI’ın yaklaşık 50,3 ile aşırı satım bölgesinden nötr bölgeye dönmesi, momentumdaki toparlanmayı destekliyor. Ancak 50 eşiğinin henüz sınırlı biçimde aşılması, güçlü bir yükseliş momentumu değerlendirmesi için erken olduğuna işaret ediyor. Günlük mum tamamlanmadığından kapanış ve gün sonu hacmi de izlenecek.
Yukarıda 480–485 TL bölgesi ilk direnç alanı olarak takip edilebilir. Bu bölgenin aşılması hâlinde 496,5 TL’deki 50 günlük ortalama, ardından 510–515 TL bölgesi öne çıkıyor. Özellikle 50 günlük ortalama üzerinde kalıcılık, toparlanmanın orta vadeye yayılması açısından önemli olacak.
Geri çekilmelerde 450–455 TL bandı, 20 günlük ortalama ve son fiyat hareketlerinin bulunduğu ilk destek alanı olarak izlenebilir. Bu bölgenin altında 420–425 TL bandı, ardından 407–414 TL’deki dip bölgesi takip edilebilir.
Genel görünüm, ana düşüş eğilimi içinde kısa vadeli toparlanmaya işaret ediyor. Toparlanmanın devamlılığı açısından 20 günlük ortalamanın korunması ve 480–496,5 TL aralığındaki dirençlerin aşılması önem taşıyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı