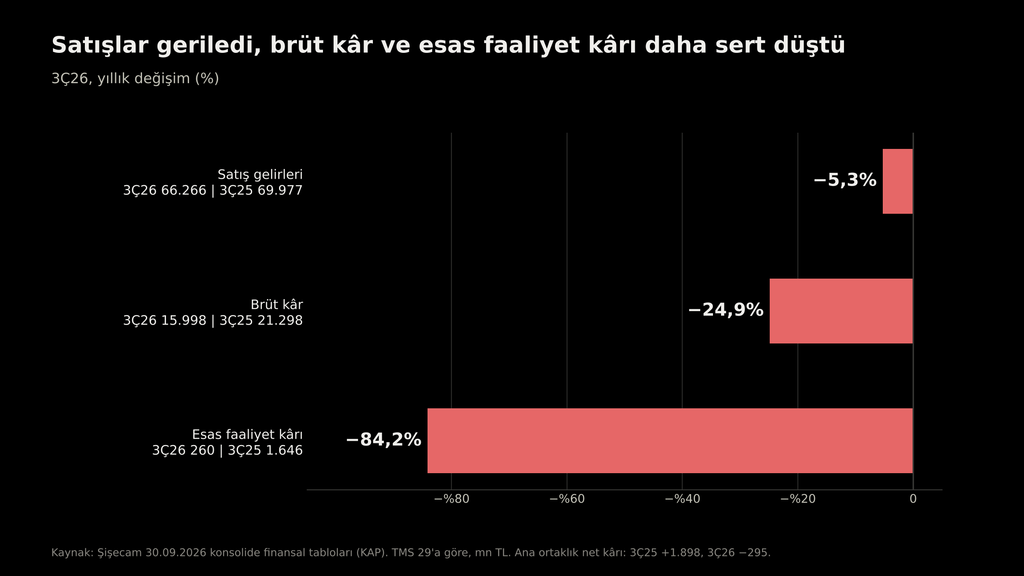
Şişecam (SISE), 2026’nın üçüncü çeyreğinde 295 milyon TL ana ortaklık net zararı açıkladı. Geçen yılın aynı döneminde 1,9 milyar TL net kâr elde eden şirketin satış gelirleri, enflasyon muhasebesi uygulanmış rakamlarla yıllık %5,3 düşerek 66,3 milyar TL’ye geriledi.
Vergi öncesinde kâr açıklanmasına rağmen yüksek ertelenmiş vergi gideri, dönemin zararla kapanmasında belirleyici oldu. Bununla birlikte brüt kâr marjındaki daralma ve finansman yükü, faaliyetler üzerindeki baskının da sürdüğünü gösteriyor.
Satışlardaki düşüşe marj daralması eşlik etti
Üçüncü çeyrekte satış gelirleri geçen yılın aynı dönemindeki 70 milyar TL’den 66,3 milyar TL’ye geriledi. Satışların maliyeti ise %3,3 artarak 50,3 milyar TL’ye yükseldi.
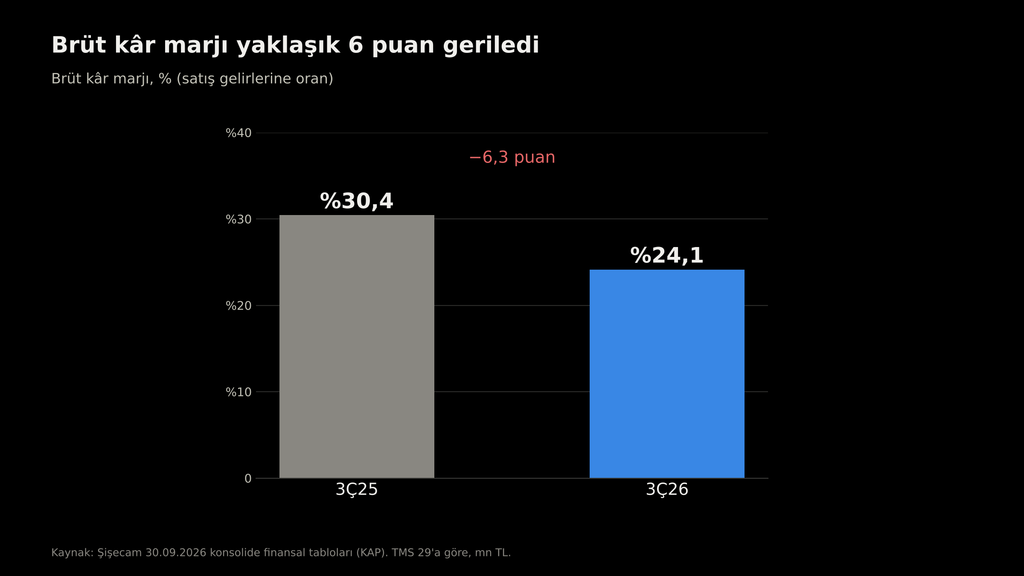
Gelirler azalırken maliyetlerin artmasıyla brüt kâr yıllık yaklaşık %25 düşerek 16 milyar TL oldu. Brüt kâr marjı da %30,4’ten %24,1’e geriledi. Bu tablo, satışlardaki zayıflamanın yanında her birim satıştan elde edilen kârın da azaldığını gösteriyor.
Genel yönetim ve Ar-Ge giderlerindeki düşüşe karşılık pazarlama giderleri arttı. Toplam faaliyet giderleri yaklaşık 17,8 milyar TL ile geçen yılın aynı dönemine yakın kaldı. Esas faaliyetlerden net diğer gelirlerin desteğine rağmen esas faaliyet kârı 1,65 milyar TL’den 260 milyon TL’ye geriledi.
Hangi iş kolları kârlılığı baskıladı?
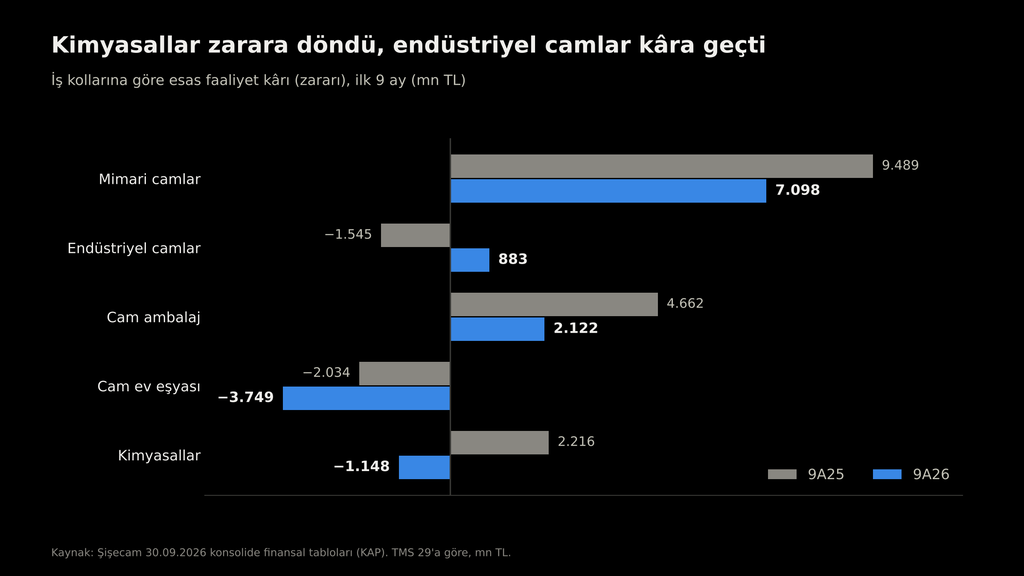
İlk dokuz aylık sonuçlar, satış ve kârlılık kaybının özellikle kimyasallar, cam ev eşyası ve cam ambalajda yoğunlaştığını gösteriyor.
Kimyasallarda grup dışı satış gelirleri yıllık %14,3 azalarak 39,2 milyar TL’ye geriledi. Segment, geçen yılın aynı dönemindeki 2,2 milyar TL esas faaliyet kârına karşılık 1,1 milyar TL esas faaliyet zararı açıkladı. Kimyasallar, konsolide satış gelirlerindeki 15,1 milyar TL’lik dokuz aylık düşüşün yaklaşık %43’ünü oluşturdu.
Cam ev eşyasında gelirler %16,2 düşüşle 20,4 milyar TL’ye inerken esas faaliyet zararı 2 milyar TL’den 3,7 milyar TL’ye yükseldi. Cam ambalajda ise gelirler %6,1 azalarak 45,7 milyar TL, esas faaliyet kârı yaklaşık %54 düşüşle 2,1 milyar TL oldu. Bu iki iş kolunda da gelir kaybına daha belirgin bir kârlılık zayıflaması eşlik etti.
Buna karşılık mimari camlarda gelirler %2,4 artarak 51 milyar TL’ye yükseldi. Ancak esas faaliyet kârının 9,5 milyar TL’den 7,1 milyar TL’ye gerilemesi, satış büyümesinin kârlılığı korumaya yetmediğini gösteriyor.
Endüstriyel camlar olumlu ayrıştı. Gelirlerdeki %2,4 düşüşe rağmen geçen yılın aynı dönemindeki 1,5 milyar TL esas faaliyet zararı, 883 milyon TL kâra döndü.
Bu dağılım, Şişecam’da toparlanmayı değerlendirirken yalnızca toplam satış büyümesine bakmanın yeterli olmadığını gösteriyor. Kimyasallar ve cam ev eşyasında zararın azalması, cam ambalajda kârlılığın güçlenmesi ve mimari camlarda büyümenin marjlara yansıması önem taşıyor.
Vergi gideri dönemi zarara çevirdi
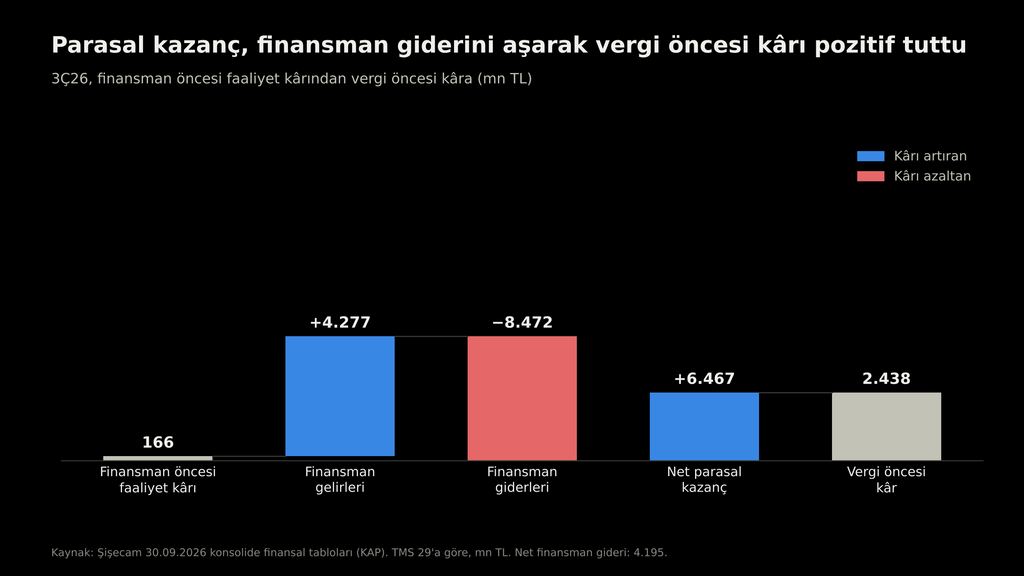
Şişecam’ın üçüncü çeyrekte finansman gelirleri 4,3 milyar TL, finansman giderleri ise 8,5 milyar TL oldu. Böylece net finansman gideri yaklaşık 4,2 milyar TL olarak gerçekleşti.
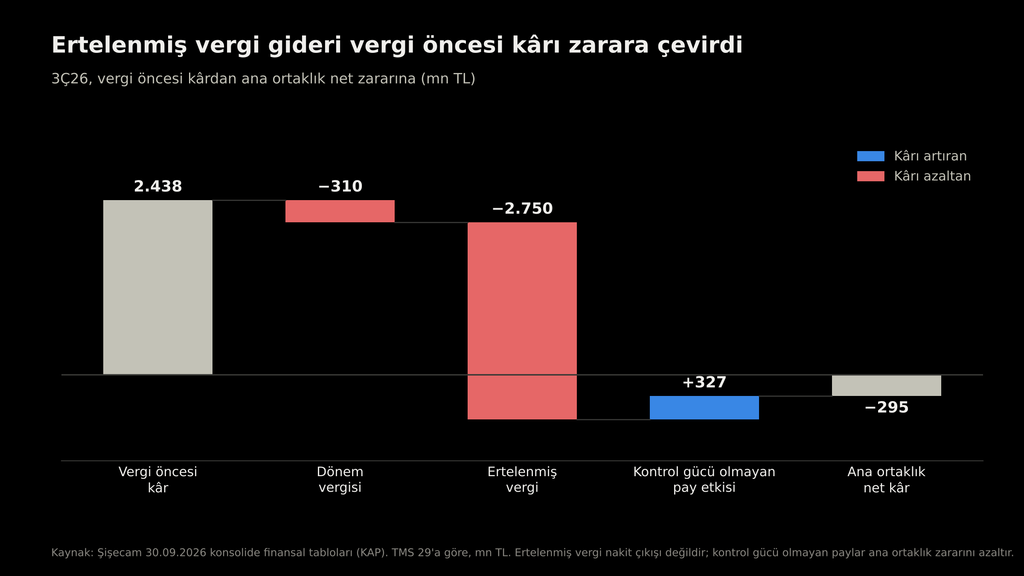
6,5 milyar TL’lik net parasal pozisyon kazancının desteğiyle vergi öncesi kâr 2,44 milyar TL’ye ulaştı. Ancak toplam 3,06 milyar TL vergi gideri, vergi öncesindeki kârı aşarak dönemin zararla kapanmasına neden oldu.
Vergi giderinin 2,75 milyar TL’si ertelenmiş vergi, yaklaşık 310 milyon TL’si dönem vergisinden oluştu. Kontrol gücü olmayan paylar dahil toplam dönem zararı 622 milyon TL, ana ortaklığa düşen zarar ise 295 milyon TL oldu.
Ertelenmiş vergi gideri, aynı tutarda cari dönem nakit vergi ödemesi anlamına gelmiyor. Ancak zararı yalnızca bu kalemle açıklamak da eksik kalıyor; brüt marjdaki daralma ve finansman yükü kârlılığı sınırlamaya devam ediyor.
Borçluluk ve yeni yatırımlar öne çıkıyor
Eylül sonunda net borç, yıl sonundaki 150,1 milyar TL’ye yakın bir seviyede, 149,7 milyar TL oldu. Aynı dönemde toplam özkaynakların azalmasıyla net borç/özkaynak oranı %45’ten %49’a yükseldi.
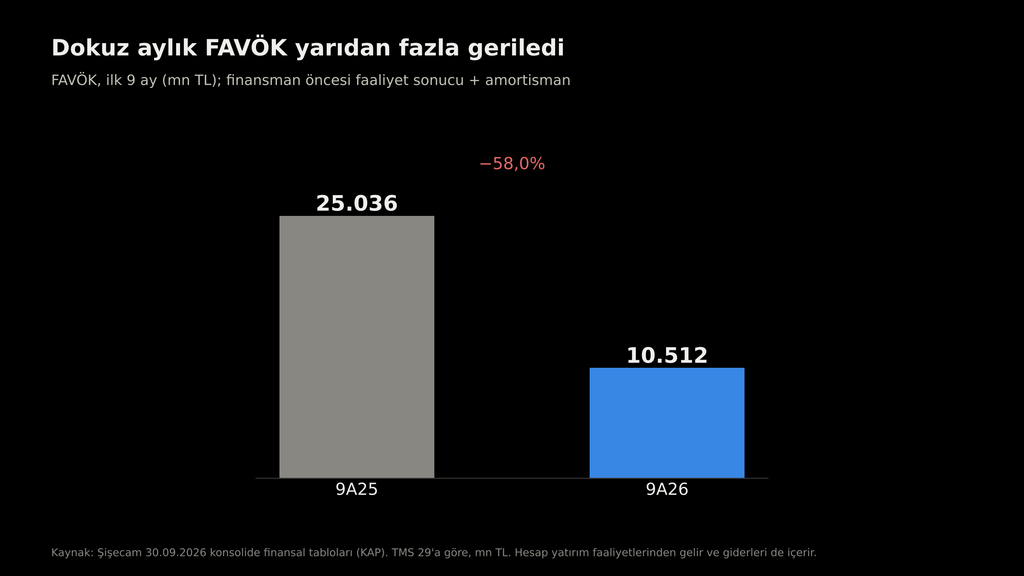
Yılın ilk dokuz ayında, finansman öncesi faaliyet sonucuna amortisman, itfa ve tükenme paylarının eklenmesiyle hesaplanan FAVÖK 25 milyar TL’den 10,5 milyar TL’ye geriledi. Bu hesap, yatırım faaliyetlerinden gelir ve giderleri de içeriyor. Kârlılıktaki zayıflama, net borçta belirgin bir artış olmasa da faaliyetlerden yaratılan kazancın borç yükünü karşılama kapasitesini önemli hâle getiriyor.
Yatırım tarafında Tarsus enerji camları ve düz cam tesisleri ile Bulgaristan ve İtalya’daki kaplamalı cam yatırımları tam randımanlı üretime geçti. Mısır’daki ikinci düz cam hattı da devreye alındı.
Önümüzdeki dönemde yeni kapasitelerin satışlara katkısı kadar, bu katkının marjlara ve nakit üretimine ne ölçüde yansıyacağı izlenecek. Finansman yükünün hafiflemesi de net kârlılık açısından önemini koruyor.
Teknik görünüm
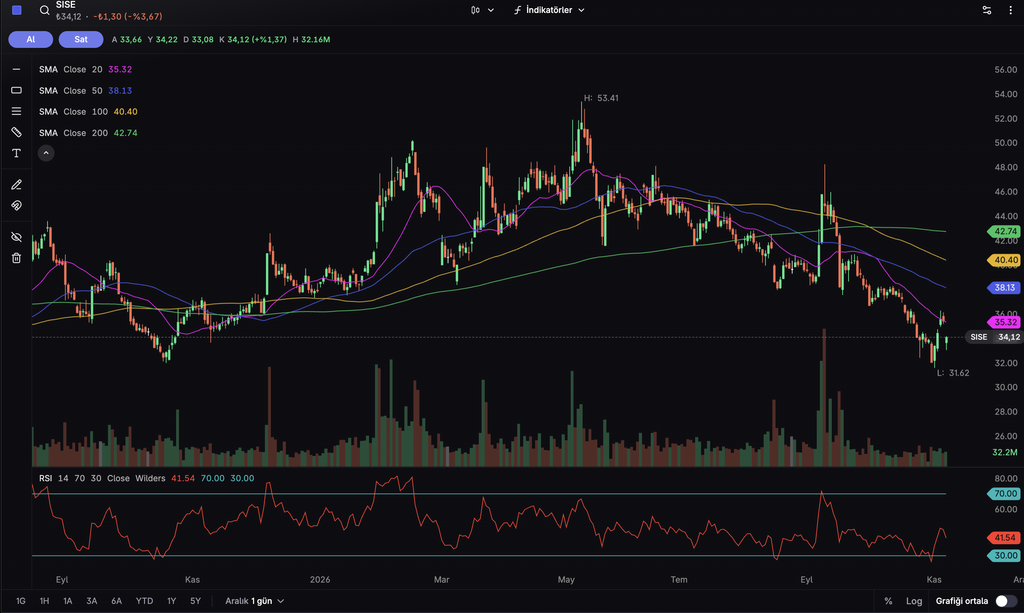
SISE, bilanço sonrasında aşağı boşlukla açılmasının ardından gün içinde 33,08 TL’ye kadar geriledi ve anlık görünümde 34,12 TL’ye toparlandı. Fiyatın 35,32 TL’deki 20 günlük ortalamanın altında kalması, bilanço öncesindeki toparlanmanın kesintiye uğradığını gösteriyor.
20, 50, 100 ve 200 günlük ortalamaların düşüş eğilimiyle uyumlu sıralanması, ana trendde baskının sürdüğüne işaret ediyor. RSI’ın 41,54 seviyelerinde bulunması da momentumun zayıf kaldığını gösteriyor; gösterge henüz aşırı satım bölgesinde değil.
Yukarı yönlü hareketlerde 35,3–35,4 TL bölgesi, 20 günlük ortalama ve önceki kapanışın birleştiği ilk direnç alanı olarak öne çıkıyor. Bu bölgenin üzerinde kalıcılık sağlanması hâlinde 36,3–36,7 TL bandı, ardından 38,1 TL civarındaki 50 günlük ortalama izlenebilir.
Geri çekilmelerde 33,08 TL’deki gün içi dip ilk kısa vadeli referans olurken 31,6–32,0 TL bandı daha önemli destek bölgesi olarak takip edilebilir. Bu bölgenin altında kalıcılık, son dipten başlayan toparlanmanın bozulduğuna işaret edebilir.
Genel görünüm, düşüş eğilimi içinde zayıflayan bir toparlanmaya işaret ediyor. Gün içi dipten tepki görülse de kısa vadeli baskının hafiflemesi açısından 35,3–35,4 TL bölgesinin geri kazanılması önem taşıyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı