


Sabancı Holding (SAHOL), 2026’nın üçüncü çeyreğinde ana ortaklık net kârını geçen yılın aynı dönemindeki 881 milyon TL’den 4,26 milyar TL’ye yükseltti. Yıllık artış %384 olurken, ilk dokuz aylık net kâr 19,6 milyar TL’ye ulaştı. Holding, geçen yılın ilk dokuz ayında yaklaşık 1 milyar TL zarar açıklamıştı.
Sonuçlarda enerji iş kolunun artan katkısı ve banka dışı faaliyetlerdeki marj iyileşmesi öne çıktı. Bankacılık tarafı, holdingin kârını baskılamayı sürdürdü.
Enerjinin kâra katkısı iki katına çıktı
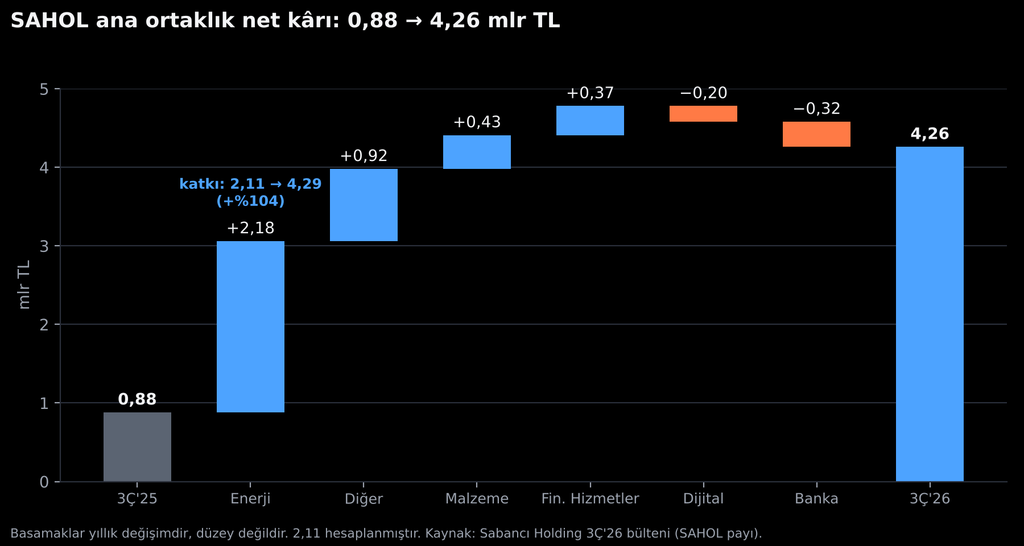
Enerji iş kolunun holdingin net kârına katkısı, üçüncü çeyrekte yıllık %104 artışla 4,29 milyar TL’ye yükseldi. Finansal hizmetlerin katkısı da %79 artarak 843 milyon TL oldu.
Enerjisa Üretim’de gelirler %7 gerilese de FAVÖK %23 artarak 6,2 milyar TL’ye çıktı. FAVÖK marjı ise %15’ten %20’ye yükseldi. Devreye giren rüzgâr kapasitesi, elverişli hidroloji koşulları ve yan hizmet gelirleri performansı destekledi.
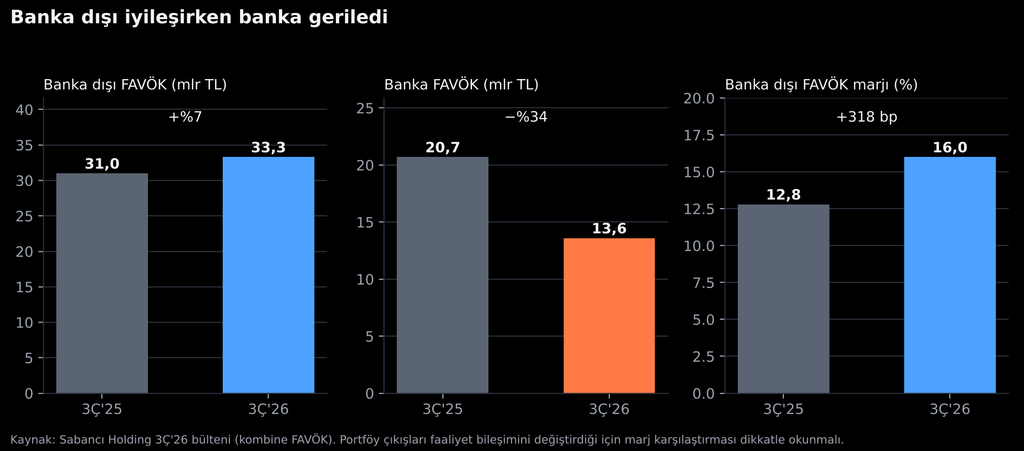
Grup genelinde banka dışı kombine FAVÖK %7 artışla 33,3 milyar TL’ye, ilgili FAVÖK marjı ise %12,8’den %16’ya ulaştı. Bununla birlikte portföy çıkışlarının faaliyet bileşimini değiştirmesi, marj karşılaştırmasında dikkate alınmalı.
Bankacılık baskısı sürüyor
Bankacılık segmentinin holding net kârına etkisi üçüncü çeyrekte 1,06 milyar TL zarar oldu. Geçen yıl aynı dönemde bu tutar 744 milyon TL zarardı. Yönetim, fonlama maliyetlerindeki oynaklığın ve para politikasındaki gevşemenin beklenenden yavaş ilerlemesinin net faiz marjlarını baskıladığını belirtiyor.
Banka dışı faaliyetlerin net kâra katkısı ise 5,3 milyar TL’ye ulaştı. Operasyonel performansın yanında daha düşük vergi ve finansman giderleri ile bankadaki parasal kayıpların azalması da toplam kârı destekledi.
CarrefourSA’dan çıkışın işlem kapanış etkisi hariç tutulduğunda çeyreklik net kârın 4,5 milyar TL olması, bu işlemin üçüncü çeyrek kârını sınırlı ölçüde azalttığını gösteriyor.
Nakit pozisyonu ve geri alım programı
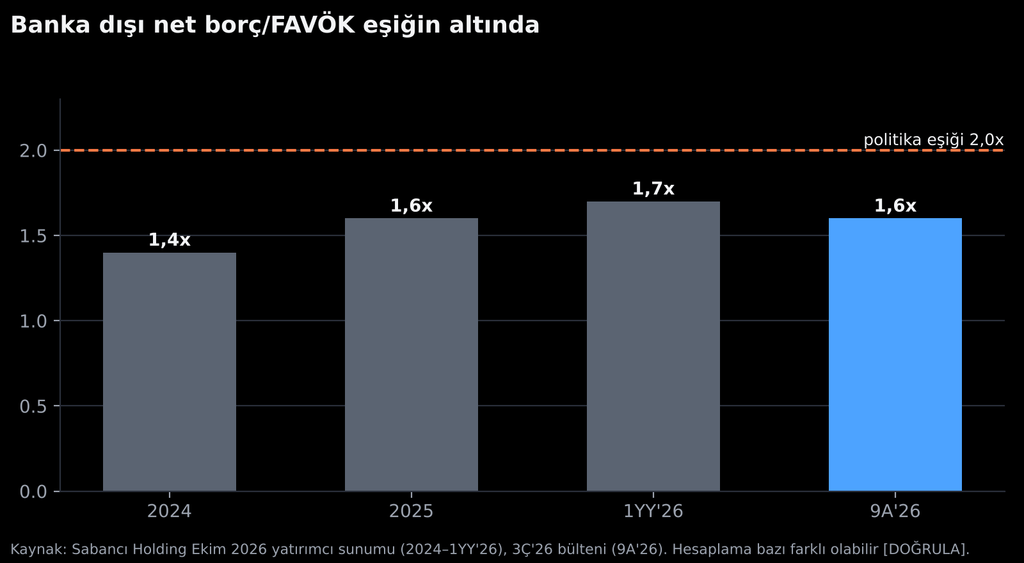
Eylül sonunda holdingin solo net nakdi 31,9 milyar TL, banka dışı net borç/FAVÖK oranı ise 1,6 kat oldu. Bu oran, yönetimin 2 katlık üst sınırının altında bulunuyor. Banka dışı faaliyetler ilk dokuz ayda 63 milyar TL operasyonel nakit akışı yarattı.
Holding ayrıca 16 Ekim’de, azami üç yıl süreli ve 7 milyar TL’ye kadar kaynak ayrılan bir pay geri alım programı başlattı.
Önümüzdeki dönemde enerji yatırımlarının katkısı, banka dışı marjların seyri ve bankacılık tarafındaki toparlanma, kârlılığın devamlılığı açısından izlenecek başlıklar arasında bulunuyor.
Teknik Görünüm
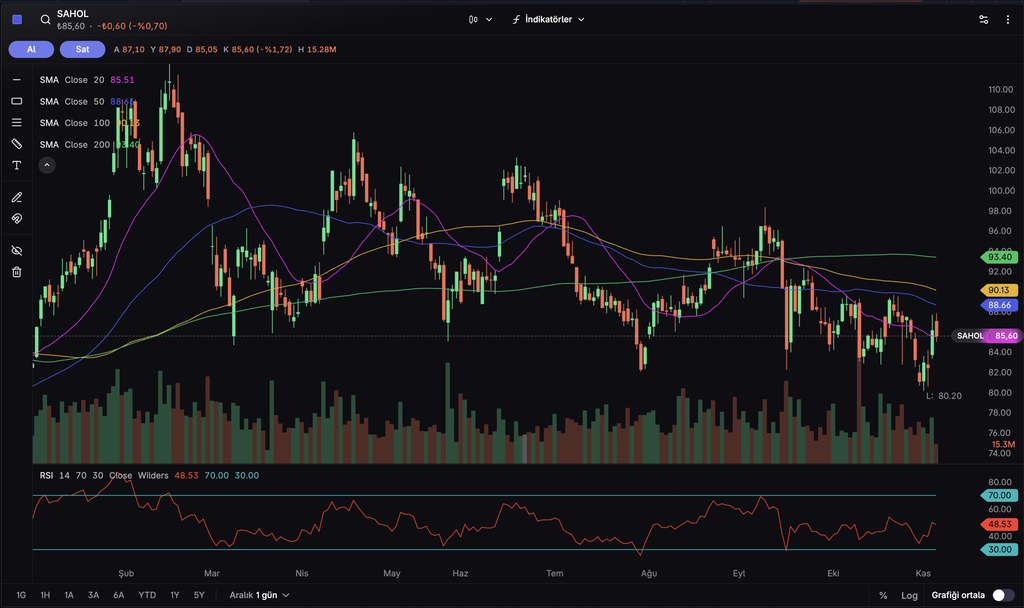
SAHOL, 80,20 TL’deki son dipten gelen tepkinin ardından anlık 85,60 TL seviyesinde, 85,51 TL’deki 20 günlük ortalamasına yakın işlem görüyor. Fiyatın 50, 100 ve 200 günlük ortalamaların altında kalması ve ortalamaların kısa vadeden uzun vadeye doğru aşağıdan yukarıya sıralanması, orta vadeli görünümün zayıflığını koruduğunu gösteriyor. RSI’ın 48,5 seviyesinde bulunması da dipten toparlanmaya rağmen alım momentumunun henüz güç kazanmadığına işaret ediyor.
Yukarıda 88,66–90,13 TL bandı, 50 ve 100 günlük ortalamaların bulunduğu direnç bölgesi olarak izlenebilir. Bu bandın hacimle aşılması ve üzerinde kalıcılık sağlanması, 93,40 TL’deki 200 günlük ortalamaya doğru hareketi destekleyebilir. Aşağıda ise 85,51 TL’deki kısa vadeli ortalamanın altında günlük kapanış, 83–84 TL bölgesini, ardından 80,20 TL’deki son dibi yeniden gündeme getirebilir.
Genel görünüm, orta vadeli zayıflık içinde bir tepki hareketine işaret ediyor. Toparlanmanın güçlenmesi için 20 günlük ortalama üzerinde tutunmanın yanında 88,66–90,13 TL direnç bandının geri kazanılması önemli.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


