


Otokar (OTKAR), 2026’nın üçüncü çeyreğinde satışlarını artırıp FAVÖK tarafında pozitife dönerken, yüksek finansman giderlerinin etkisiyle yaklaşık 1,95 milyar TL net zarar açıkladı. Geçen yılın aynı döneminde net zarar 456 milyon TL seviyesindeydi.
Sonuçlar, yılın ilk yarısına kıyasla operasyonel toparlanmaya işaret ediyor. Ancak artan borçluluk ve finansman ihtiyacı, bu iyileşmenin net kâra yansımasını sınırlıyor.
Bilançoda hangi gelişmeler öne çıkıyor ve hissede hangi seviyeler izleniyor?
Askeri araç teslimatları üçüncü çeyreği destekledi
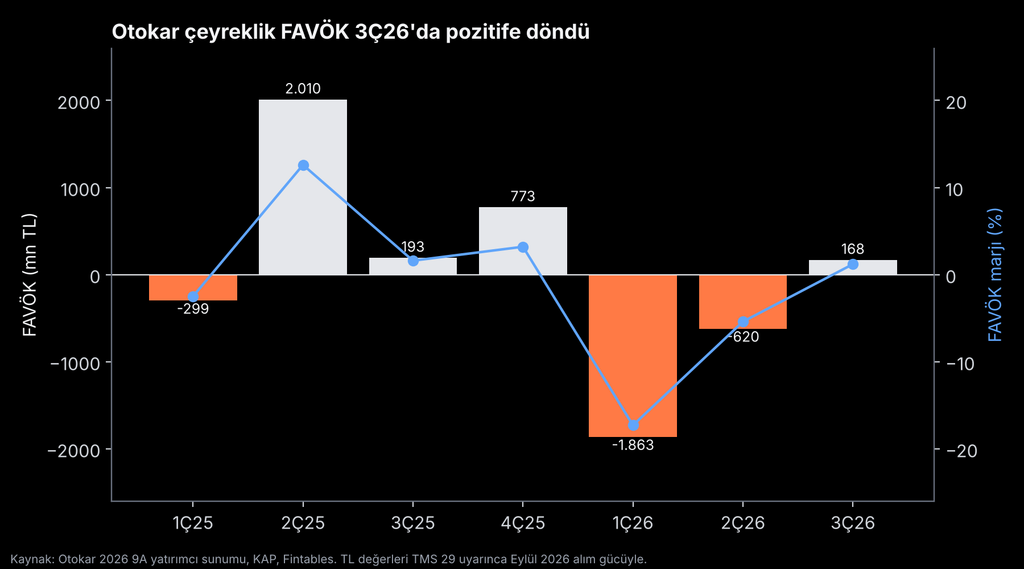
Üçüncü çeyrekte satış gelirleri yıllık yaklaşık %11 artışla 13,8 milyar TL’ye ulaştı. Romanya projesi teslimatlarının katkısıyla askeri araç gelirlerinin toplam satışlar içindeki payı, geçen yılın aynı dönemindeki %11’den %25’e yükseldi.
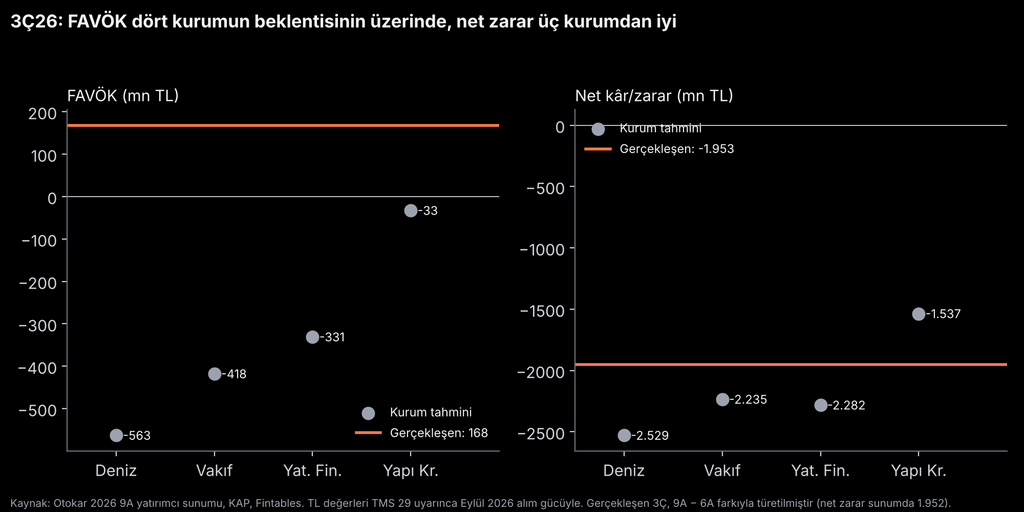
Brüt kâr marjı ikinci çeyrekteki %13’ten %17,9’a çıkarken, geçen yılın aynı dönemindeki %18,7’nin altında kaldı. FAVÖK ise ikinci çeyrekteki 620 milyon TL zarardan 168 milyon TL kâra döndü. Bununla birlikte %1,2’lik FAVÖK marjı, operasyonel kârlılığın hâlâ düşük seviyede olduğunu gösteriyor.
Romanya cezası dokuz aylık sonuçları baskıladı
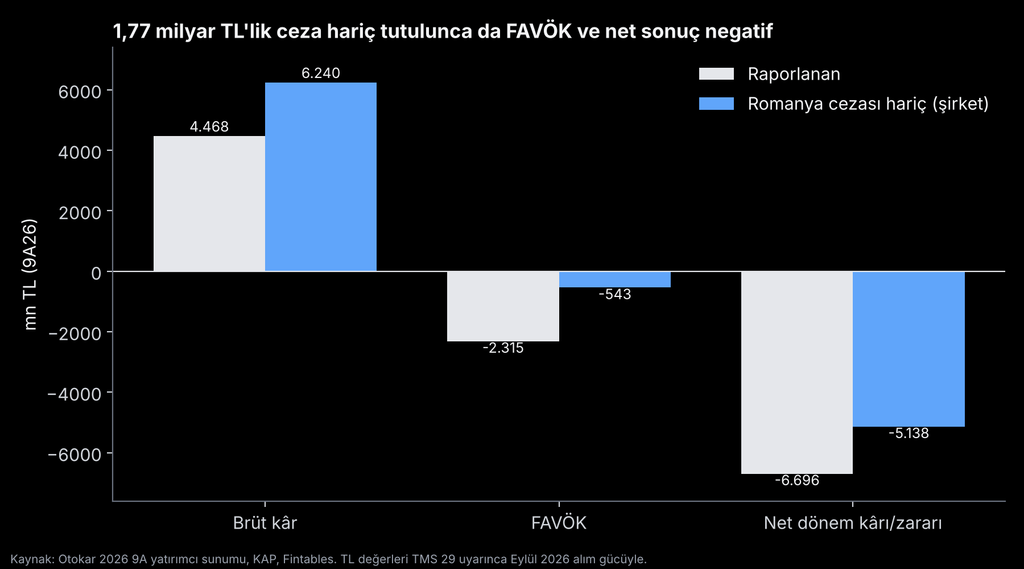
İlk dokuz ayda satış gelirleri yıllık %10 düşüşle 36,1 milyar TL’ye geriledi. Şirketin açıkladığı sonuçlarda, Romanya projesine ilişkin 1,77 milyar TL’lik ceza etkisi bulunuyor.
Şirketin bu etkiden arındırılmış hesaplamasında dokuz aylık brüt kâr marjı %12,4 yerine %16,5 oluyor. Ancak ceza hariç tutulduğunda da FAVÖK 543 milyon TL, net sonuç ise 5,14 milyar TL zarar seviyesinde kalıyor. Ceza sonuçları belirgin biçimde zayıflatsa da kârlılıktaki baskının tamamını açıklamıyor.
Finansman yükü ve nakit ihtiyacı öne çıkıyor
Üçüncü çeyrekte yaklaşık 4,5 milyar TL’ye ulaşan finansman giderleri, operasyonel toparlanmaya rağmen net zararın sürmesinde etkili oldu. Dokuz aylık toplam net zarar da 6,7 milyar TL’ye ulaştı.
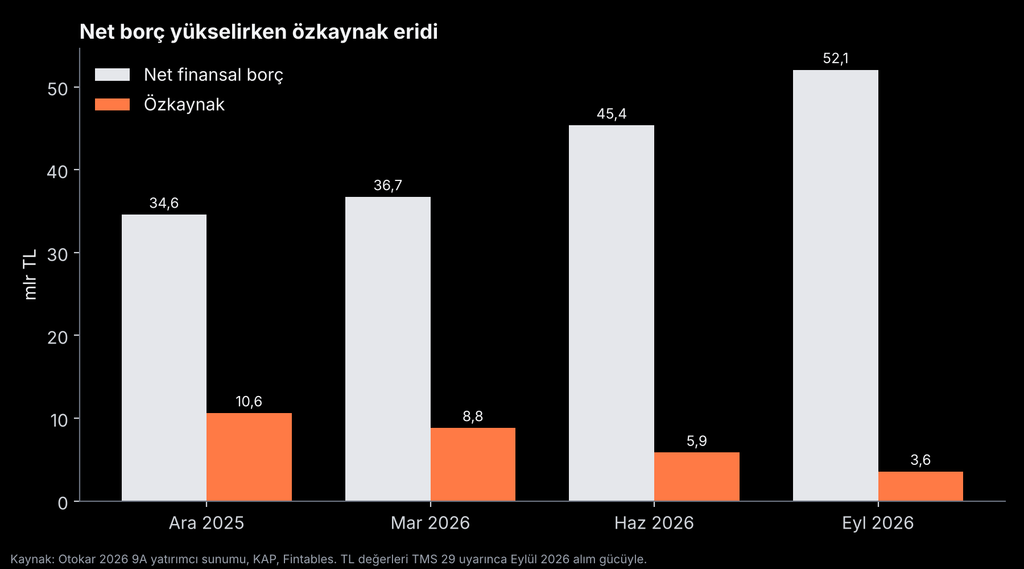
Ana ortaklığa ait özkaynaklar yıl sonundaki 10,6 milyar TL’den 3,54 milyar TL’ye geriledi. Şirket sunumuna göre net finansal borç ise aynı dönemde 34,6 milyar TL’den 52,1 milyar TL’ye yükseldi.
İlk dokuz ayda işletme faaliyetlerinden 7,7 milyar TL nakit çıkışı gerçekleşmesi de finansman ihtiyacının sürdüğünü gösteriyor. Şirket, borç artışında ilk çeyrekte ödenen ceza ve ikinci çeyrekteki şirket satın alması ödemelerini öne çıkarıyor.
Bu tablo, önümüzdeki dönemde teslimatların satışlara katkısının yanında nakit yaratma kapasitesinin ve borçluluğun seyrinin de izlenmesini gerektiriyor.
Yeni ihracat sözleşmesinde yürürlük koşulları izlenecek
Otokar’ın 1 Ekim’de imzaladığı 1,47 milyar dolarlık ihracat sözleşmesi, gelecek dönem faaliyetleri açısından önemli bir başlık. KAP açıklamasına göre sözleşmenin yürürlüğe girmesi; resmi onayların alınmasına, teminat mektubu işlemlerinin tamamlanmasına ve avans ödemesinin yapılmasına bağlı. Araç teslimatlarının 2027’den itibaren başlayarak üç yılda tamamlanması planlanıyor.
Bu nedenle sözleşmenin satışlara katkısı kadar, avans tahsilatının finansman ihtiyacına etkisi de takip edilecek.
Teknik Görünüm
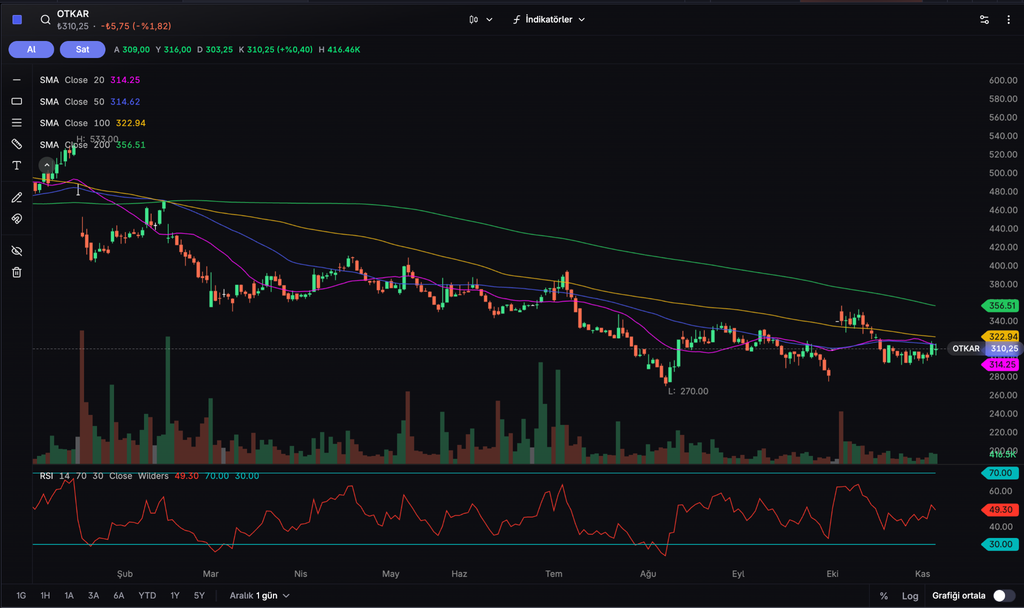
Otokar, ekim başındaki yükselişin ardından geri çekilerek son haftalarda 295–315 TL çevresinde dengelenme arıyor. Anlık görüntüde 310,25 TL’de bulunan fiyatın, 20 ve 50 günlük ortalamaların birleştiği 314–315 TL bandının altında kalması kısa vadeli toparlanmayı sınırlıyor. 100 günlük ortalamanın 322,94 TL, 200 günlük ortalamanın ise 356,51 TL seviyesinde bulunması ve aşağı eğimini koruması, daha uzun vadeli görünümde zayıflığın sürdüğünü gösteriyor.
RSI’ın 49,30 seviyesinde olması, momentumun nötr kaldığına ve alıcıların henüz belirgin üstünlük kuramadığına işaret ediyor. Son haftalarda hacmin ekim başındaki yükselişe kıyasla düşük kalması da toparlanmanın güçlü bir katılımla desteklendiğini söylemeyi zorlaştırıyor. Olası yukarı hareketlerde ortalamaların geri kazanılmasına hacim artışının eşlik etmesi önemli.
Yukarıda 314–315 TL ilk direnç bölgesi. Bu bandın üzerinde günlük kapanışlar görülmesi hâlinde 323 TL, ardından 335–350 TL bölgesi izlenebilir. Aşağıda son haftalardaki diplerin bulunduğu 295–300 TL bandı ilk destek; bu bölgenin altında 280 TL, ardından 270 TL’deki ağustos dibi takip edilebilir. Genel görünüm, kısa vadeli dengelenme çabasına rağmen yükselişin güç kazandığına dair henüz yeterli teyit sunmuyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


