


Petkim, 2026’nın üçüncü çeyreğinde yaklaşık 32 milyar TL satış geliri ve 817 milyon TL net zarar açıkladı. Dolar bazında satış gelirleri geçen yılın aynı dönemine göre %22,7 artarak 670 milyon dolara ulaşırken, brüt kârın sıfıra yakın kalması operasyonel kârlılıktaki baskının sürdüğünü gösterdi.
Şirketin açıkladığı FAVÖK ise önceki çeyrekteki 3,6 milyar TL’den 633 milyon TL’ye geriledi. Böylece FAVÖK marjı yaklaşık %2 seviyesinde gerçekleşti.
Kârlılıktaki gerilemenin arkasında ne var ve hissede hangi seviyeler izleniyor?
Ürün marjları ve kapasite kullanımı geriledi
Petkim’in ürün fiyatları ile ham madde maliyetleri arasındaki farkı gösteren Petkim makası, ikinci çeyrekteki 547 dolar/tondan üçüncü çeyrekte 309 dolar/tona geriledi.
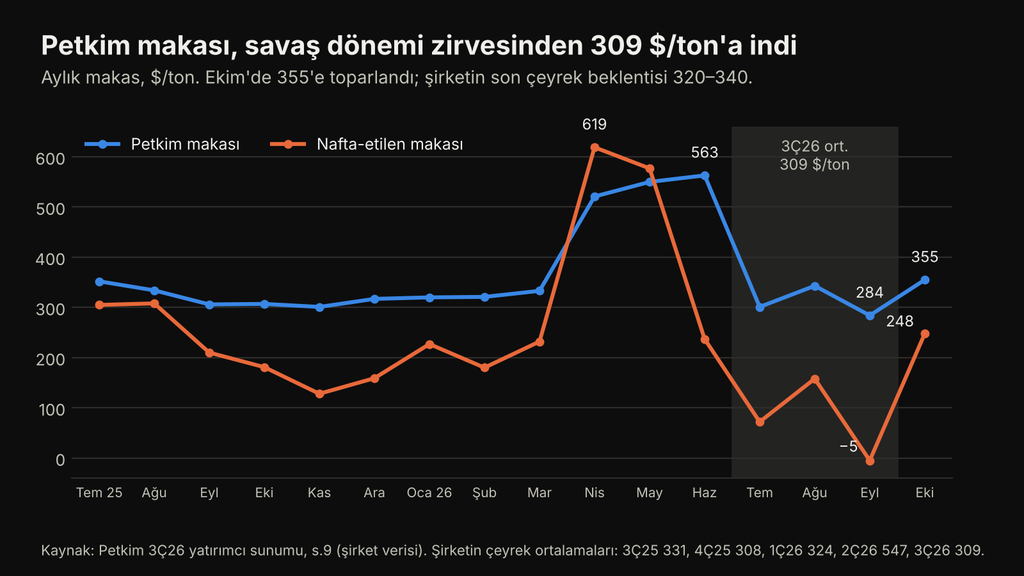
Aynı dönemde üretimden satış hacmi 428 bin tondan 400 bin tona düşerken, toplam kapasite kullanım oranı %54 oldu. Ürünlerden elde edilen farkın daralması ve düşük kapasite kullanımı, maliyetlerin karşılanmasını zorlaştırdı.
Bunun sonucunda dolar bazında satış gelirleri önceki çeyreğe göre %16,5 azalırken brüt kâr 68,8 milyon dolardan yaklaşık 0,6 milyon dolara indi. İkinci çeyrekteki güçlü marj görünümü üçüncü çeyrekte korunamadı.
Net zarardaki daralmada vergi etkisi öne çıktı
Petkim’in net zararı geçen yılın aynı çeyreğindeki yaklaşık 30 milyon dolardan 17 milyon dolara geriledi. Ancak vergi öncesi zarar aynı dönemde 2,2 milyon dolardan 8,5 milyon dolara yükseldi. Net zarardaki yıllık daralmayı sağlayan unsur, vergi giderinin azalması oldu.
Öte yandan STAR Rafinerisi’ne dolaylı ortaklıktan kaynaklanan 57 milyon dolarlık özkaynak yöntemi geliri ve enflasyon muhasebesinden gelen 62 milyon dolarlık net parasal kazanç, dönem sonucunu destekledi.
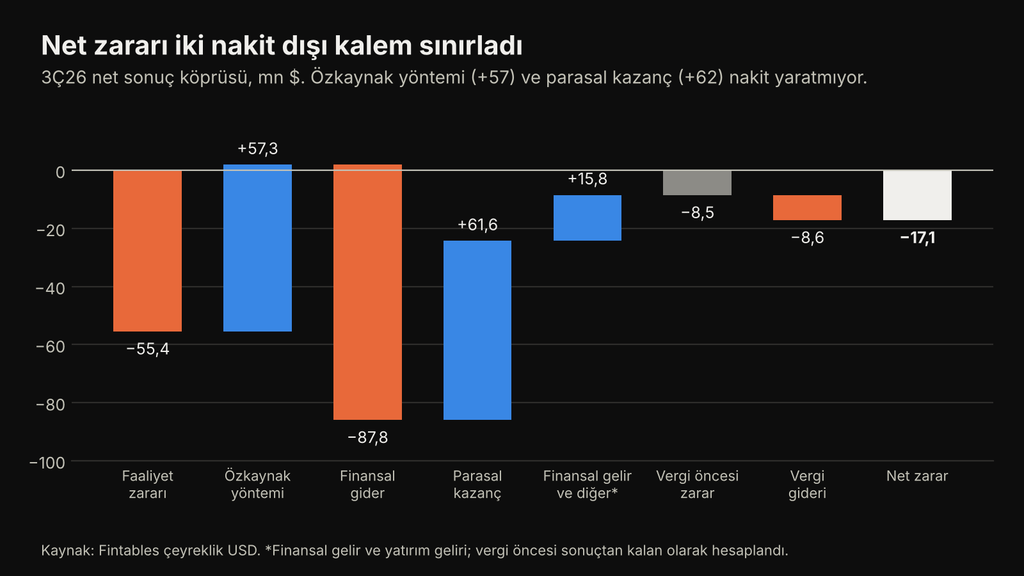
Bu kalemler kâr hesabına katkı sağlasa da aynı dönemde Petkim’e doğrudan nakit girişi anlamına gelmiyor. Bu nedenle net sonuçla birlikte nakit üretimini de izlemek gerekiyor.
Nakit akışında faiz yükü belirleyici
Üçüncü çeyrekte işletme faaliyetlerinden yaklaşık 35 milyon dolar nakit yaratılırken, ödenen faiz de yaklaşık 35 milyon dolar oldu. İşletme nakit akışının önemli bölümünün stok ve alacaklardaki azalıştan gelmesi, operasyonel toparlanmanın henüz güçlü bir nakit üretimine dönüşmediğine işaret ediyor.
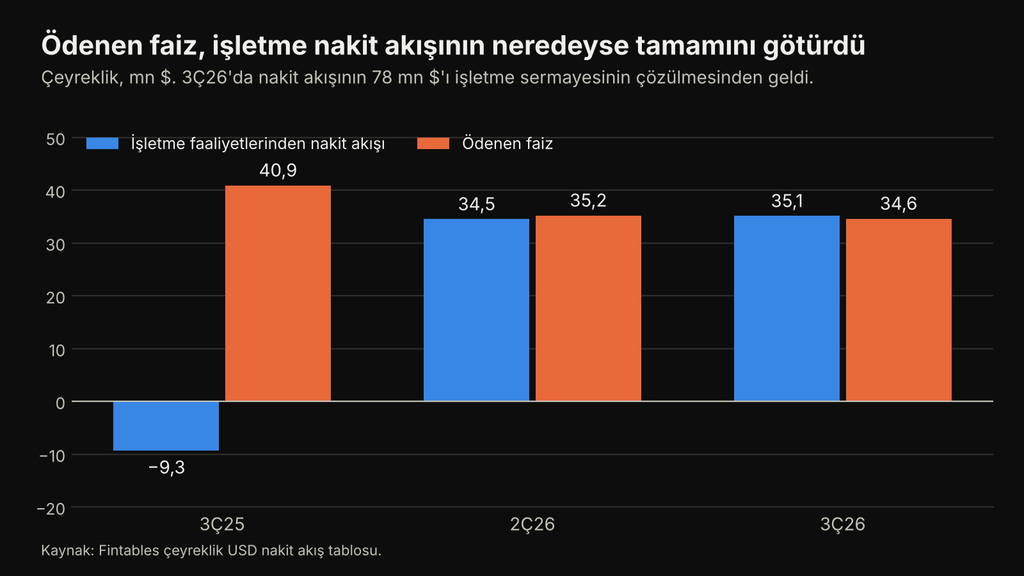
Net borç yaklaşık 1 milyar dolar seviyesinde bulunuyor. Önümüzdeki dönemde ürün marjlarındaki toparlanmanın kapasite kullanımına ve nakit akışına ne ölçüde yansıyacağı önem taşıyacak.
Teknik görünümde toparlanma sınırlı
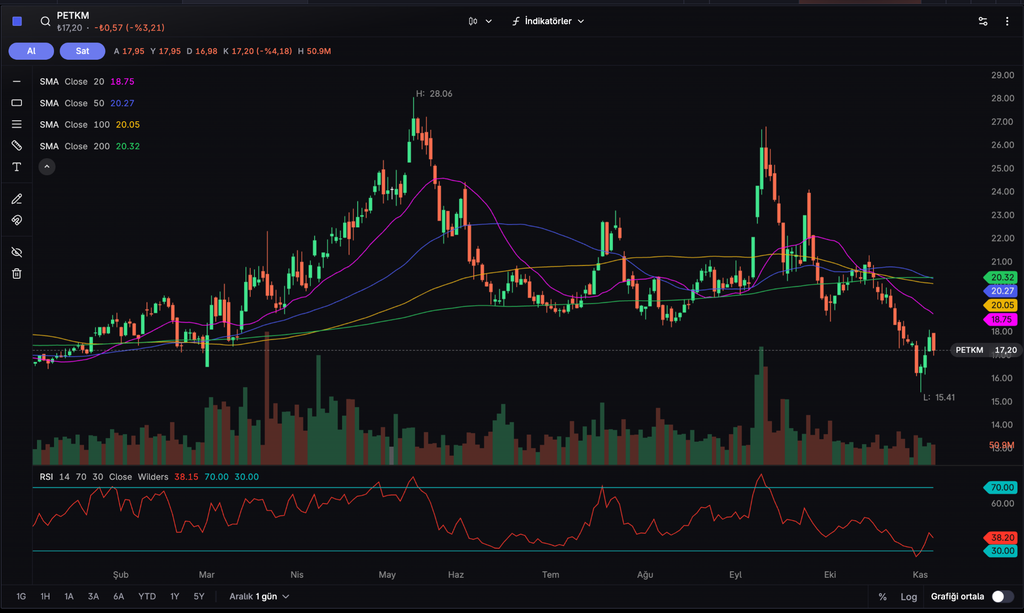
PETKM, 15,41 TL dibinden başlayan tepkinin ardından 17,20 TL seviyesinde bulunuyor. Fiyatın tüm hareketli ortalamaların altında kalması ve 20 günlük ortalamanın aşağı eğimini koruması, düşüş eğiliminin sürdüğüne işaret ediyor. RSI’ın aşırı satım bölgesinden yaklaşık 38’e toparlanması satış baskısının hafiflediğini gösterse de son yükselişin ardından yeniden gerilemesi, tepkinin henüz güç kazanmadığını düşündürüyor.
Yukarıda bugünkü zirve ve önceki seansın tepesinin bulunduğu 17,95–18,10 TL bandı ilk direnç bölgesi. Bu alanın üzerinde kapanışlar, 18,75 TL’deki 20 günlük ortalamaya doğru toparlanmayı destekleyebilir. Ardından 50, 100 ve 200 günlük ortalamaların toplandığı 20,05–20,32 TL bandı, orta vadeli görünüm açısından daha güçlü bir eşik oluşturuyor.
Aşağıda gün içi dip olan 16,98 TL yakın izleme seviyesi; devamında 16,00–16,25 TL bölgesi ve 15,41 TL’deki son dip öne çıkıyor. Son dibin altında kapanışlar düşüşün devamı riskini artırabilir. Genel görünüm zayıflığını korurken, toparlanmanın güçlenmesi için ilk direnç bölgesinin hacimle aşılması ve RSI’ın 50 eşiğine doğru ilerlemesi izlenecek.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


