


Oyak Çimento, 3Ç26 finansal sonuçlarını 4 Kasım akşamı açıkladı. Şirket çeyrekte 17,8 milyar TL satış ve 3,0 milyar TL net kâr bildirdi. Net kâr yıllık bazda düşse de piyasa beklentisinin belirgin üzerinde geldi ve çeyreklik toparlanma dikkat çekti.
Çeyreğin Özeti
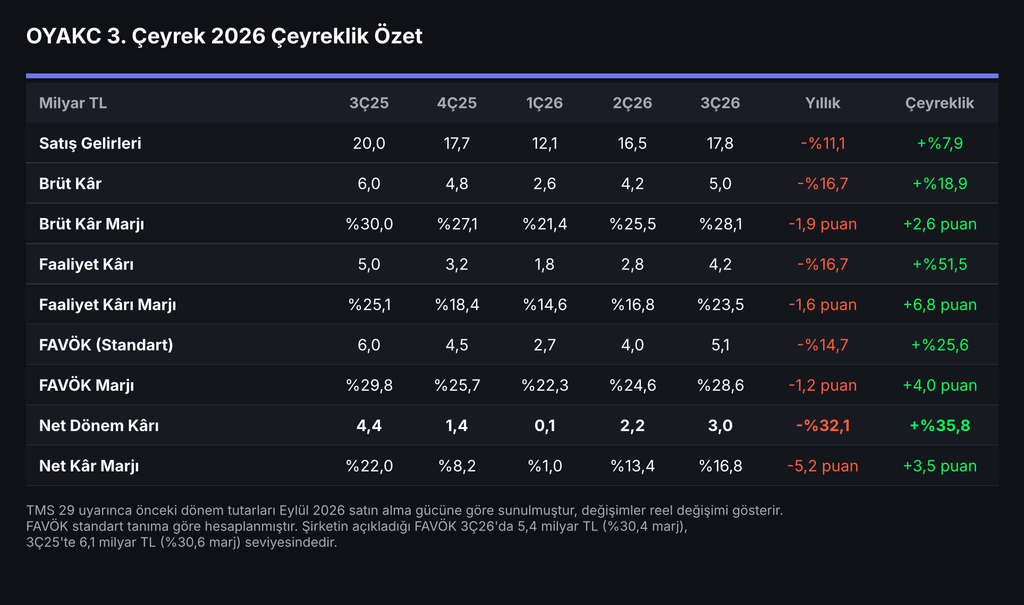
Net satışlar 17,8 milyar TL oldu. Bir önceki yılın aynı çeyreğine göre %11,1 düşüş var. İkinci çeyreğe göre artış %7,9. Brüt kâr 5,0 milyar TL ile yıllık %16,7 geriledi. Brüt marj %28,1 oldu (3Ç25: %30,0). Şirketin kendi tanımıyla FAVÖK 5,4 milyar TL oldu. Yıllık düşüş %12, çeyreklik artış %33 ve marj %30,4. Faaliyet kârı 4,2 milyar TL ile yıllık %16,7 düştü, çeyreklik %51,5 arttı. Net kâr 3,0 milyar TL oldu. Yıllık düşüş %32,1, çeyreklik artış %35,8. İlk 9 ayda satışlar %12 düşüşle 46,3 milyar TL, net kâr %44 düşüşle 5,3 milyar TL oldu.
Beklentilerle Karşılaştırma
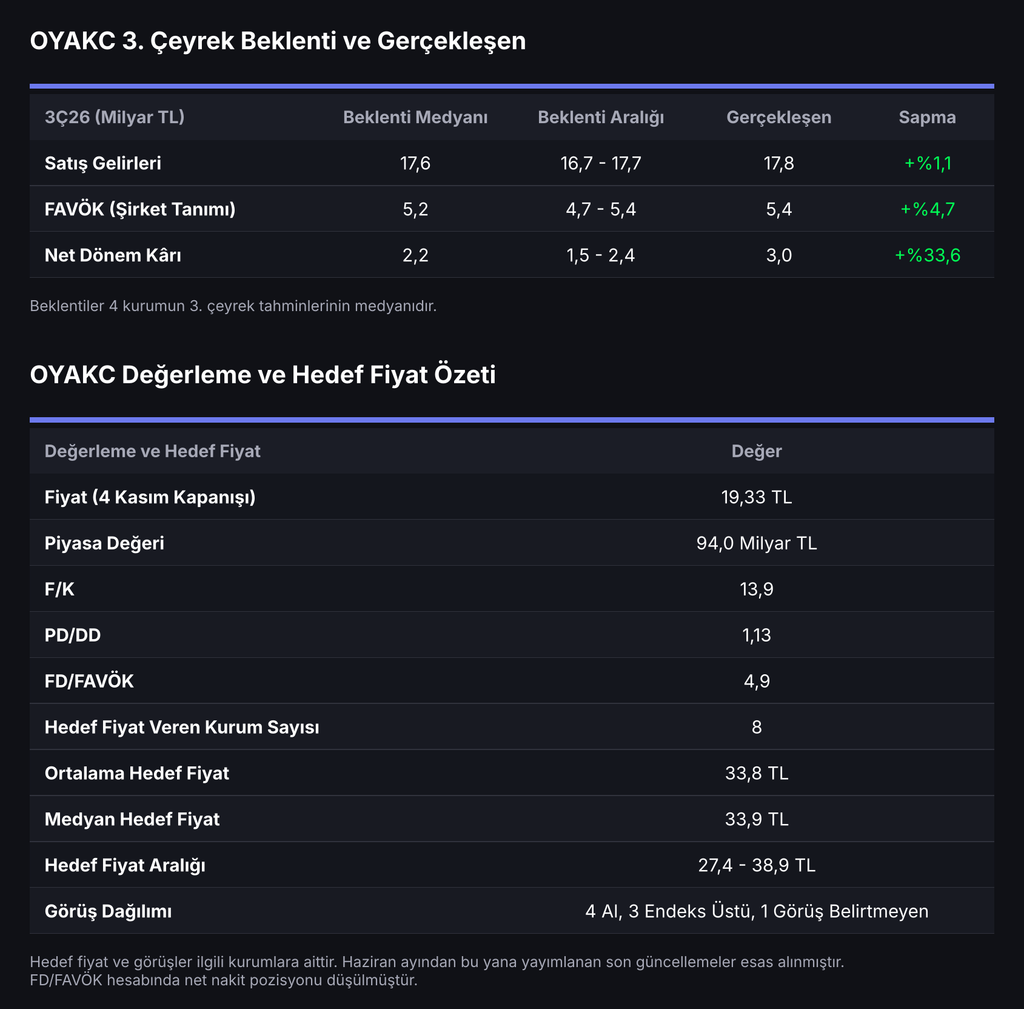
Sonuçlar 4 kurumun tahminlerinin ortancasına göre şu tabloyu veriyor. Satışlar 17,8 milyar TL ile ortanca beklenti olan 17,6 milyar TL’nin %1,1 üzerinde geldi. Tahmin aralığı 16,7 ile 17,7 milyar TL arasındaydı. Şirket tanımlı FAVÖK 5,4 milyar TL oldu. Ortanca beklenti 5,2 milyar TL idi, sapma %4,7 yukarı yönlü. Standart FAVÖK hesabıyla 5,1 milyar TL olan rakam ortanca beklentinin %1,6 altında kalıyor. Net kâr 3,0 milyar TL ile ortanca beklenti olan 2,2 milyar TL’nin %33,6 üzerinde gerçekleşti. Beklenti aralığı 1,5 ile 2,4 milyar TL idi. Genel resim, satış ve FAVÖK çizgisinde sınırlı, net kârda belirgin bir pozitif sapma.
Çimento ve Hazır Beton
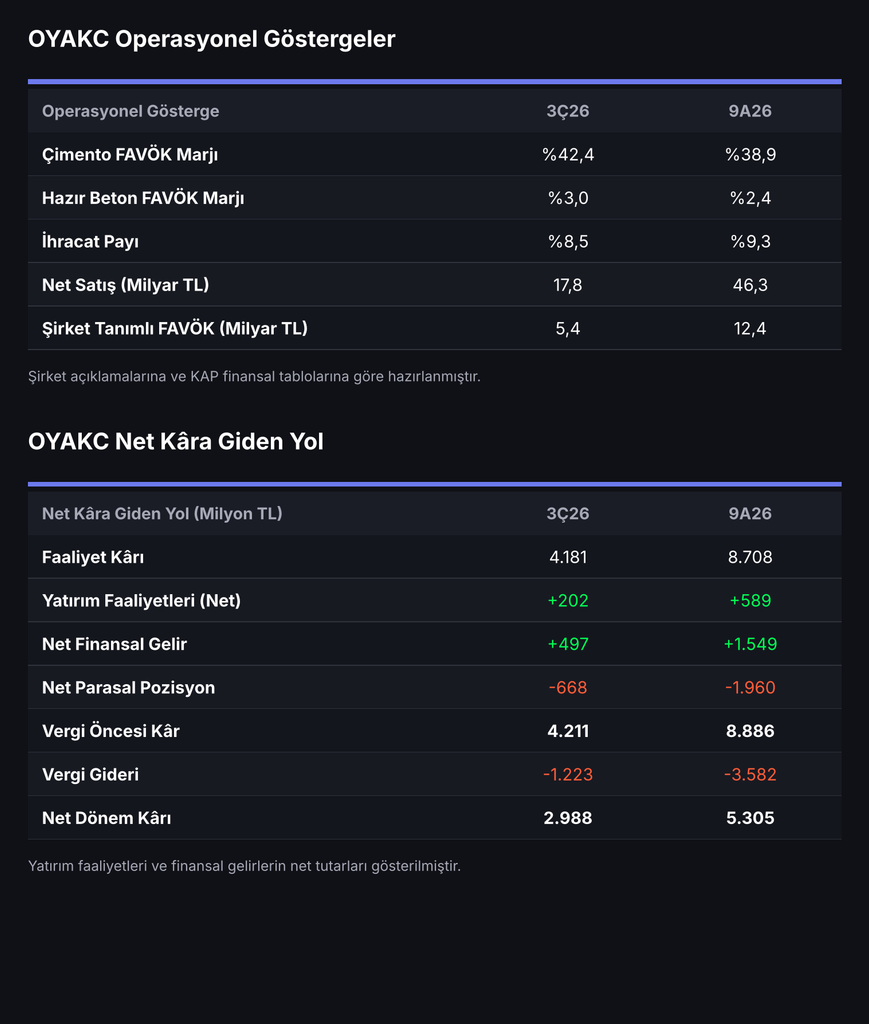
Çimento faaliyetlerinde FAVÖK marjı çeyrekte %42,4 ile ilk 9 aydaki %38,9’un belirgin üzerine çıktı. Hazır beton marjı %3,0 oldu ve ilk 9 aydaki %2,4’ün üzerinde ancak düşük kaldı.
Satış hacminde çimento çeyreklik %6 artarken hazır beton %3 geriledi. İhracatın satışlardaki payı %8,5 oldu (ilk 9 ay %9,3). Şirket ihracat tarafında navlun maliyetlerinin Hürmüz Boğazı’ndaki gelişmelerden etkilendiğini belirtti. Sektör genelinde Türk Çimento verilerine göre ilk 7 ayda iç satışlar %3, ihracat %1 azaldı.
Net Kâra Giden Yol
Faaliyet kârı 4,2 milyar TL oldu. Yatırım faaliyetlerinden net 0,2 milyar TL gelir elde edildi. Net kasa pozisyonu sayesinde finansal gelirler 1,1 milyar TL, finansal giderler 0,6 milyar TL oldu ve net finansal gelir 0,5 milyar TL seviyesinde gerçekleşti. Buna karşın net parasal pozisyon kaybı 0,7 milyar TL oldu. Vergi öncesi kâr 4,2 milyar TL, vergi gideri 1,2 milyar TL (efektif oran %29,0) ve net dönem kârı 3,0 milyar TL olarak gerçekleşti. Net kârdaki sürprizin büyük bölümü operasyondan, yani faaliyet kârındaki toparlanmadan geliyor. Şirketin azınlık payı bulunmadığı için kârın tamamı ana ortaklığa ait.
Enerji Dönüşümü ve Yapısal Değişiklik
115 MW gücündeki Beypazarı GES Nisan 2026’da devreye girdi. Şirket yenilenebilir enerji payı hedefini %25 olarak tanımlıyor. Alternatif yakıt oranı %28,2 seviyesinde ve 13,5 MW kapasiteli atık ısı geri kazanım yatırımı sürüyor. 1 Ekim 2026’dan itibaren hazır beton ve agrega faaliyetleri CIMPOR Yapı Malzemeleri A.Ş. çatısı altında yürütülüyor.
Nakit Akışı ve Bilanço
Eylül sonu itibarıyla nakit 10,0 milyar TL, kısa vadeli finansal yatırımlar 5,4 milyar TL ve finansal borçlar 1,8 milyar TL seviyesinde. Net nakit pozisyonu yaklaşık 13,6 milyar TL, özkaynaklar 83,4 milyar TL. Çeyrekte işletme faaliyetlerinden nakit girişi 3,0 milyar TL, yatırım harcaması 1,1 milyar TL oldu. Şirket 2025 yılı için kâr payı dağıtmadı.
Değerleme
4 Kasım kapanış fiyatıyla piyasa değeri 94,0 milyar TL. Son 12 aylık verilerle F/K 13,9x ve PD/DD 1,13x. Net nakit pozisyonu düşüldüğünde FD/FAVÖK 4,9x olarak hesaplanıyor.
Teknik Görünüm ve Kurum Beklentileri
Hisse son bir haftada %5,6 yükseldi ve aynı sürede BIST 100 %2,8 arttı. Son bir ayda hisse %6,7 gerilerken endeks %7,2 düştü. Bir yıllık dönemde ise hisse %11,7 düşerken endeks %4,6 yükseldi.
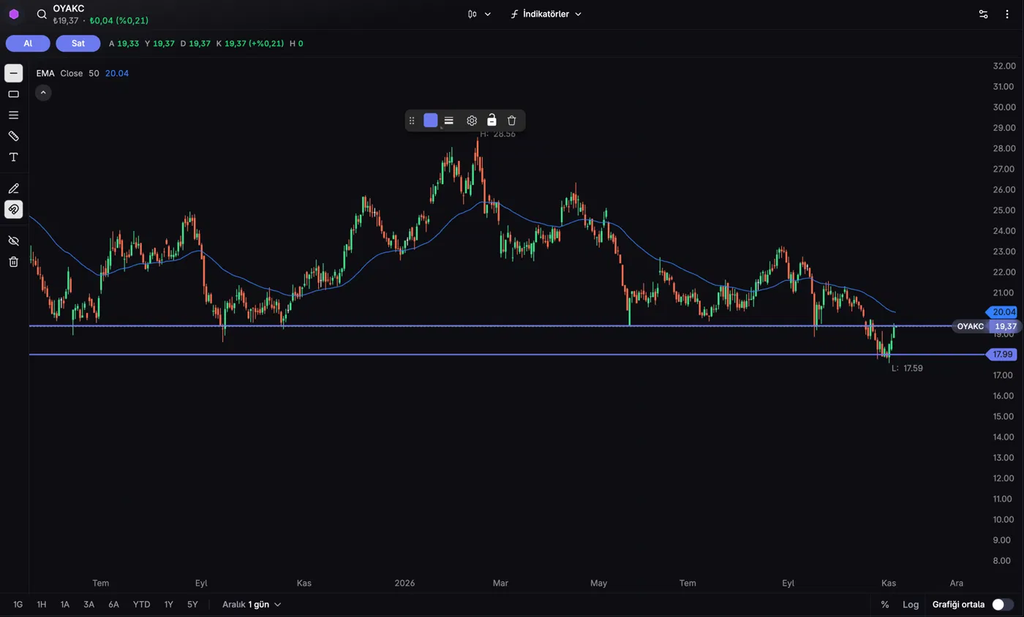
Teknik görünümde hisse 16 Şubat 2026’da 28,56 TL ile 52 haftalık zirvesini gördü. Şubat zirvesinden sonra 50 günlük üstel hareketli ortalamanın (20,04 TL) altında zayıf seyreden fiyat, Ekim’de sert gerileyerek 2 Kasım’da 17,59 TL ile 52 haftalık dibi gördü. Hisse bu seviyeden toparlandı. Yukarı yönde 19,4 TL civarındaki yatay bölge ve 20,04 TL’deki ortalama, aşağı yönde 17,99 TL desteği ile 17,59 TL’deki 52 haftalık dip takip edilecek seviyeler.
Haziran 2026’dan bu yana hedef fiyat yayımlayan 8 kurumun ortalama hedefi 33,8 TL, ortancası 33,9 TL. Hedefler 27,4 ile 38,9 TL arasında dağılıyor. Görüş bildiren 7 kurumun 4’ü al, 3’ü endeks üstü görüşünde.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


