


Anadolu Efes, 3Ç26 finansal sonuçlarını 4 Kasım akşamı açıkladı. Şirket çeyrekte 88,8 milyar TL satış ve 4,4 milyar TL ana ortaklık net kârı bildirdi. Konsolide hacim %6,5 artarken Türkiye bira pazarındaki sert daralma ve marj baskısı kârlılığı geriletti.
Çeyreğin Özeti
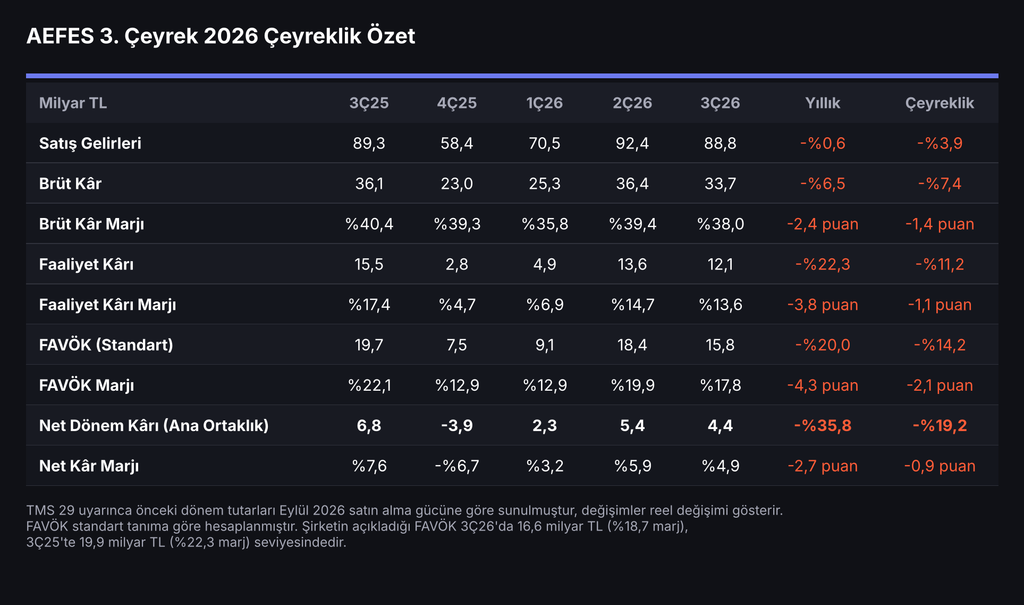
Net satışlar 88,8 milyar TL oldu. Bir önceki yılın aynı çeyreğine göre %0,6 düşüş var. İkinci çeyreğe göre düşüş %3,9.
Brüt kâr 33,7 milyar TL ile yıllık %6,5 geriledi. Brüt marj %38,0 oldu (3Ç25: %40,4). Şirketin kendi tanımıyla FAVÖK 16,6 milyar TL oldu. Yıllık düşüş %16,7, marj %18,7 ve marj kaybı 361 baz puan. Faaliyet kârı 12,1 milyar TL ile yıllık %22,3 düştü. Ana ortaklık net kârı 4,4 milyar TL oldu. Yıllık düşüş %35,8, çeyreklik düşüş %19,2. İlk 9 ayda satışlar %2,8 artışla 251,6 milyar TL, net kâr %19,8 düşüşle 12,1 milyar TL oldu.
Not: Rapordaki rakamlar TMS 29 uyarınca enflasyona göre düzeltilmiştir. Önceki dönem verileri Eylül 2026 satın alma gücüyle ifade edildiği için yıllık değişimler reel değişimdir. FAVÖK tanımları da kaynaklar arasında farklılaşabilir. Şirketin kendi tanımı diğer faaliyet gelir ve giderlerini içerirken standart FAVÖK hesabı bunları dışarıda bırakır. Bu yazıda şirket tanımlı rakam kullanılmış, standart hesapla bulunan 15,8 milyar TL ise ayrıca belirtilmiştir.
Beklentilerle Karşılaştırma
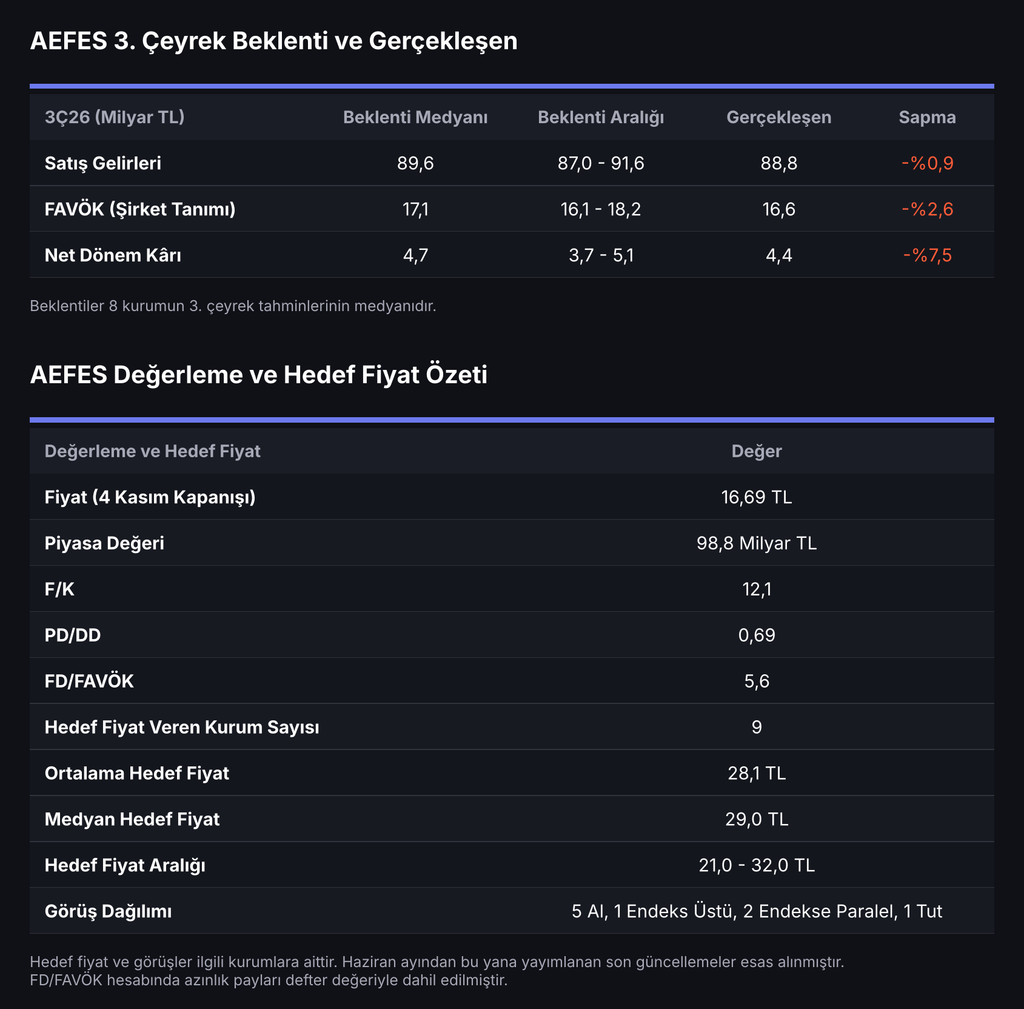
Sonuçlar 8 kurumun tahminlerinin ortancasına göre şu tabloyu veriyor. Satışlar 88,8 milyar TL ile ortanca beklenti olan 89,6 milyar TL’nin %0,9 altında kaldı. Tahmin aralığı 87,0 ile 91,6 milyar TL arasındaydı. Şirket tanımlı FAVÖK 16,6 milyar TL oldu. Ortanca beklenti 17,1 milyar TL idi, sapma %2,6 aşağı yönlü. Standart FAVÖK hesabıyla fark %7,3 seviyesine çıkıyor. Net kâr 4,4 milyar TL ile ortanca beklenti olan 4,7 milyar TL’nin %7,5 altında kaldı. Beklenti aralığı 3,7 ile 5,1 milyar TL idi. Genel resim, satış çizgisinde küçük, kârlılıkta daha belirgin bir negatif sapma.
Bira Grubu: Türkiye’deki Zayıflık Belirleyici
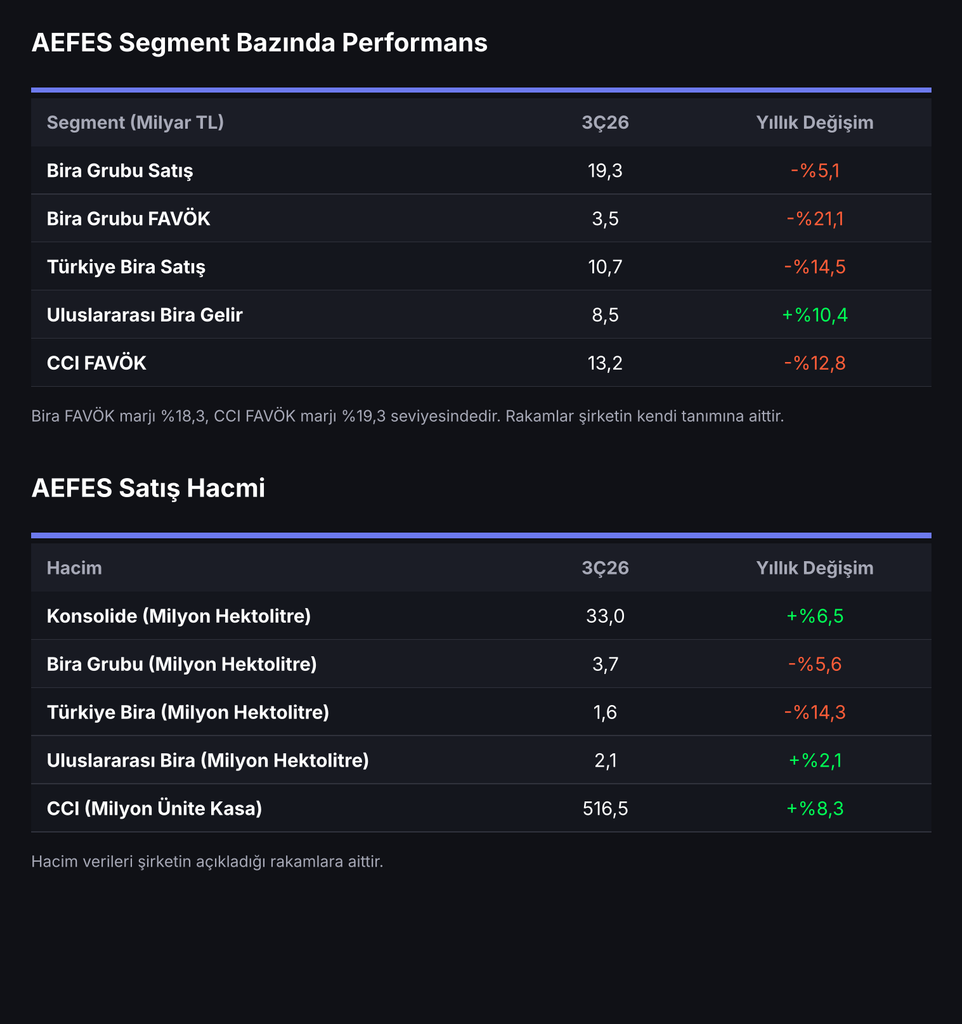
Bira Grubu hacmi 3,7 milyon hektolitre ile %5,6 geriledi. Satışlar 19,3 milyar TL ile %5,1 düştü. FAVÖK 3,5 milyar TL ile %21,1 azaldı ve marj %18,3 seviyesine indi. Türkiye bira hacmi 1,6 milyon hektolitre ile %14,3 daraldı. İlk 9 aydaki daralma %14,8. Şirket Ağustos ayını son 10 yılın en zayıf ayı olarak tanımladı. Türkiye bira satışları da 10,7 milyar TL ile %14,5 geriledi. Uluslararası bira tarafı ise dengeleyici oldu. Hacim %2,1 artışla 2,1 milyon hektolitre, gelir %10,4 artışla 8,5 milyar TL oldu. Kazakistan üst üste 6. çeyrekte büyüme kaydetti ve TL bazda hektolitre başına gelir %20 arttı. Bira Grubunun net kârı 892 milyon TL oldu. Net borç/FAVÖK oranı 5,1x (TMS 29 hariç 3,3x) ile grubun en yüksek kaldıraçlı kalemi olmaya devam ediyor.
Coca-Cola İçecek: Hacim Güçlü, Marj Baskılı
CCI’da hacim %8,3 artışla 516,5 milyon ünite kasa oldu. Satışlar 68,4 milyar TL’ye ulaştı. FAVÖK %12,8 azalışla 13,2 milyar TL oldu ve marj %19,3 seviyesinde kaldı. Net kâr 7,8 milyar TL, serbest nakit akışı ise 17,4 milyar TL. Güçlü hacme rağmen FAVÖK’ün gerilemesi, maliyet tarafındaki baskının hacim katkısını aştığını gösteriyor.
Net Kâra Giden Yol
Faaliyet kârı 12,1 milyar TL. Net parasal pozisyon kazancı 4,2 milyar TL oldu. Finansal giderler 7,4 milyar TL, finansal gelirler 2,3 milyar TL ve net finansman gideri yaklaşık 5,1 milyar TL oldu. Vergi öncesi kâr 11,1 milyar TL, vergi gideri 2,8 milyar TL ve dönem kârı 8,3 milyar TL olarak gerçekleşti. Bunun 4,0 milyar TL’si azınlık payına gittiği için ana ortaklık net kârı 4,4 milyar TL’de kaldı. Burada dikkat çeken nokta, CCI’ın yüksek kâr katkısının önemli bölümünün azınlık payı olarak ayrışması. Dolayısıyla konsolide kârdaki güç, ana ortaklık kârına tam yansımıyor.
Nakit Akışı ve Bilanço
Şirket çeyrekte 16,5 milyar TL serbest nakit akışı üretti (3Ç25: 12,2 milyar TL). İşletme faaliyetlerinden nakit girişi 26,0 milyar TL, yatırım harcaması 4,8 milyar TL oldu. 30 Eylül itibarıyla nakit 51,7 milyar TL, toplam finansal borç 101,6 milyar TL ve net borç yaklaşık 49,7 milyar TL seviyesinde. Konsolide net borç/FAVÖK oranı 0,9x.
Yönlendirme Güncellemesi
Şirket Bira Grubu hacim beklentisini düşük tek haneli daralmadan orta tek haneli daralmaya revize etti. Bira FAVÖK marjında 250 baz puan daralma bekleniyor (TMS 29 hariç 200 baz puan). CCI tarafında uluslararası hacim beklentisi düşük çift haneliye yükseltildi, Türkiye için yatay hacim bekleniyor.
Değerleme
4 Kasım kapanış fiyatıyla piyasa değeri 98,8 milyar TL. Son 12 aylık verilerle F/K 12,1x ve PD/DD 0,69x. Azınlık payları defter değeriyle dahil edildiğinde FD/FAVÖK 5,6x olarak hesaplanıyor.
Teknik Görünüm ve Kurum Beklentileri
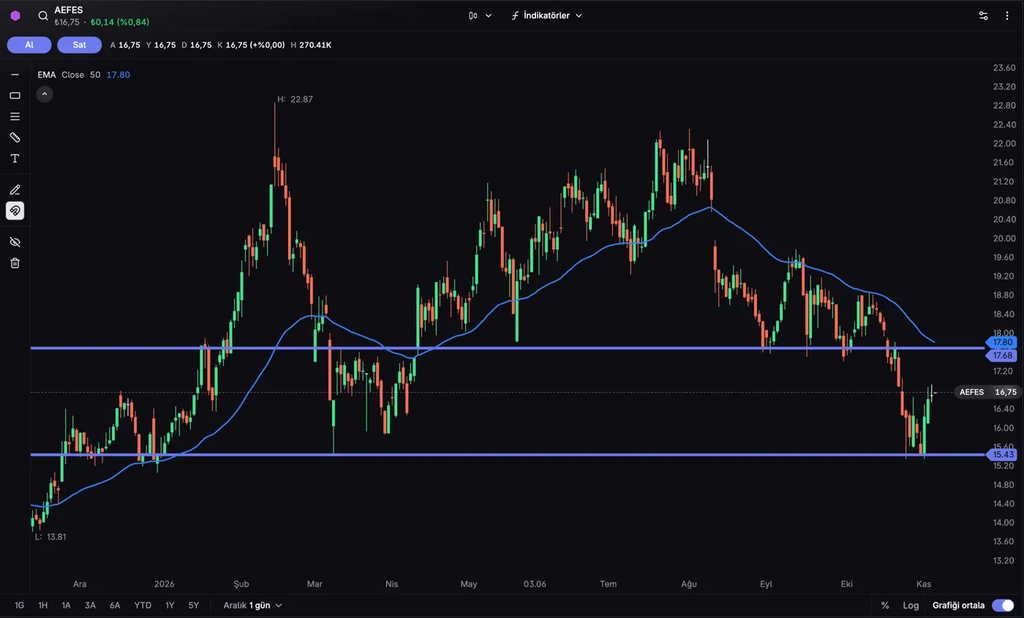
Teknik görünümde hisse 9 Şubat 2026’da 22,87 TL ile 52 haftalık zirvesini gördü. Ağustos başından itibaren zayıflayan fiyat, 50 günlük üstel hareketli ortalamanın (17,80 TL) altında seyrediyor ve Ekim sonunda 15,43 TL desteğine kadar geriledi. Hisse bu seviyeden toparlandı. Yukarı yönde 17,68 TL yatay direnci ve 17,80 TL’deki ortalama, aşağı yönde 15,43 TL desteği ile 13,42 TL’deki 52 haftalık dip takip edilecek seviyeler.
Haziran 2026’dan bu yana hedef fiyat yayımlayan 9 kurumun ortalama hedefi 28,1 TL, ortancası 29,0 TL. Hedefler 21,0 ile 32,0 TL arasında dağılıyor. Görüşlerin dağılımı 5 al, 1 endeks üstü, 2 endekse paralel ve 1 tut şeklinde.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


