

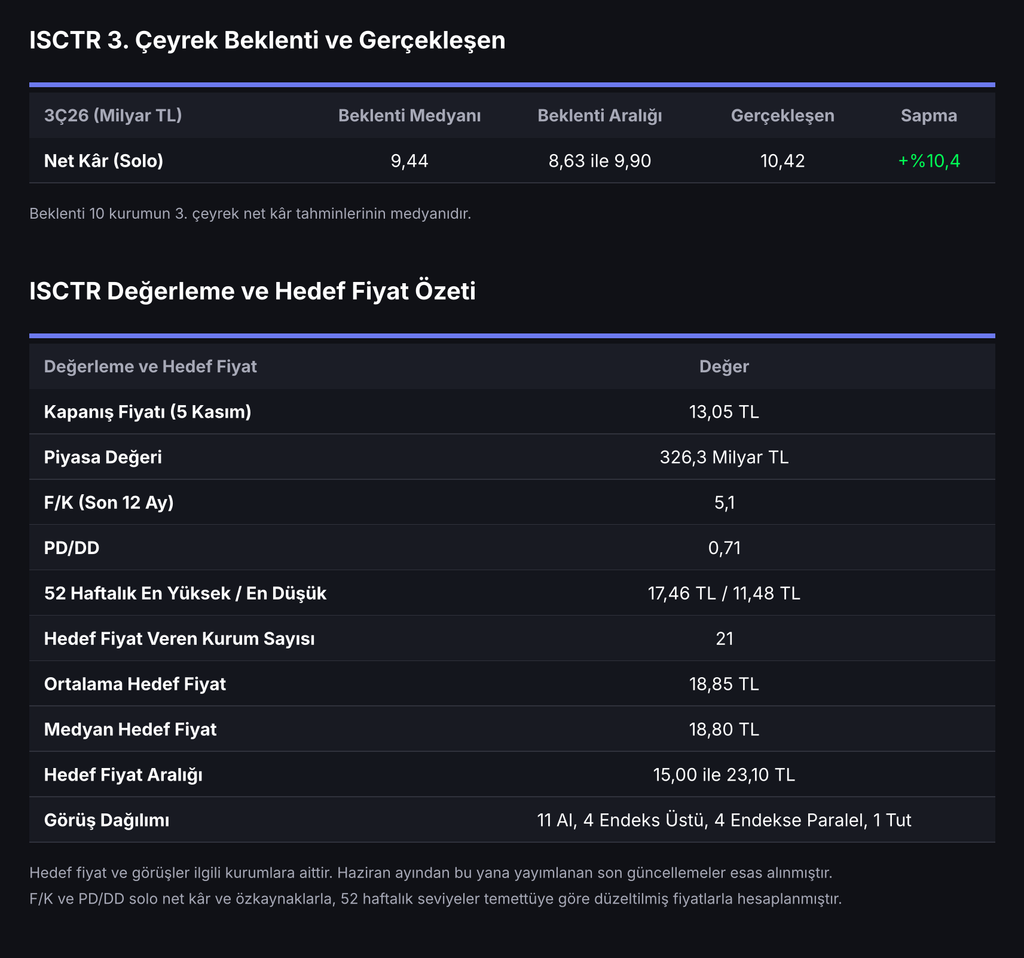
İş Bankası, 2026’nın üçüncü çeyreğinde 10,42 milyar TL solo net kâr açıkladı. Net kâr önceki çeyreğe göre %7,9 artarken 9,44 milyar TL seviyesindeki medyan piyasa beklentisini %10,4 aştı ve 8,63 ile 9,90 milyar TL arasındaki tahmin aralığının da üzerinde kaldı. Yıllık bazda ise kâr %26,7 geriledi. Swap maliyetlerindeki düşüşle birlikte net faiz marjında toparlanma başladı. Ancak tablonun ayrıntısına bakıldığında bankanın iştiraklerden gelen kâr hariç faaliyetlerinin zarar ettiği, net kârın tamamının iştiraklerden ve vergi gelirinden geldiği görülüyor.
Çeyreğin Özeti
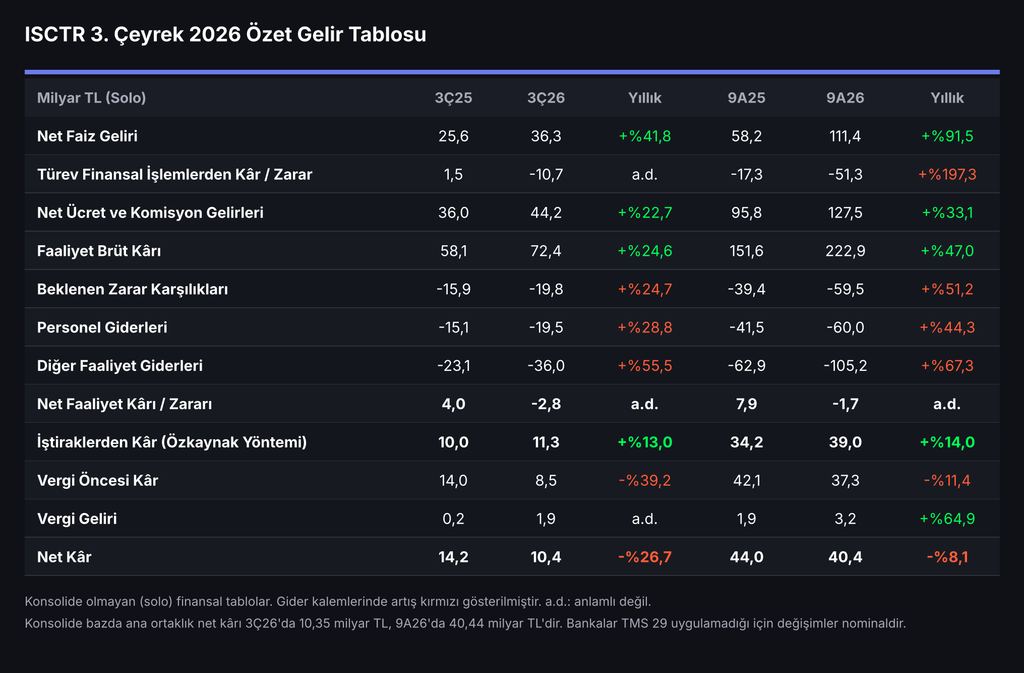
Solo bazda net faiz geliri yıllık %41,8 artışla 36,3 milyar TL’ye çıktı. Buna karşın türev işlemlerden 10,7 milyar TL zarar yazıldı, geçen yılın aynı döneminde bu kalem 1,5 milyar TL kârdı. Banka yönetiminin açıkladığı swap maliyetleri sonrası net faiz geliri ise çeyreklik %20,4 artışla 24,4 milyar TL oldu. Net ücret ve komisyon gelirleri yıllık %22,7 artışla 44,2 milyar TL’ye ulaştı ancak önceki çeyreğe göre %2,3 geriledi. Faaliyet brüt kârı yıllık %24,6 artışla 72,4 milyar TL oldu.
Gider tarafında personel giderleri %28,8 artışla 19,5 milyar TL’ye, diğer faaliyet giderleri %55,5 artışla 36,0 milyar TL’ye yükseldi. Beklenen zarar karşılıkları %24,7 artışla 19,8 milyar TL oldu. Dokuz aylık net kâr ise yıllık %8,1 gerileyerek 40,4 milyar TL’ye indi.
Net Kâr Beklentilerin Üzerinde
Kurumların üçüncü çeyrek net kâr tahminleri 8,63 ile 9,90 milyar TL arasında yoğunlaşırken gerçekleşen 10,42 milyar TL ile tahmin aralığının üst sınırı da aşıldı. Beklentiyi aşan sonuçta swap dahil net faiz gelirindeki toparlanma ve emekli sandığı karşılıkları hariç faaliyet giderlerinin önceki çeyreğe göre %0,6 gerilemesi etkili oldu. Konsolide bazda ise ana ortaklığa düşen net kâr 10,35 milyar TL ile solo rakama yakın gerçekleşti.
Bankacılık Faaliyetleri Zarar, Kârı İştirakler Taşıdı
Banka bilançolarını okurken en kritik ayrım, kârın bankacılık faaliyetlerinden mi yoksa iştiraklerden mi geldiğidir. İş Bankası’nın solo tablolarında faaliyet brüt kârından karşılıklar, personel ve diğer faaliyet giderleri düşüldüğünde üçüncü çeyrekte 2,8 milyar TL net faaliyet zararı oluşuyor. Geçen yılın aynı döneminde bu kalem 4,0 milyar TL kârdı. Dokuz aylık bazda da 1,7 milyar TL zarar söz konusu.
Bu açığı özkaynak yöntemiyle değerlenen iştiraklerden gelen 11,3 milyar TL’lik kâr kapattı. İştirak kârı yıllık %13 artsa da ilk yarının çeyreklik ortalamasının altında kaldı. İştiraklerden gelen kâr tek başına net kârın %109’una denk geliyor. Vergi öncesi kâr 8,5 milyar TL olurken ağırlıklı olarak ertelenmiş vergi kaynaklı 1,9 milyar TL’lik vergi geliri net kârı 10,4 milyar TL’ye taşıdı. Bu yapı, bankanın kâr gücünün bu dönemde iştirak portföyüne dayandığını, bankacılık tarafında ise marj toparlanmasının henüz giderleri karşılayacak düzeye ulaşmadığını gösteriyor. Dokuz aylık bazda faaliyet giderlerinin faaliyet brüt kârına oranı %74,1 seviyesinde.
Marjda Toparlanma Başladı
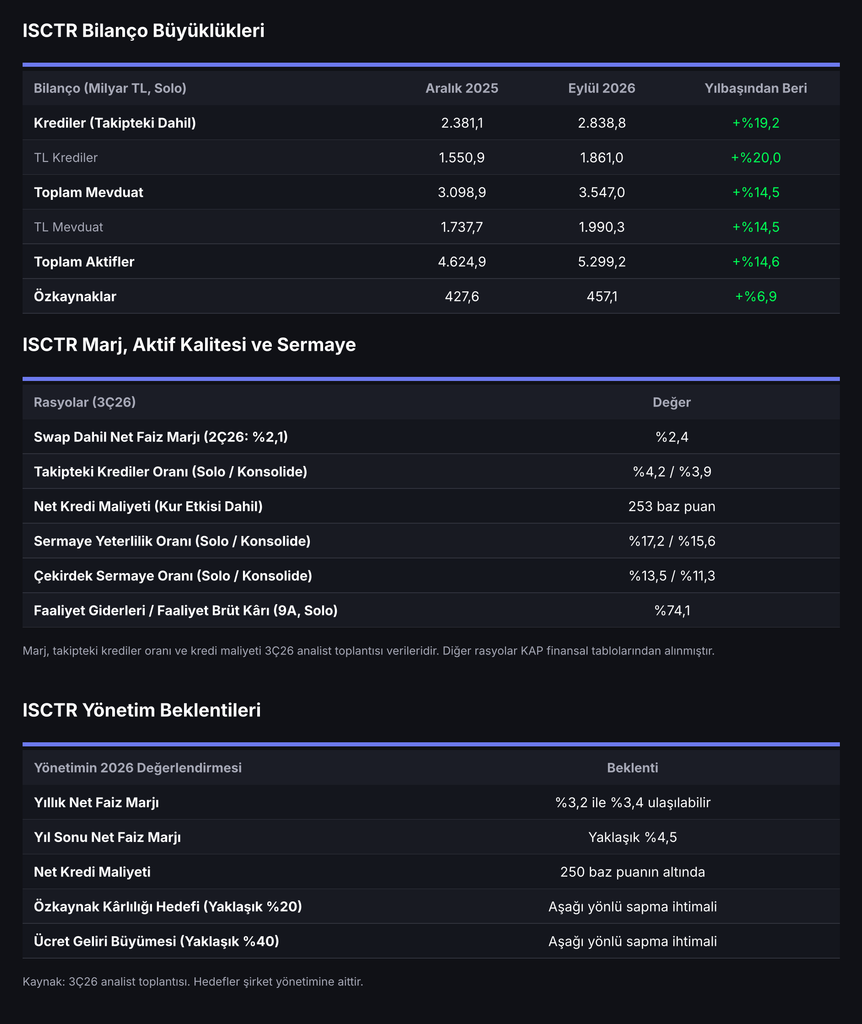
Banka yönetimi, swap maliyetleri dahil net faiz marjının ikinci çeyrekteki %2,1’den üçüncü çeyrekte %2,4’e yükseldiğini açıkladı. Ağustos sonunda haftalık repo ihalelerinin yeniden başlamasıyla fonlama maliyetleri geriledi ve yalnızca Eylül ayında mevduat maliyetlerinde yaklaşık 200 baz puanlık düşüş görüldü. Eylül ayı net faiz marjının yaklaşık %3,2’ye ulaştığı, Ekim’deki 100 baz puanlık politika faizi indiriminin de mevduat maliyetlerini desteklediği belirtildi. Yönetim yıl sonu marj seviyesinin yaklaşık %4,5 olmasını beklerken yıllık %3,2 ile %3,4 aralığındaki marj beklentisini ulaşılabilir görüyor. Marjdaki bu toparlanma, bankacılık faaliyetlerinin yeniden kâra geçmesi açısından en önemli takip başlığı.
Bilanço tarafında takipteki krediler dahil solo krediler yılbaşından bu yana %19,2 artışla 2,84 trilyon TL’ye, toplam mevduat %14,5 artışla 3,55 trilyon TL’ye ulaştı. TL krediler üçüncü çeyrekte %3,4 büyüdü. Yönetim, Temmuz ve Ağustos aylarında yüksek fonlama maliyetleri nedeniyle hacimden çok fiyatlamaya odaklanıldığını, son çeyrekte ise kredi kullandırımlarının hızlanmasının beklendiğini belirtti.
Ücret Gelirleri ve Giderler Kârlılığı Sınırlıyor
Yönetim, kredi büyümesindeki seçici yaklaşımın kredi bağlantılı komisyonları sınırladığını ve yıllık yaklaşık %40’lık ücret geliri büyüme hedefinde aşağı yönlü sapma ihtimali bulunduğunu ifade etti. Gider tarafında emekli sandığı karşılıkları hariç faaliyet giderleri dokuz aylık bazda %57,1 arttı. Yönetim, iş geliştirme harcamalarının büyük bölümünün tamamlandığını ve düzeltilmiş faaliyet giderlerinin üçüncü çeyrekte önceki çeyreğe göre %0,6 gerilediğini aktardı. Bu iki başlık nedeniyle yaklaşık %20’lik 2026 özkaynak kârlılığı hedefinde aşağı yönlü sapma ihtimali bulunduğu belirtildi. Dokuz aylık ortalama özkaynak kârlılığı %12,3 seviyesinde.
Aktif Kalitesi ve Sermaye
Solo takipteki krediler oranı üçüncü çeyrek sonunda %4,2’ye yükseldi. Yıl içindeki takipteki kredi satışları hariç tutulduğunda oran %4,5 seviyesinde. Konsolide bazda ise oran Aralık 2025’teki %3,1’den %3,9’a çıktı. Üçüncü çeyrekte net takipteki kredi oluşumu 21,2 milyar TL oldu ve yeni girişler ağırlıklı olarak bireysel kredilerden geldi. Yönetim takipteki kredilerde henüz zirvenin görülmediğini, oranın 2027’de bir miktar daha yükselebileceğini değerlendiriyor. Kur etkisi dahil net kredi maliyeti üçüncü çeyrekte 253 baz puan oldu ve yönetim yıl genelinde 250 baz puanın altında kalınmasını bekliyor.
Solo sermaye yeterlilik oranı, Temmuz’dan itibaren uygulanmaya başlanan içsel derecelendirmeye dayalı yaklaşımın 179 baz puanlık katkısıyla %17,2, çekirdek sermaye oranı %13,5 oldu. Konsolide sermaye yeterlilik oranı ise Aralık 2025’teki %17,1’den %15,6’ya geriledi.
Teknik Görünüm ve Kurum Beklentileri
ISCTR, Şubat ayında 17,46 TL ile son bir yılın zirvesini gördükten sonra geri çekildi. Mart ayından bu yana birçok kez test edilen 12,34 TL desteğinin Ekim sonu ile Kasım başında kısa süreli olarak altına sarkan hisse 11,64 TL’ye kadar geriledi, ardından bu seviyeden toparlanarak 12,34 TL’nin yeniden üzerine çıktı. Hisse 5 Kasım’ı 13,05 TL’den kapatarak 50 günlük üssel hareketli ortalamanın da üzerinde kaldı. Son bir ayda %1,4 değer kazanan hisse aynı dönemde BIST 100’ün %11,3 üzerinde performans gösterdi. Son üç ayda endeksin %27,9 üzerinde bir performans söz konusu.
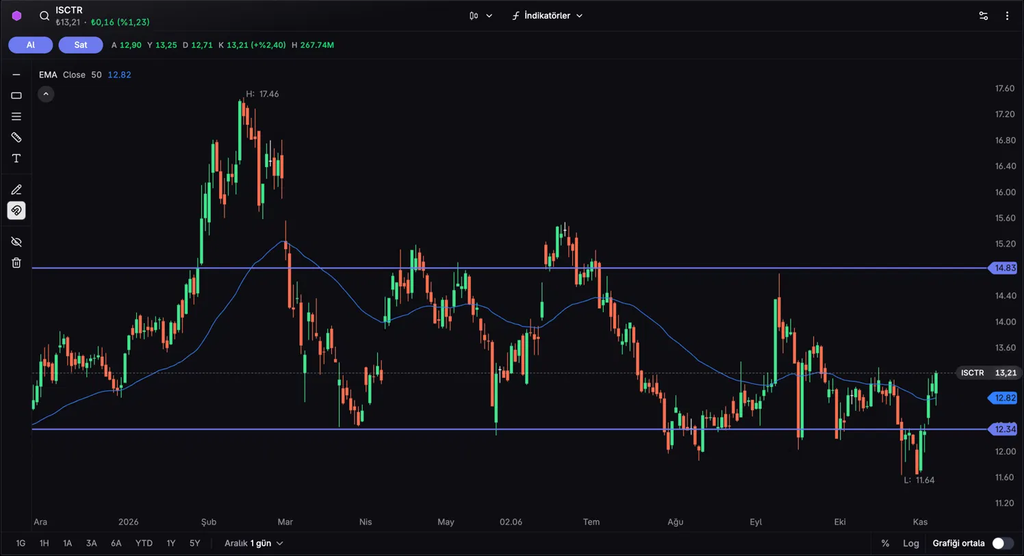
Günlük grafikte 12,82 TL seviyesindeki 50 günlük üssel hareketli ortalama ilk destek konumunda. Bu seviyenin altında 12,34 TL ana destek olarak öne çıkıyor, Ekim sonu ile Kasım başındaki 11,64 TL’lik dip ise kritik seviye konumunda. Yukarıda ise Nisan ile Temmuz arasında birçok kez tepki alınan 14,83 TL seviyesi ana direnç konumunda. Bu seviyenin üzerinde kalıcılık sağlanması halinde Haziran sonundaki 15,50 TL civarındaki tepe takip edilebilir.
5 Kasım kapanışına göre hisse son 12 aylık solo net kâra göre 5,1 F/K ve 0,71 PD/DD çarpanlarıyla işlem görüyor. Haziran’dan bu yana hedef fiyat yayımlayan 21 kurumun ortalama hedef fiyatı 18,85 TL, medyan hedef fiyatı 18,80 TL ve hedefler 15,00 ile 23,10 TL arasında değişiyor. Görüş bildiren 20 kurumdan 11’i Al, 4’ü Endeks Üstü, 4’ü Endekse Paralel ve 1’i Tut görüşünde. Bilanço sonrasında 6 Kasım’da yedi kurum hedef fiyatını güncelledi, diğer kurumların revizyonları takip edilecek.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


