


Halkbank, 2026’nın üçüncü çeyreğinde solo bazda 8,54 milyar TL net kâr açıkladı. Net kâr yıllık %13, çeyreklik %4 artarken 7,81 milyar TL’lik medyan piyasa beklentisini %9 aştı ve tahmin veren 12 kurumun tamamının tahmininin üzerinde gerçekleşti. Konsolide bazda ana ortaklık net kârı 8,21 milyar TL oldu. Çeyreğin olumlu tarafında net faiz gelirlerindeki güçlü artış, komisyon gelirleri ve gerileyen karşılık giderleri öne çıktı. Buna karşın takipteki krediler ve yakın izlemedeki krediler artmaya devam etti, faaliyet giderleri de enflasyonun belirgin biçimde üzerinde seyretti.
Çeyreğin Özeti
Solo net faiz geliri yıllık %122, çeyreklik %25 artışla 49,0 milyar TL’ye yükseldi. TÜFE’ye endeksli menkul kıymetlerden elde edilen gelir 42,6 milyar TL’den 44,6 milyar TL’ye çıkarak marjın en önemli desteği olmayı sürdürdü. Net ücret ve komisyon gelirleri yıllık %35, çeyreklik %18 artışla 21,3 milyar TL oldu. Karşılık giderleri çeyreklik %7 düşüşle 9,9 milyar TL’ye geriledi. Faaliyet giderleri ise yıllık %63 artışla 41,7 milyar TL’ye ulaştı. Vergi öncesi kâr 10,1 milyar TL oldu ve 1,6 milyar TL vergi gideri sonrası net kâr 8,54 milyar TL’de gerçekleşti.
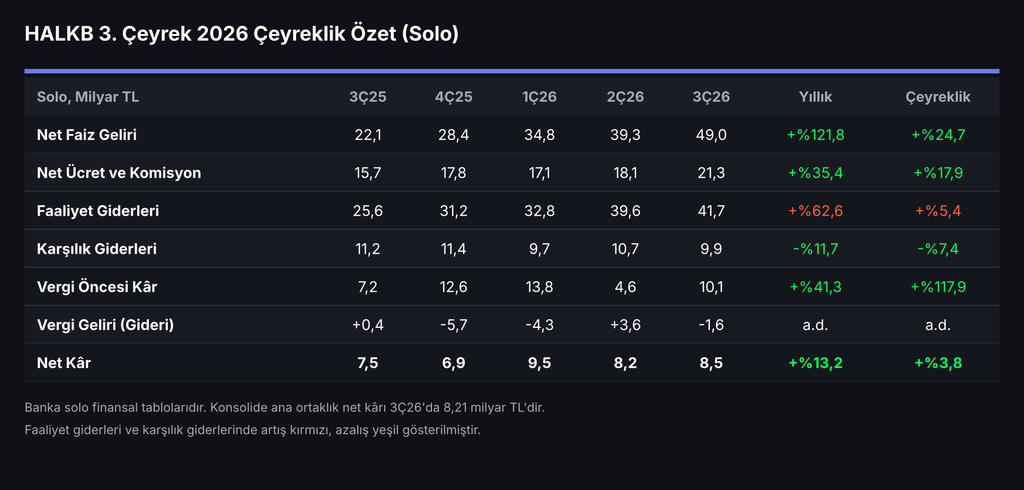
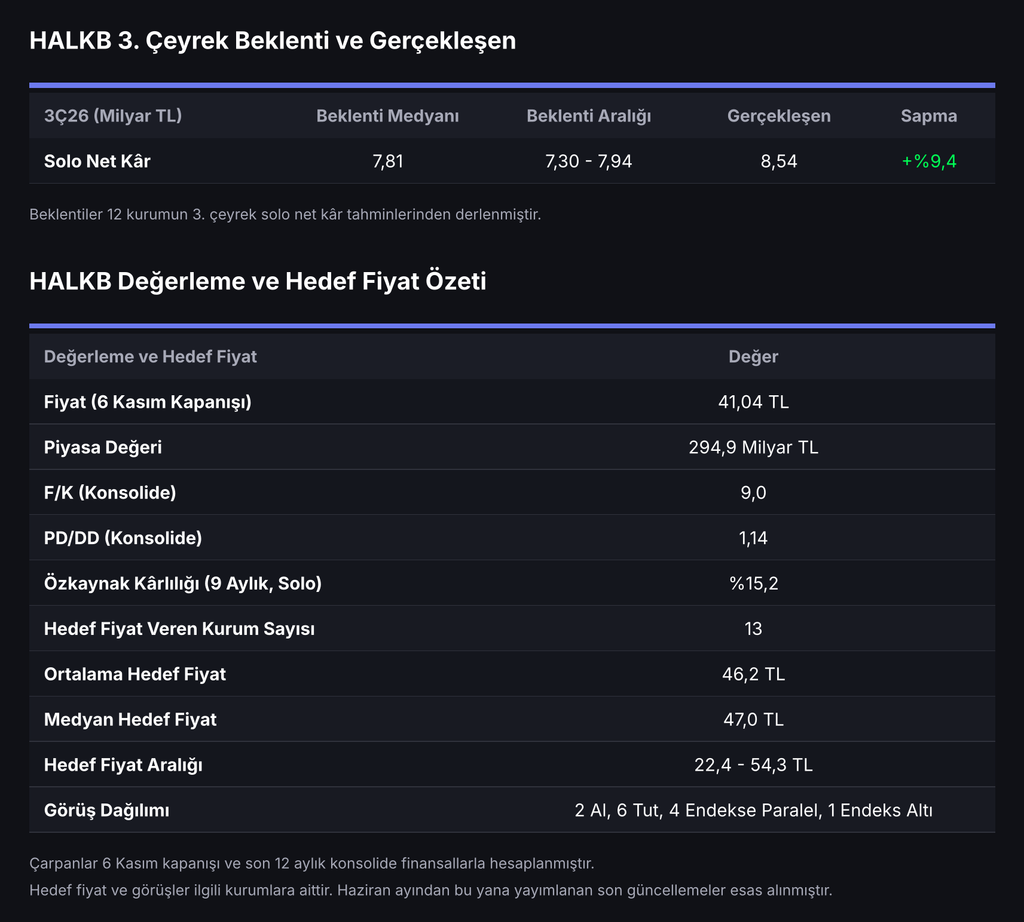
Beklentilerle karşılaştırıldığında net kâr 7,30 ile 7,94 milyar TL arasındaki tahmin aralığının üst sınırını da aştı. Sapmada beklentilerden düşük gelen efektif vergi oranı ve gerileyen karşılık giderleri belirleyici oldu. Bir önceki çeyrekte 3,6 milyar TL vergi geliri kaydeden banka bu çeyrekte 1,6 milyar TL vergi gideri yazdı, buna rağmen net kâr çeyreklik bazda artmayı başardı.
Marjda Toparlanma, Swap Maliyetinde Artış
Net faiz gelirindeki güçlü artışa karşın türev ve kur işlemlerinden kaynaklanan zarar da büyüdü. Artan swap maliyetleriyle birlikte bu kalemdeki zarar yaklaşık 10 milyar TL’den 15 milyar TL’ye yükseldi. Swap maliyetleri düşüldüğünde de net faiz marjı çeyreklik bazda genişledi. Yönetim, Merkez Bankası’nın faiz indirimlerinin marjlara olumlu etkisinin dördüncü çeyrekte daha belirgin hale gelmesini bekliyor.
Komisyon gelirleri bu çeyrekte de bankanın en güçlü gelir kalemlerinden biri oldu. Dokuz aylık bazda komisyon gelirleri %33 artışla 56,4 milyar TL’ye ulaştı. Öte yandan faaliyet giderlerinin dokuz aylık artışı %55 ile enflasyonun belirgin biçimde üzerinde kalmaya devam ediyor.
Aktif Kalitesi Takip Edilecek Başlık
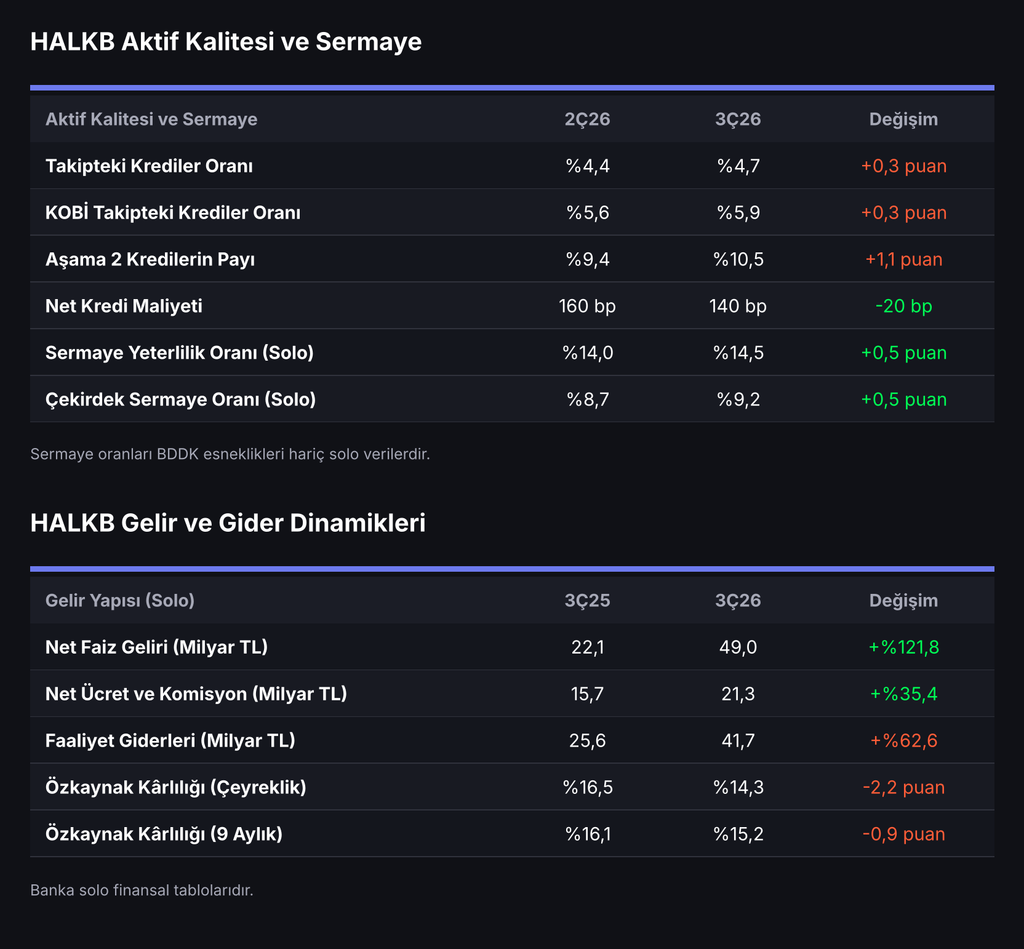
Takipteki krediler oranı çeyreklik 0,3 puan artışla %4,7’ye yükseldi. Bozulma özellikle KOBİ kredilerinde yoğunlaştı ve KOBİ segmentinde takipteki krediler oranı %5,6’dan %5,9’a çıktı. İkinci aşamadaki kredilerin toplam krediler içindeki payı da %9,4’ten %10,5’e yükseldi. Buna karşın net kredi maliyeti 2Ç26’daki yaklaşık 160 baz puandan 140 baz puana geriledi. Takipteki krediler için ayrılan karşılık oranının düşmesi, karşılık giderlerindeki gerilemenin bir kısmının karşılık oranlarındaki düşüşten geldiğine işaret ediyor.
Büyüme, Sermaye ve Sermaye Artırımı
Solo krediler çeyreklik %8, yıllık %41 artışla yaklaşık 2,5 trilyon TL’ye ulaştı. Mevduat ise çeyreklik %9 artışla 3,98 trilyon TL oldu. Solo sermaye yeterlilik oranı %14,0’dan %14,5’e, çekirdek sermaye oranı %8,7’den %9,2’ye yükseldi. Çekirdek sermaye oranı görece düşük seviyesini korurken banka, daha önce duyurduğu %25’lik bedelli sermaye artırımı ve ikincil halka arz için hazırlıkların sürdüğünü ve zamanlamanın piyasa koşullarına bağlı olacağını belirtiyor. Dokuz aylık solo net kâr %30 artışla 26,3 milyar TL’ye, özkaynak kârlılığı ise %15,2’ye ulaştı.
Teknik Görünüm ve Kurum Beklentileri
HALKB, Ağustos ortasında 32,14 TL’ye kadar gerileyen fiyatı Ağustos sonundaki sert yükselişle Eylül başında 54,35 TL’ye taşıdı. Bu zirveden sonra kademeli bir geri çekilme yaşayan hisse bilanço öncesindeki son seansı 6 Kasım’da 41,04 TL’den kapattı. Hisse son bir ayda %6,5 değer kaybederken son 12 ayda %49 yükseldi ve son üç ayda BIST 100’ün %33 üzerinde performans gösterdi.
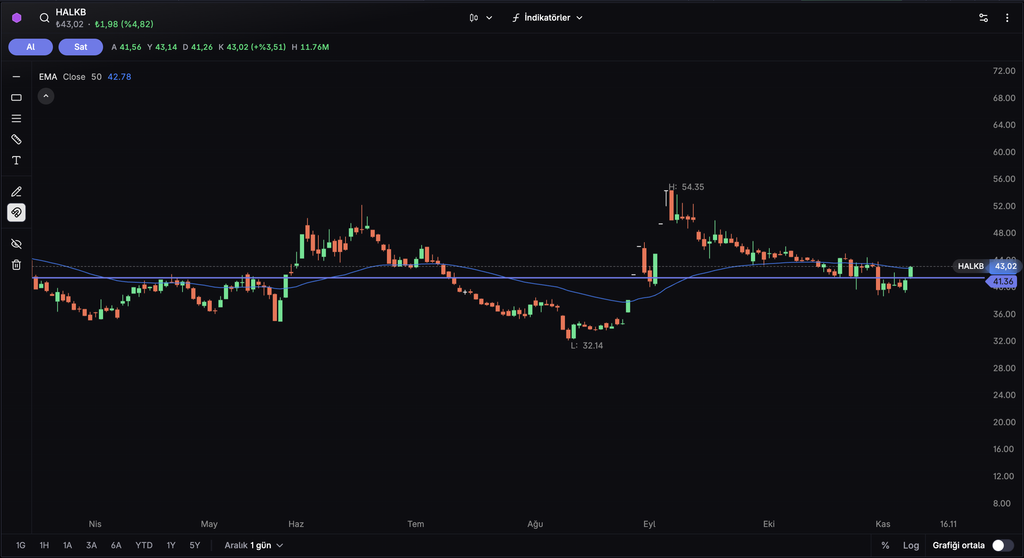
Günlük grafikte öne çıkan seviye 41,36 TL. Nisan ve Mayıs aylarında defalarca test edilen bu seviye son haftalarda yeniden destek işlevi görüyor ve fiyat bu seviyenin hemen etrafında dalgalanıyor. Hisse aynı zamanda yatay seyreden 50 günlük üssel hareketli ortalamasının (9 Kasım itibarıyla 42,78 TL) yakınında bulunuyor. Bu iki seviyenin üzerinde kalıcılık sağlanması halinde 48 TL ve 54,35 TL’lik zirve izlenebilir. Aşağıda ise Haziran öncesi taban bölgesi olan 36 ile 37 TL bandı ve Ağustos’taki 32,14 TL’lik dip takip edilebilir.
6 Kasım kapanışına göre hisse konsolide son 12 aylık verilerle 9,0 F/K ve 1,14 PD/DD çarpanlarıyla işlem görüyor. Haziran’dan bu yana hedef fiyat yayımlayan 13 kurumun ortalama hedef fiyatı 46,2 TL, medyan hedef fiyatı 47,0 TL ve hedefler 22,4 ile 54,3 TL arasında değişiyor. Kurumlardan 2’si Al, 6’sı Tut, 4’ü Endekse Paralel ve 1’i Endeks Altı görüşünde. Önümüzdeki dönemde faiz indirimlerinin marjlara yansıması, KOBİ kredilerindeki aktif kalitesi, faaliyet giderlerinin seyri ve sermaye artırımının zamanlaması takip edilecek başlıklar olacak.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


