

Raporun tamamına buradan ulaşabilirsiniz.
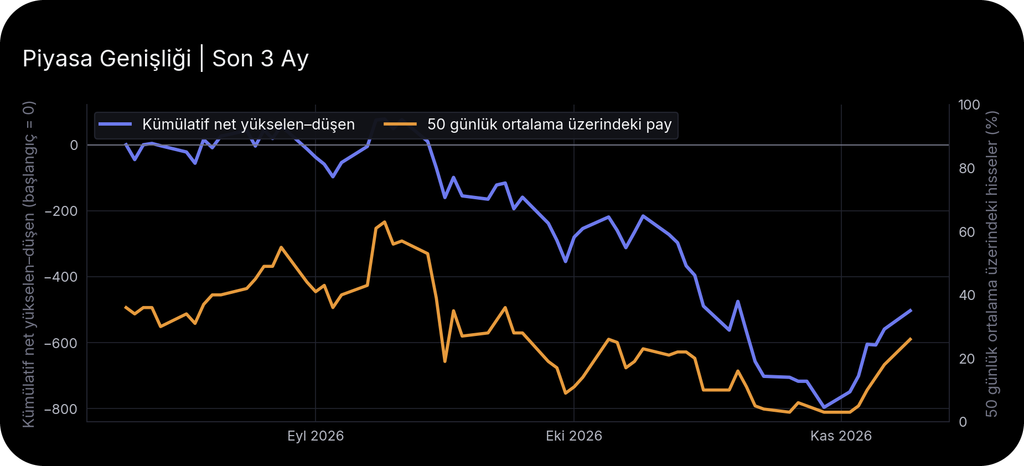
BIST 100, 2 Kasım ile 9 Kasım kapanışları arasında %6,85 yükseldi. 50 günlük ortalamasının üzerindeki hisselerin oranı da yaklaşık %3’ten %26’ya çıktı. Fiyatlarda güçlü bir dönüş var. Şimdi asıl soru, şirketlerin kazançlarının bu harekete ne ölçüde yetişebileceği. Fiyatın Ardında’nın dokuzuncu sayısında modellerimizin işaret ettiği değişimi, yeni bilançoların anlattıklarıyla birlikte inceliyoruz.
Bu dönüşün ardından enerji maliyetleri açısından önemli bir gelişme geldi. Brent vadeli petrol, 9 Kasım’da BIST kapanışından sonraki uzlaşmada %5,85 düşerek 92,57 dolara indi. Gerileme kalıcı olursa havayollarına maliyet avantajı sağlayabilir. Öte yandan ekimde aylık enflasyonun %2,58 olması, faizlerin hızla düşeceği varsayımıyla şirket kârlarını ileri taşımayı zorlaştırıyor.
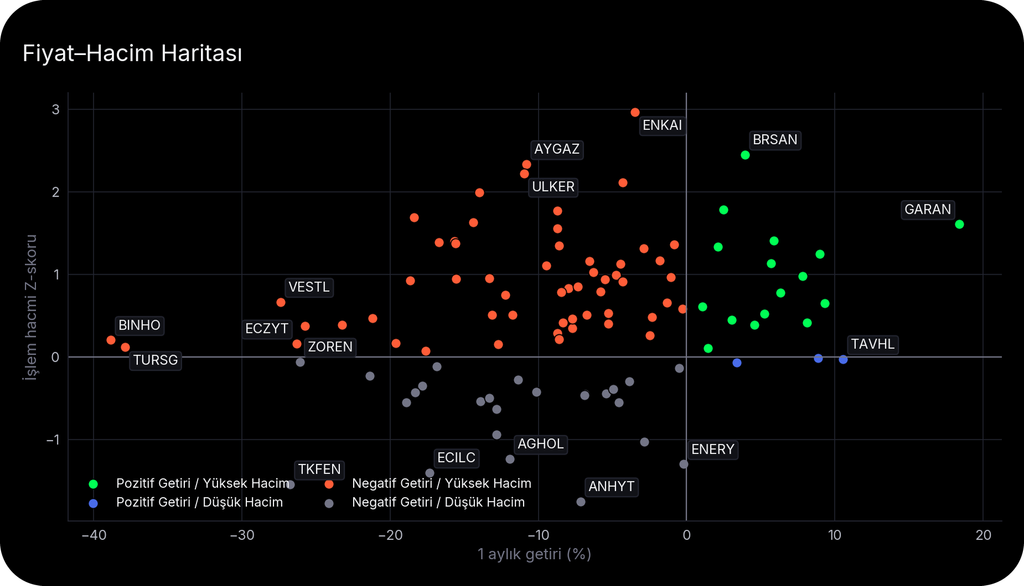
Garanti’de yükselişin şirket tarafında somut karşılıkları bulunuyor. Hisse, 9 Ekim ile 9 Kasım arasında %18,4 değer kazandı. Üçüncü çeyrekte swap sonrası net faiz geliri önceki çeyreğe göre %26 arttı, marj %6,2’ye çıktı. 4 Kasım’da başlayan pay geri alımları da bu dönemin yeni gelişmelerinden biri. Romanya iştirakinin satışından açıklanan 6,7 milyar TL tek seferlik kazanç dördüncü çeyreği destekleyecek.
Bizce Garanti’de daha kalıcı dayanak, faiz gelirindeki toparlanma. Ancak kur etkisi hariç kredi riski maliyetinin %3,2’den %3,6’ya yükselmesi, artan gelirin bir bölümünü karşılıkların tükettiğini gösteriyor. Sonraki dönemde marj iyileşmesinin yeni karşılık ihtiyacını aşmasını görmek istiyoruz.
Havacılıkta fiyat eğilimiyle faaliyet sonuçları arasındaki mesafe daha belirgin. Pegasus’un 9 Kasım kapanışından sonra açıkladığı üçüncü çeyrek sonuçlarında avro bazında gelir %19 büyürken FAVÖK, yani faiz, amortisman ve vergi öncesi kâr, yalnız %2 arttı. Yakıt giderindeki %61 artış, gelir büyümesinin kazanca geçişini sınırladı. Bu nedenle petroldeki rahatlamayı değerli buluyoruz. Kâr üzerindeki etkisini ise yakıt alımlarının zamanı ve bilet gelirlerinin seyri belirleyecek.
Ülker’de baskının kaynağı tüketicinin fiyat hassasiyeti. Üçüncü çeyrekte satış hacmi %0,3 artmasına rağmen reel gelir %12,2 azaldı. FAVÖK marjı %17,7’den %8,3’e indi. Şirket, 9 Kasım’da yıllık marj beklentisini de %12–15’ten %9–11’e düşürdü. Yüksek işlem hacmine eşlik eden bir aylık %11 kaybı bu çerçevede değerlendiriyoruz. Promosyonlarla satılan miktarı korumak, her satıştan aynı kazancı elde etmeye yetmiyor.
Tüketimde net kâr artışı da tek başına güçlü talep anlamına gelmiyor. Şok Marketler’de üçüncü çeyrek net kâr artışının yaklaşık %85’i ertelenmiş vergi giderinin azalmasından kaynaklandı. Faaliyet marjı iyileşse de aynı mağazalarda müşteri trafiği %5 düştü. Daha sağlam bir toparlanma için müşteri kaybının durması gerekiyor.
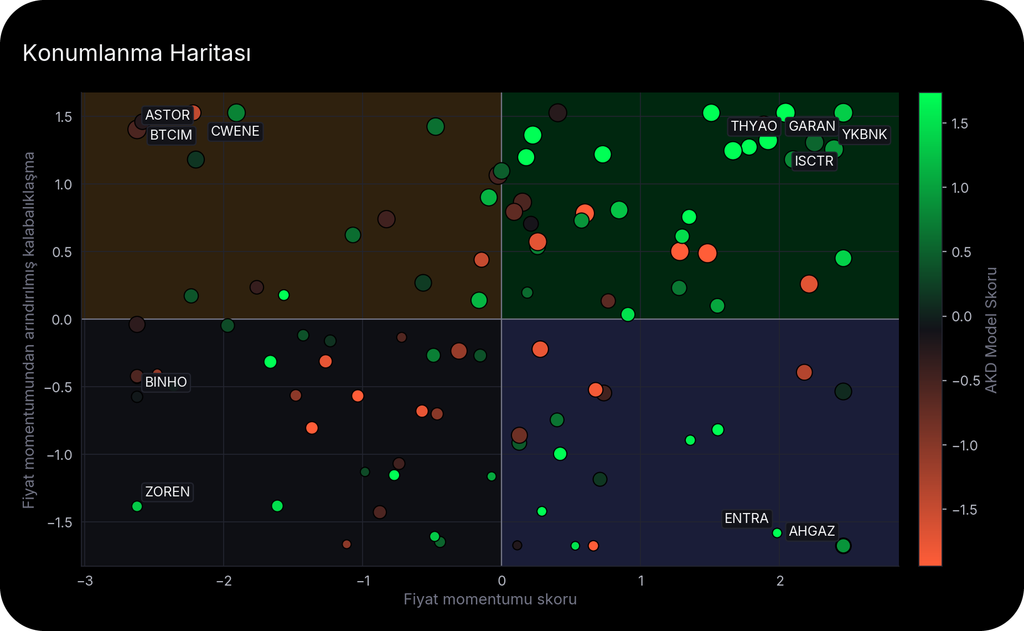
Bu sayıda önceliğimiz, yükselen fiyatı taşıyabilecek kazancın nereden geldiğini ayırmak. Bankalarda faiz gelirini, havacılıkta yakıt yükünü, tüketimde ise indirimlerden sonra kalan kârı izliyoruz. Raporda Tüpraş, TAV, TAB Gıda ve Borusan Boru’daki farklı dinamikleri de güncel grafikler ve haftanın üç senaryosuyla ele alıyoruz.
Raporun tamamına buradan ulaşabilirsiniz.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


