

Yapay zekâ yatırımları büyüdükçe, bu büyümeden pay alan şirketlerin iş modelleri de birbirinden ayrışıyor. Broadcom, müşteriye özel yapay zekâ hızlandırıcıları ve veri merkezlerindeki bağlantıyı sağlayan ağ çözümleriyle bu altyapının iki önemli noktasında yer alıyor.
Peki, AVGO’da önümüzdeki aylarda yükseliş bekliyorsak bu görüşü nasıl bir opsiyonla değerlendirebiliriz?
Bu senaryoda inceleyeceğimiz kontrat, 17 Haziran 2027 vadeli, 300 dolar kullanım fiyatlı call opsiyonu. İncelediğimiz ekranlarda hisse yaklaşık 297,60 dolarda bulunuyor. Kullanım fiyatı mevcut hisse fiyatına yakın olsa da işlemin getirisi; ödenen prime, yükselişin zamanlamasına ve volatilitenin seyrine bağlı.
Neden Broadcom?
Broadcom’un yatırım hikâyesinin merkezinde, büyük teknoloji şirketlerinin yapay zekâ altyapılarını kendi ihtiyaçlarına göre tasarlama isteği bulunuyor. Şirket, müşteriye özel hızlandırıcıların yanında bu sistemlerin birbirleriyle iletişim kurmasını sağlayan ağ ve bağlantı çözümlerini de sunuyor.
Bu talep finansallara da yansıyor. Broadcom’un 2026 mali yılı üçüncü çeyrek geliri yıllık %86 artarak 29,6 milyar dolara ulaştı. Yapay zekâ yarı iletken gelirleri ise %221 büyüyerek 16,7 milyar dolar oldu. Yönetim, takip eden çeyrekte bu kalemin 21,7 milyar dolara yükselmesini beklediğini açıkladı. Aynı çeyrekte üretilen 13,7 milyar dolarlık serbest nakit akışı da büyümenin nakit yaratma kapasitesiyle desteklendiğini gösteriyor.
OpenAI iş birliği, önümüzdeki dönemin bir diğer önemli başlığı. Haziran 2026’da duyurulan Jalapeño hızlandırıcısı için ilk kurulumların 2026 sonuna kadar başlaması hedefleniyor. Bu takvim, Haziran 2027’ye kadar ürünün devreye alınması ve ölçeklenmesi hakkında yeni bilgiler gelmesine alan açıyor. Ancak kurulumların başlaması, gelirlerin tamamının aynı dönemde finansallara yansıyacağı anlamına gelmiyor.
Neden hisse yerine call opsiyonu?
Call alımı, hisseyi doğrudan satın almaya kıyasla daha düşük başlangıç sermayesiyle yükselişe katılma imkânı sunuyor. Bunun karşılığında yatırımcı yalnızca yönü değil, hareketin büyüklüğünü ve zamanlamasını da doğru değerlendirmek zorunda.
Yaklaşık 297,60 dolardan 100 AVGO hissesi almak 29.760 dolar gerektirirken, seçilen call opsiyonunun bir standart kontratı 4.625 dolara mal oluyor.
Ancak bu iki pozisyon aynı fiyat duyarlılığına sahip değil. Opsiyonun deltası yaklaşık 0,58 olduğu için bir kontrat başlangıçta yaklaşık 58 hissenin fiyat hareketine denk bir duyarlılık taşıyor.
Opsiyon pozisyonunda kayıp ödenen primle sınırlı; ancak primin tamamı kaybedilebilir. Hisse yatırımında bulunmayan vade sınırı, stratejinin temel risklerinden biri.
Neden Haziran 2027 vadesi?
Haziran vadesi, 9 Kasım 2026 itibarıyla yaklaşık yedi aylık bir pencere sunuyor. Bu süre, Broadcom’un yapay zekâ gelirlerindeki büyümeyi ve yeni projelerin uygulama takvimini takip etmeye imkân tanıyor.
İncelediğimiz ekranlarda yakın vadeli opsiyonların ima edilen volatilitesi daha yüksek. Örneğin 20 Kasım 2026 vadesinde yaklaşık %103, 18 Aralık’ta %87,6 ve 15 Ocak 2027’de %69,2 seviyeleri görülüyor. Haziran vadesinin genel göstergesi %54,2 iken seçtiğimiz 300 dolar call kontratının kendi ima edilen volatilitesi yaklaşık %49,9.
Bunlar geçmişte gerçekleşen volatiliteyi değil, opsiyon fiyatlarından türetilen geleceğe yönelik yıllıklandırılmış belirsizliği gösteriyor.
Düşük ima edilen volatilite, diğer koşullar aynı olduğunda primi azaltır.
Hangi opsiyonu inceliyoruz?
AVGO Haziran 2027 – 300 dolar Call
AVGO fiyatı: Yaklaşık 297,60 dolar
Ekranda belirtilen vade: 17 Haziran 2027
Kullanım fiyatı: 300 dolar
Alış kotasyonu — bid: 44,65 dolar
Satış kotasyonu — ask: 46,25 dolar
Kotasyonların orta noktası: 45,45 dolar
Açık pozisyon: 2.064 kontrat
İşlem hacmi: 409 kontrat
İma edilen volatilite: %49,87
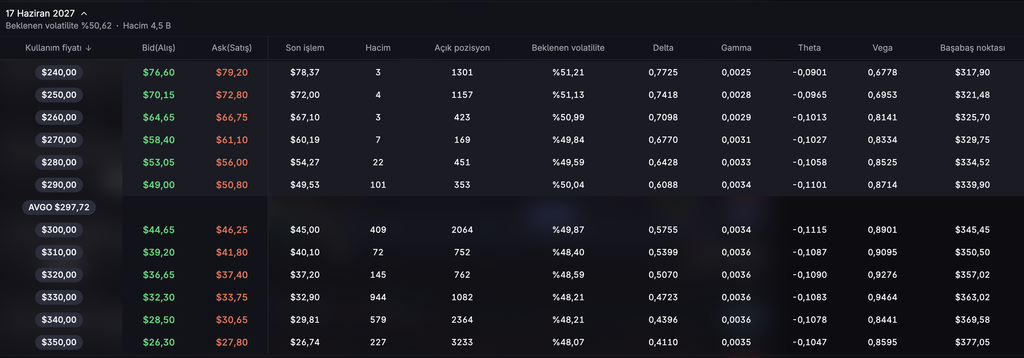
Alış kotasyonu, kontratı satmak isteyen yatırımcının; satış kotasyonu ise kontratı almak isteyen yatırımcının karşılaşabileceği fiyatı gösteriyor.
Hesaplamalarda 46,25 dolarlık ask fiyatını esas alıyoruz. Bir standart kontratın 100 hisseyi temsil ettiği ve işlem maliyetlerinin hariç tutulduğu varsayılıyor. Veriler, incelenen ekranlardaki anlık görünümü yansıtıyor.
Neden 300 dolar kullanım fiyatı?
300 dolar kullanım fiyatı, mevcut hisse fiyatının yaklaşık %0,8 üzerinde. Bu nedenle kontrat hafif “out of the money” konumunda; yani şu anda içsel değeri bulunmuyor.
Aynı vadedeki alternatifler, başlangıç maliyeti ile vade sonu başabaş seviyesi arasındaki farkı gösteriyor:
290 dolar call: Satış kotasyonu 50,80 dolar. Bir kontratın maliyeti 5.080 dolar, vade sonu başabaş seviyesi 340,80 dolar.
300 dolar call: Satış kotasyonu 46,25 dolar. Bir kontratın maliyeti 4.625 dolar, vade sonu başabaş seviyesi 346,25 dolar.
320 dolar call: Satış kotasyonu 37,40 dolar. Bir kontratın maliyeti 3.740 dolar, vade sonu başabaş seviyesi 357,40 dolar.
290 dolar yerine 300 dolar call seçildiğinde başlangıç maliyeti 455 dolar azalırken, vade sonu başabaş seviyesi 5,45 dolar yükseliyor. Kullanım fiyatı 320 dolara çıkarıldığında maliyet daha da düşüyor ancak vade sonunda kâra geçmek için gereken yükseliş büyüyor.
İşlem hacmi ve alım-satım makası neden önemli?
İşlem hacmi ve açık pozisyon, kontrata yönelik ilgiyi değerlendirmeye yardımcı olur. Ancak tek başlarına istenen fiyattan işlem garantisi vermezler; mevcut kotasyonlar ve emir büyüklükleri de önemlidir.
Seçilen kontratta alış-satış makası 1,60 dolar, yani kontrat başına 160 dolar. Bu fark, orta fiyatın yaklaşık %3,5’ine karşılık geliyor.
46,25 dolardan alıp kotasyonlar değişmeden hemen 44,65 dolardan satıldığında, yalnızca makas nedeniyle 160 dolar kayıp oluşuyor. Limit emirle makasın içindeki fiyatlardan işlem aramak maliyeti azaltabilir; ancak emrin gerçekleşeceği garanti değildir.
Greeks bize ne söylüyor?
Delta: Hisse hareketine duyarlılık
Delta 0,5755. Diğer değişkenler sabitken, AVGO’nun 1 dolar yükselmesi bir kontratın değerini başlangıçta yaklaşık 57,55 dolar artırabilir.
Bu değeri doğrudan “%57,55 kâr etme ihtimali” olarak okumak doğru olmaz.
Gamma: Deltanın değişimi
Gamma 0,0034. Hisse fiyatındaki 1 dolarlık artış, diğer koşullar sabitken deltayı başlangıçta yaklaşık 0,0034 yükseltebilir.
Dolayısıyla büyük fiyat hareketlerinin etkisini, başlangıç deltasıyla basitçe çarparak hesaplamak yeterli olmaz.
Theta: Zamanın maliyeti
Theta −0,1115. Diğer koşullar sabitken bir günlük zaman geçişi, kontrat başına yaklaşık 11,15 dolar değer kaybına işaret ediyor.
Bu kayıp her gün aynı tutarda gerçekleşmez. Özellikle kullanım fiyatına yakın kalan opsiyonlarda vade yaklaştıkça zaman aşınması hızlanabilir. Uzun vade, bu etkiyi ortadan kaldırmaz.
Vega: Volatiliteye duyarlılık
Vega 0,8901. İma edilen volatilitenin 1 yüzde puan artması, diğer koşullar sabitken kontrat değerini yaklaşık 89 dolar artırabilir.
Örneğin volatilitenin %49,9’dan %44,9’a gerilemesi, mevcut vega üzerinden yaklaşık 445 dolarlık olumsuz etkiye işaret eder.
Bu göstergeler koşullarla değişen teorik duyarlılıklardır. Hisse yükselse bile volatilitedeki düşüş ve zaman kaybı, opsiyonun zarar etmesine neden olabilir.
Kâr etmek için vade sonunu beklemek gerekiyor mu?
Hayır. Piyasada uygun karşı fiyat bulunduğu sürece opsiyonu vade dolmadan satarak pozisyonu kapatmak mümkün.
Örneğin 46,25 dolardan alınan opsiyon 55 dolardan satılabilirse, işlem maliyetleri hariç kontrat başına 875 dolar kâr ve yaklaşık %18,9 getiri oluşur. Bunun için AVGO’nun mutlaka 346,25 dolara ulaşması gerekmez; kalan zaman değeri ve volatilite de opsiyon fiyatını etkiler.
AVGO gibi standart ABD hisse opsiyonları Amerikan tipidir. Bunun sağladığı özellik, opsiyonun verdiği hakkın vade dolmadan da kullanılabilmesidir. Opsiyonu piyasada satmak ise hakkı kullanmaktan farklıdır ve yalnızca Amerikan tipi opsiyonlara özgü değildir.
Dolayısıyla kârı realize etmek için hisseleri kullanım fiyatından satın almak zorunda değilsin. Opsiyonun kendisini daha yüksek bir primden satabilirsin. Ayrıca erken kullanımda kalan zaman değerinden vazgeçildiği için, uygun piyasa fiyatından satış yapmak bu değeri korumaya yardımcı olabilir.
Vade sonunda kazanç ve kayıp nasıl hesaplanıyor?
46,25 dolarlık alım fiyatıyla vade sonu başabaş seviyesi 346,25 dolar. Bu, 297,60 dolarlık hisse fiyatına göre yaklaşık %16,3 yükseliş gerektiriyor.
Ekrandaki 345,45 dolarlık başabaş ise 45,45 dolarlık orta fiyat üzerinden hesaplanıyor. İşlemin gerçekleştiği fiyat, başabaş seviyesini değiştiriyor.
AVGO 300 dolar veya altında: Opsiyonun içsel değeri sıfır olur; 4.625 dolar primin tamamı kaybedilir.
AVGO 330 dolarda: Kontratın içsel değeri 3.000 dolar olur. Net zarar 1.625 dolar, prim üzerinden kayıp yaklaşık %35,1.
AVGO 350 dolarda: Kontratın içsel değeri 5.000 dolar olur. Net kâr 375 dolar, prim üzerinden getiri yaklaşık %8,1.
AVGO 375 dolarda: Kontratın içsel değeri 7.500 dolar olur. Net kâr 2.875 dolar, prim üzerinden getiri yaklaşık %62,2.
AVGO 400 dolarda: Kontratın içsel değeri 10.000 dolar olur. Net kâr 5.375 dolar, prim üzerinden getiri yaklaşık %116,2.
Bu hesaplar yalnızca vade sonu için geçerli. Hisse 330 dolara yükselmiş olsa bile, kontrat bu tarihe kadar tutulduğunda ödenen prim tam olarak geri kazanılamıyor.
Teknik görünüm ve pozisyondan çıkış koşulu
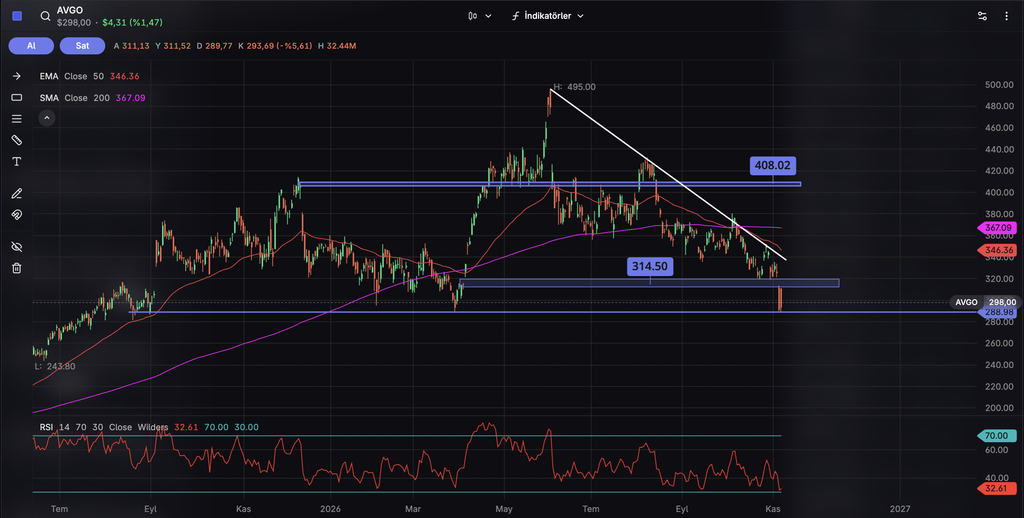
Bu senaryoda 290 dolar, pozisyonun devamını değerlendirmek için takip edilen fiyat eşiği olarak ele alınıyor. Bu seviyenin altında günlük kapanış, yükseliş beklentisini yeniden değerlendirmek ve opsiyon pozisyonundan çıkışı düşünmek için bir koşul oluşturuyor.
Şirketin büyüme beklentileri güçlü görünse de kaldıraç etkisi taşıyan bir pozisyonda fiyat hareketini göz ardı etmemek gerekiyor.
290 dolar, opsiyondaki zararı belirli bir tutarla sınırlayan garanti edilmiş bir stop fiyatı değil. Çıkış anındaki opsiyon değeri; hisse fiyatı, kalan süre, volatilite ve alım-satım makasına göre değişir.
Bu stratejide ne ters gidebilir?
Şirketin büyümesini sürdürmesi, piyasanın beklentilerini aşmaya yetmeyebilir. Güçlü finansalların hisseye olumlu yansıması, mevcut fiyatın hangi beklentileri içerdiğine de bağlı.
Yapay zekâ altyapı projelerinde finansman ve kurulum gecikmeleri de izlenmesi gereken riskler arasında. Broadcom’un AI XPV platformu kapsamındaki bir düzenlemede, tüm sistemlerin devreye alınması durumunda azami potansiyel yükümlülük yaklaşık 29 milyar dolar olarak açıklanmış durumda. Bu tutar gerçekleşmiş zarar değil; müşterinin temerrüdü ve varlıkların geri kazanım değeri gibi koşullara bağlı bir yükümlülük.
Bu nedenle pozisyonun takibinde şirketin büyüme performansı kadar, proje takvimi ve finansman koşullarındaki değişimler de önem taşıyor.


