Vakıfbank, 2026’nın üçüncü çeyreğinde 15,43 milyar TL solo net kâr açıkladı. Net kâr yıllık %29,8, önceki çeyreğe göre %2,4 artarken 14,34 milyar TL seviyesindeki medyan piyasa beklentisini %7,6 aştı ve 14,05 ile 14,75 milyar TL arasındaki tahmin aralığının da üzerinde kaldı. Sonucun kalitesi açısından iki nokta öne çıkıyor. İkinci çeyrek kârı 8,0 milyar TL’lik serbest karşılık iptalini içerirken üçüncü çeyrekte böyle bir kalem bulunmuyor. Ayrıca vergi öncesi kârın neredeyse tamamı bankacılık faaliyetlerinden geliyor. Öte yandan sermaye yeterlilik oranındaki gerileme ve takibe dönüşüm oranındaki yükseliş yakından izlenmesi gereken başlıklar.
Çeyreğin Özeti
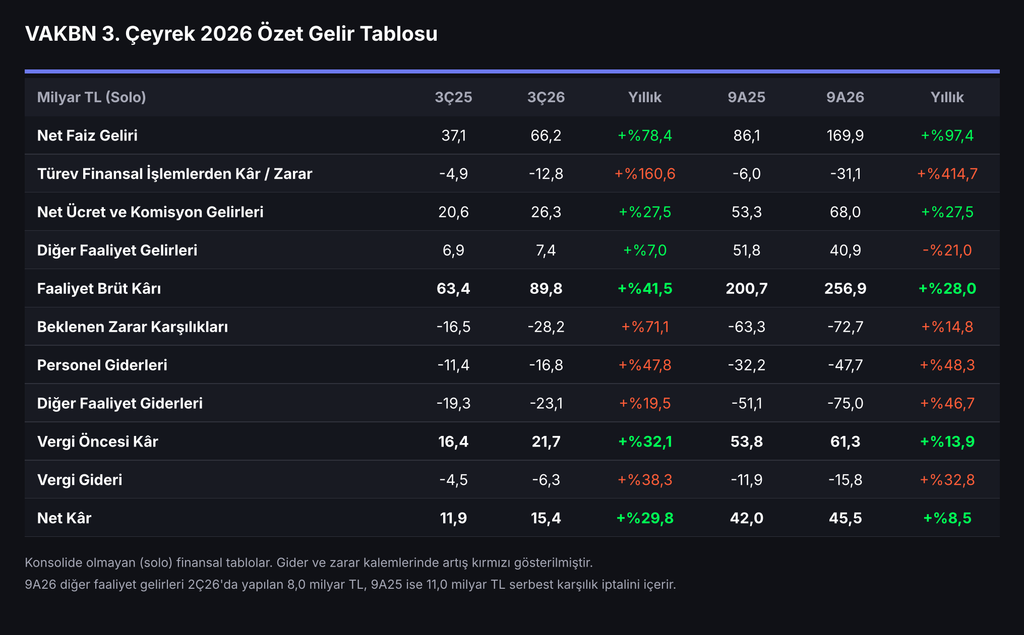
Solo bazda net faiz geliri yıllık %78,4 artışla 66,2 milyar TL’ye çıktı ve ilk yarının çeyreklik ortalamasının %27,6 üzerinde gerçekleşti. Türev işlemlerden zarar ise 4,9 milyar TL’den 12,8 milyar TL’ye yükseldi. Türk bankalarında bu kalem ağırlıklı olarak swap fonlama maliyetini yansıtıyor. Türev zararı düşüldüğünde net faiz geliri yıllık %65,8 artışla 53,3 milyar TL oluyor. Net ücret ve komisyon gelirleri %27,5 artışla 26,3 milyar TL’ye ulaştı. Faaliyet brüt kârı yıllık %41,5 artışla 89,8 milyar TL oldu.
Gider tarafında beklenen zarar karşılıkları %71,1 artışla 28,2 milyar TL’ye, personel giderleri %47,8 artışla 16,8 milyar TL’ye, diğer faaliyet giderleri ise %19,5 artışla 23,1 milyar TL’ye yükseldi. Vergi öncesi kâr %32,1 artışla 21,7 milyar TL olurken vergi gideri 6,3 milyar TL’de kaldı. Dokuz aylık solo net kâr ise yıllık %8,5 artışla 45,5 milyar TL’ye ulaştı.
Net Kâr Beklentilerin Üzerinde
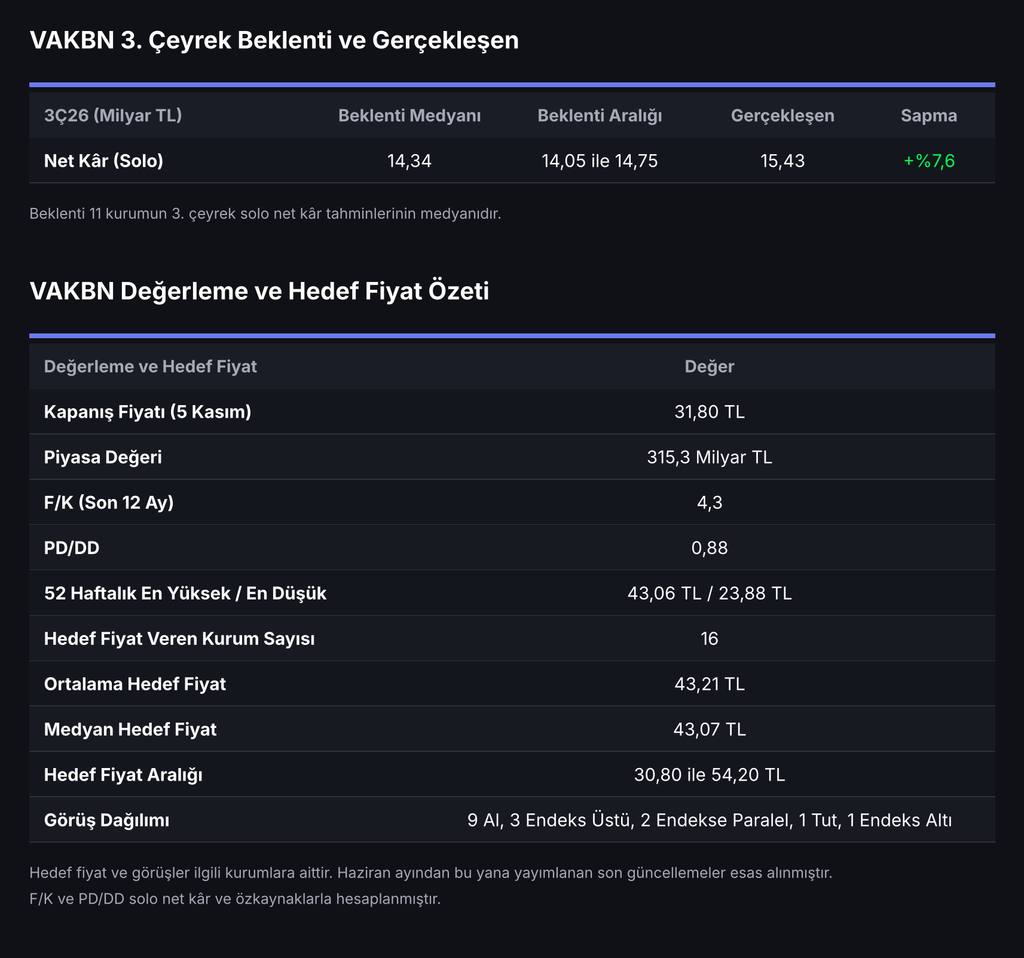
Kurumların üçüncü çeyrek solo net kâr tahminleri 14,05 ile 14,75 milyar TL arasında yoğunlaşırken gerçekleşen 15,43 milyar TL ile tahmin aralığının üst sınırı da aşıldı. Net kâr, ilk çeyrekteki 15,03 milyar TL ve ikinci çeyrekteki 15,08 milyar TL’nin ardından üçüncü çeyrekte de 15 milyar TL’nin üzerinde kaldı. Ancak ikinci çeyrek rakamının 8,0 milyar TL’lik serbest karşılık iptalini içerdiği hatırlandığında, üçüncü çeyrekteki kârın tek seferlik destek olmadan bu seviyeye ulaşması dikkat çekiyor. Konsolide bazda ise ana ortaklığa düşen net kâr 18,13 milyar TL ile önceki çeyreğe göre %8,6, geçen yılın aynı dönemine göre %30,0 arttı.
Kâr Bankacılık Faaliyetlerinden Geldi
Banka bilançolarını okurken en kritik ayrımlardan biri, kârın bankacılık faaliyetlerinden mi yoksa iştiraklerden ve vergi kalemlerinden mi geldiğidir. Vakıfbank’ın solo tablolarında faaliyet brüt kârından karşılıklar, personel ve diğer faaliyet giderleri düşüldüğünde üçüncü çeyrekte 21,7 milyar TL net faaliyet kârı oluşuyor. Bu rakam vergi öncesi kârla neredeyse birebir örtüşüyor. Yani kârın kaynağı doğrudan bankacılık faaliyetleri. Geçen yılın aynı döneminde net faaliyet kârı 16,3 milyar TL seviyesindeydi.
Verimlilik tarafında da iyileşme var. Faaliyet giderlerinin faaliyet brüt kârına oranı geçen yılın aynı dönemindeki %48,4’ten %44,4’e geriledi. Net ücret ve komisyon gelirleri faaliyet giderlerinin %65,8’ini karşılıyor. Dokuz aylık tabloda serbest karşılık iptalleri hariç tutulduğunda vergi öncesi kâr 42,8 milyar TL’den 53,3 milyar TL’ye çıkarak %24,5 artış gösteriyor. Bu oran manşetteki %13,9’luk artışa göre bankanın temel kâr gücündeki iyileşmeyi daha net ortaya koyuyor.
Bilançoda Güçlü Kredi Büyümesi
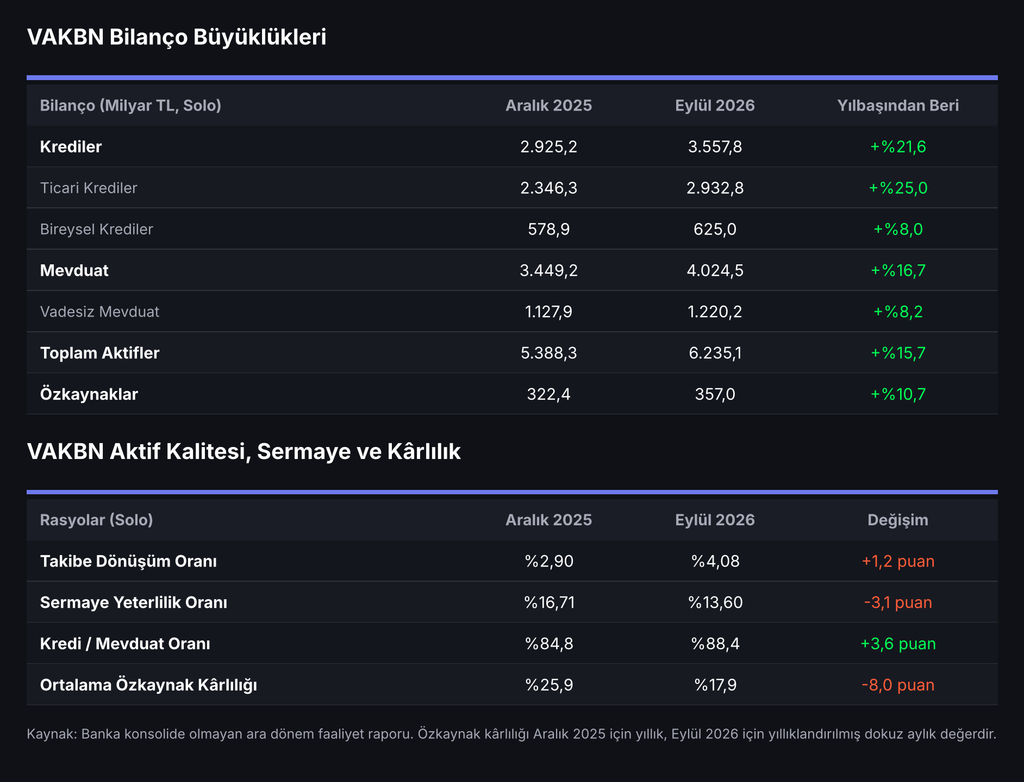
Solo krediler yılbaşından bu yana %21,6 artışla 3,56 trilyon TL’ye ulaştı. Büyümeyi %25,0 artışla 2,93 trilyon TL’ye çıkan ticari krediler taşırken bireysel krediler %8,0 artışla 625,0 milyar TL oldu. Toplam mevduat %16,7 artışla 4,02 trilyon TL’ye yükseldi, vadesiz mevduat ise %8,2 artışla 1,22 trilyon TL’de kaldı. Kredilerin mevduattan hızlı büyümesiyle kredi mevduat oranı %84,8’den %88,4’e çıktı. Toplam aktifler %15,7 artışla 6,24 trilyon TL’ye ulaştı.
Aktif Kalitesi ve Sermaye
Takibe dönüşüm oranı Aralık 2025’teki %2,90’dan Eylül 2026 itibarıyla %4,08’e yükseldi. Üçüncü çeyrekte beklenen zarar karşılıklarının yıllık %71,1 artması da aktif kalitesi tarafındaki baskıya işaret ediyor. Bu başlık, bankanın kâr gücü açısından önümüzdeki dönemde izlenecek temel kalemlerden biri olacak.
Solo sermaye yeterlilik oranı ise Aralık 2025’teki %16,71’den %13,60’a geriledi. Kredilerdeki %21,6’lık büyümenin özkaynaklardaki %10,7’lik artışın belirgin üzerinde kalması bu gerilemede etkili oldu. Solo özkaynaklar 357,0 milyar TL’ye ulaşırken yıllıklandırılmış dokuz aylık ortalama özkaynak kârlılığı %17,9 oldu. Bağımsız denetçi, geçmiş dönemlerde ayrılan serbest karşılıkların iptal edilmesi nedeniyle sınırlı denetim raporunda şartlı sonuç bildirdi.
Teknik Görünüm ve Kurum Beklentileri
VAKBN, 25 Şubat’ta 43,06 TL ile son bir yılın zirvesini gördükten sonra geri çekildi ve Mart ayından bu yana 29,88 ile 35,14 TL arasındaki geniş bir yatay bantta hareket ediyor. Bandın alt sınırı Mayıs, Temmuz sonu, Ağustos ve Ekim sonundaki kısa süreli aşağı sarkmalara rağmen her seferinde geri alındı. Hisse Ekim sonunda başlayan satışlarda 2 Kasım’da 28,40 TL’ye kadar geriledikten sonra yeniden bandın içine dönerek 5 Kasım’ı 31,80 TL’den kapattı. Son bir ayda %6,3 değer kaybeden hisse aynı dönemde BIST 100’ün %2,9 üzerinde performans gösterdi. Son üç ayda endeksin %22,4, yılbaşından bu yana ise %3,0 üzerinde bir performans söz konusu. Bilançonun ardından 6 Kasım seansında hisse alıcılı bir seyir izledi.
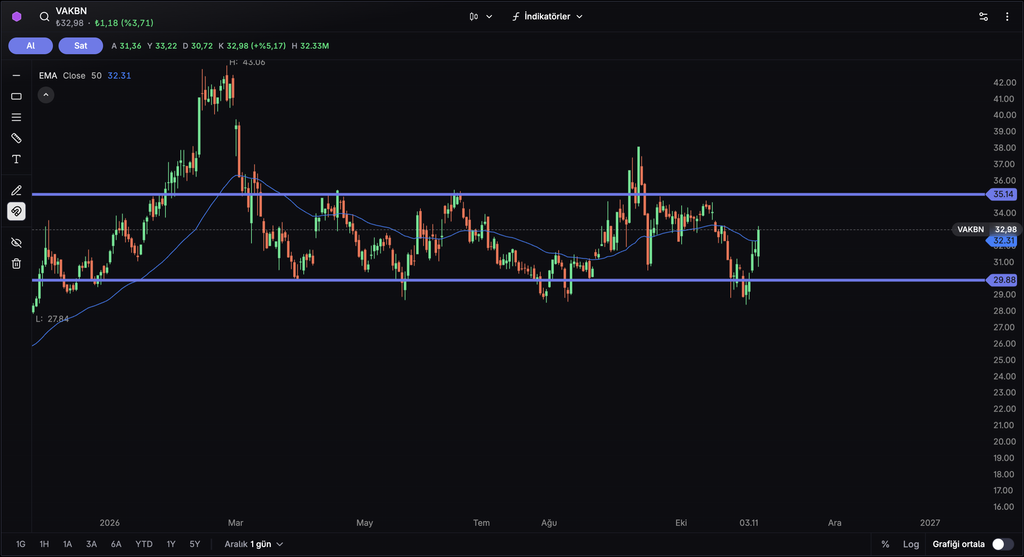
Günlük grafikte 32,31 TL seviyesindeki 50 günlük üssel hareketli ortalama ilk direnç konumunda. Bu seviyenin üzerinde Nisan, Haziran, Eylül ve Ekim aylarında birçok kez satış gelen 35,14 TL ana direnç olarak öne çıkıyor. Bu seviyenin üzerinde kalıcılık sağlanması halinde Eylül ayındaki 38 TL civarındaki tepe takip edilebilir. Aşağıda ise yatay bandın alt sınırı olan 29,88 TL ana destek, Kasım başındaki 28,40 TL’lik dip ise kritik seviye konumunda.
5 Kasım kapanışına göre hisse son 12 aylık solo net kâra göre 4,3 F/K ve 0,88 PD/DD çarpanlarıyla işlem görüyor. Haziran’dan bu yana hedef fiyat yayımlayan 16 kurumun ortalama hedef fiyatı 43,21 TL, medyan hedef fiyatı 43,07 TL ve hedefler 30,80 ile 54,20 TL arasında değişiyor. Görüş bildiren 16 kurumdan 9’u Al, 3’ü Endeks Üstü, 2’si Endekse Paralel, 1’i Tut ve 1’i Endeks Altı görüşünde. Bilanço sonrasında kurumların tahmin ve hedef fiyat revizyonları takip edilecek.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı