


Türkiye Cumhuriyet Merkez Bankası (TCMB), yılın dördüncü ve son Enflasyon Raporu’nu 12 Kasım’da açıkladı. Başkan Fatih Karahan’ın sunduğu raporda 2026 yıl sonu enflasyon tahmini %29,5’e yükseltildi, 2027 ve 2028 ara hedefleri de yukarı çekildi. Revizyonların ana belirleyicisi, enerji fiyatlarının bir önceki rapor dönemine göre daha uzun süre yüksek kalacağı varsayımı oldu. Öte yandan enflasyonun ana eğilimindeki gerileme ve zayıf iç talep, dezenflasyon sürecinin ivme kaybetse de devam ettiği mesajını destekliyor.
Raporun Özeti
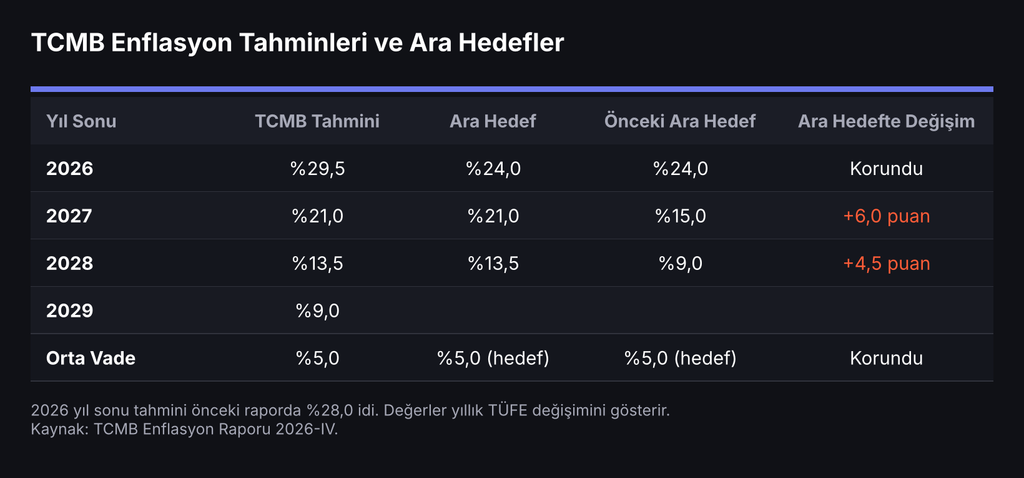
2026 yıl sonu enflasyon tahmini %29,5 oldu (önceki rapor: %28). 2026 ara hedefi %24 olarak korundu.
2027 ara hedefi %15’ten %21’e, 2028 ara hedefi %9’dan %13,5’e yükseltildi. Enflasyonun 2029 sonunda %9’a inmesi, orta vadede %5 hedefinde istikrar kazanması öngörülüyor.
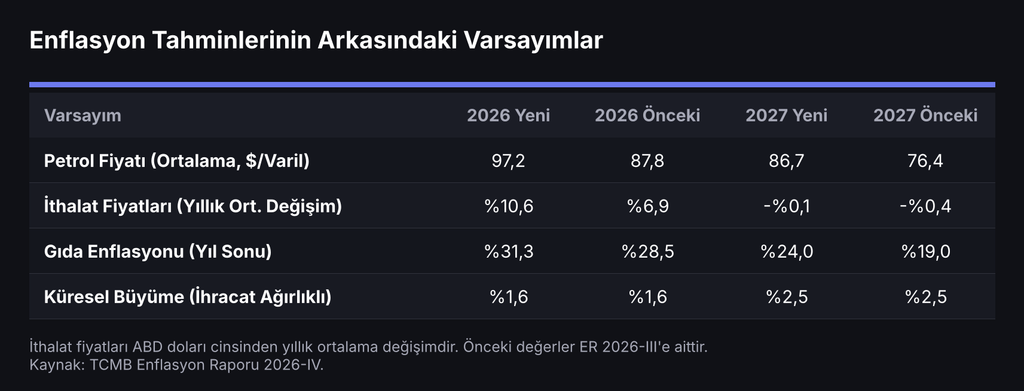
Petrol fiyatı varsayımı 2026 için 87,8 dolardan 97,2 dolara, 2027 için 76,4 dolardan 86,7 dolara çıkarıldı.
Gıda enflasyonu varsayımı 2026 yıl sonu için %31,3’e, 2027 yıl sonu için %24’e güncellendi.
TCMB, sıkı para politikası duruşunu fiyat istikrarı sağlanana kadar kararlılıkla sürdüreceğini vurguladı.
Revizyonun Arkasında Ne Var?
Raporda tahmin güncellemesinin dört ana kaynağı öne çıkıyor. İlki enerji. ABD ve İsrail ile İran arasındaki çatışmanın kalıcılığına yönelik beklentilerin artması, Hürmüz Boğazı üzerinden petrol ve LNG akışının normalleşmesine dair umutların zayıflaması ve Kızıldeniz’deki gerilimin taşımacılık ile sigorta maliyetlerini yükseltmesi petrol varsayımını yukarı taşıdı. Brent petrol Ekim’de ortalama 125 dolar civarında seyretti. Kasım başında ABD seçimlerinin ardından fiyatlar geri çekilse de TCMB oynaklığın sürdüğünü ve fiyatlar üzerindeki belirsizliğin iki yönlü olduğunu belirtiyor.
İkinci kaynak ithalat fiyatları. Enerjideki yükselişle birlikte ithalat birim değer endeksi varsayımı 2026 için %6,9’dan %10,6’ya çıkarıldı. Üçüncüsü gıda. Enerji ve taşımacılık maliyetleri ile tarımsal emtia görünümü nedeniyle gıda varsayımı her iki yıl için yükseltildi. Dördüncüsü ise yeni Orta Vadeli Program (OVP 2027-2029) ile netleşen makroekonomik çerçeve ve yönetilen/yönlendirilen fiyat düzenlemeleri. TCMB, bu unsurların enflasyon beklentilerinde önceki raporda öngörülen iyileşmeyi sınırladığını da kabul ediyor.
Ekim Verisi: Manşet Tahminin Üzerinde, Çekirdek Altında
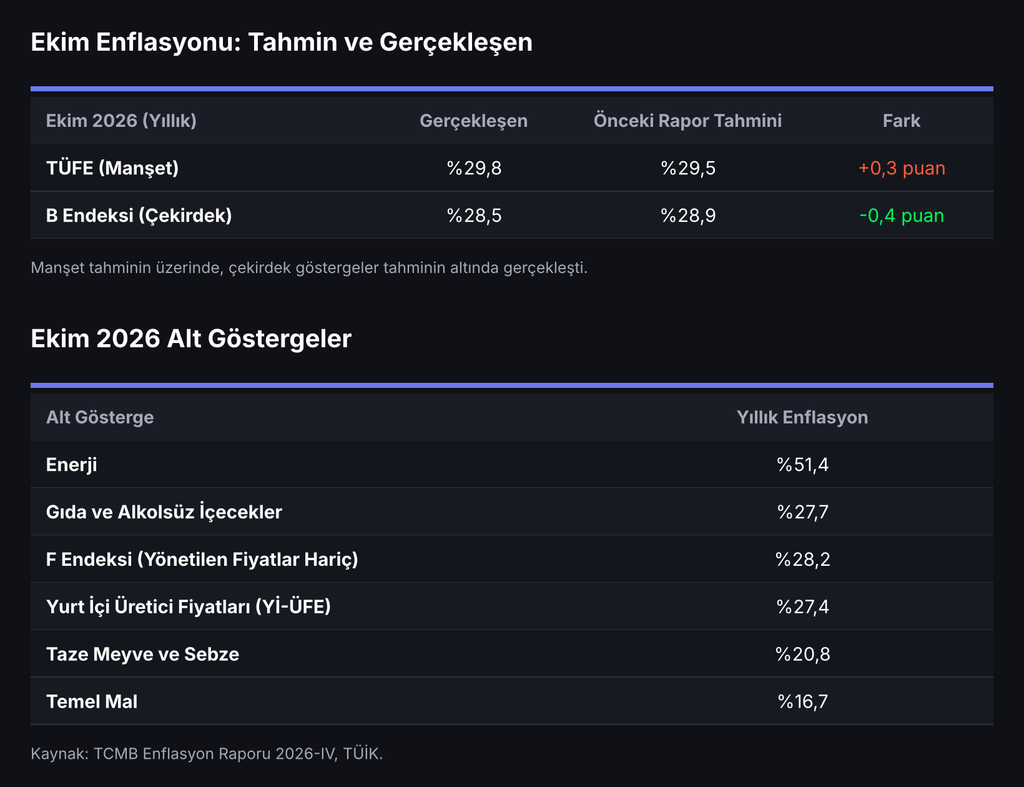
Yıllık tüketici enflasyonu Ekim’de %29,8 ile önceki raporun %29,5’lik öngörüsünün sınırlı biçimde üzerinde gerçekleşti. Ayrıntılara bakıldığında sapmanın kaynağı netleşiyor. Enerji fiyatları son üç ayda %17,6 artarken yıllık enerji enflasyonu %51,4’e çıktı ve enerji grubunun manşete katkısı 1,1 puan yükseldi. Buna karşın gıdanın katkısı 2,1 puan, hizmetlerin katkısı 0,7 puan geriledi. Gıda enflasyonu %27,7’ye, taze meyve ve sebze enflasyonu %20,8’e indi. Temel mal enflasyonu ise %16,7 ile manşetin belirgin biçimde altında kaldı.
Çekirdek göstergelerden B endeksi %28,5 ile önceki raporun %28,9’luk tahmininin altında gerçekleşti. Yönetilen/yönlendirilen fiyatlar hariç F endeksi de %28,2 ile manşetin 1,6 puan altında. Kısacası Ekim’deki sapma büyük ölçüde enerji ve yönetilen fiyatlardan kaynaklandı, ana eğilim ise beklentiden iyi seyretti.
Ana Eğilimde İyileşme Sürüyor
Ana eğilim göstergelerinin üç aylık ortalaması ikinci çeyrekteki %2,3’ten üçüncü çeyrekte %1,8’e geriledi, Ekim’de yatay seyretti. Göstergeler arasındaki farkın daralması, iyileşmenin kalemler geneline yayıldığına işaret ediyor. Uzun süre katı seyreden kira enflasyonunda da belirgin bir yavaşlama var. Mevsimsellikten arındırılmış aylık kira artışlarının üç aylık ortalaması Temmuz’daki %2,7’den Ekim’de %2,2’ye indi. Kalem bazında medyan aylık fiyat artışı da ilk iki çeyrekteki %2,0 civarından üçüncü çeyrekte %1,7’ye geriledi.
Talep Zayıf, Bu da Dezenflasyona Destek
Raporun en net mesajlarından biri iç talebin zayıf seyri. İkinci çeyrekte GSYH yıllık %2,3 büyürken özel tüketim çeyreklik bazda gerilemeye devam etti. Üçüncü çeyrekte sanayi üretimi çeyreklik %1,8 azaldı, otomobil satışları düştü, kart harcamaları yataya yakın seyretti. Mevsimsellikten arındırılmış işsizlik oranı %8,1’e yükselirken âtıl işgücü oranı %30,9 ile yüksek seviyesini korudu. Çıktı açığının üçüncü çeyrekte eksi %1,6 olduğu tahmin ediliyor. TCMB, iç talebin beklenenden de zayıf kalmasını enflasyon tahminleri üzerindeki başlıca aşağı yönlü unsur olarak görüyor.
Finansal Koşullar ve Para Politikası
TCMB politika faizini Eylül’de %37’de sabit tuttu, Ekim’de 100 baz puan indirerek %36’ya çekti. 24 Ağustos’ta bir hafta vadeli repo ihalelerine yeniden başlanmasıyla gecelik piyasa faizleri 300 baz puana yakın geriledi. Bu düşüş kredi ve mevduat faizlerine de yansıdı. 30 Ekim itibarıyla mevduat faizi %35,6, TL ticari kredi faizi %40,4, ihtiyaç kredisi faizi %47,9 seviyesinde bulunuyor.
Kredi büyümesi belirgin biçimde yavaşladı. Kur etkisinden arındırılmış toplam kredilerin 13 haftalık yıllıklandırılmış büyümesi %20 civarına, bireysel kredilerde %14,5’e indi. TCMB bu gelişme üzerine yabancı para krediler hariç kredi büyüme sınırlarını artırdı ve 1 yıldan uzun vadeli Türk lirası ve yabancı para yükümlülüklere faiz ve telafi ödemesine başlama kararı aldı.
Dış finansman tarafında tablo daha temkinli. Türkiye’nin 5 yıllık CDS primi 5 Kasım itibarıyla 249 baz puana yükseldi. Rapor döneminde 1,3 milyar dolar net portföy çıkışı yaşandı, TCMB brüt rezervleri 6,3 milyar dolar azalarak 158,1 milyar dolara geriledi. Buna karşın Türk lirasının ima edilen oynaklığı kısa ve uzun vadede düştü, TL mevduatın payı da %61,8 ile istikrarını korudu.
Küresel Tarafta Sıkılaşma Eğilimi
Enerji kaynaklı enflasyon baskısı küresel para politikasını da sıkılaştırıyor. Fed ve ECB Eylül’de faiz artırıp Ekim’de sabit tuttu. Piyasalar Fed’in yılın son toplantısında bir artış daha yapma olasılığını güçlü biçimde fiyatlıyor. Rapor döneminde İngiltere, Kanada, Japonya ve Güney Kore dahil çok sayıda gelişmiş ülke merkez bankası faiz artırdı. Gelişmekte olan ülkelerden süren portföy çıkışları, Türkiye açısından dış finansman koşullarını etkileyen başlıca unsur olmaya devam ediyor.
Belirsizlik Haritası
TCMB bu raporda da sayısal tahmin aralığı paylaşmadı ve belirsizlikleri niteliksel olarak sıraladı. Yukarı yönlü başlıklar enerji ve emtia fiyatları, arz şoklarının sıklaşması, enflasyon beklentilerinin katılığı, gıdada girdi maliyetleri ve yönetilen fiyatlarda ertelenmiş ayarlamalar. Aşağı yönlü başlıklar ise iç talebin beklenenden zayıf kalması ve çatışmaların hafiflemesiyle petrol fiyatlarının geri çekilmesi. Banka, enerji fiyatlarındaki düşüşlerin tüketici fiyatlarına artışlar kadar güçlü yansımadığını da hatırlatıyor.
Raporda takip edilecek somut takvim maddeleri de yer alıyor. Eşel mobil sisteminden çıkış kapsamında ÖTV tutarları benzinde Aralık’ta, motorinde Ocak 2027’de eski seviyesine dönecek. Son Kaynak Tedarik Tarifesi kapsamında mesken elektrik tüketim limitinin 2027 için 4.000 kWh’den 3.000 kWh’e düşürülmesinin etkisi ilk çeyrekte görülecek. Baz etkilerinin de 2026’nın kalanında yıllık enflasyonu yukarı yönlü etkilemesi bekleniyor.
Beklentilerle Kıyaslama
Piyasa Katılımcıları Anketi’nin Ekim sonuçlarına göre 2026 yıl sonu enflasyon beklentisi %29,6, 2027 beklentisi %23,3. TCMB’nin 2026 tahmini piyasa beklentisiyle neredeyse aynı seviyede. 2027’de ise Banka’nın %21’lik tahmini piyasa beklentisinin 2,3 puan altında kalıyor. 12 ay sonrasına ilişkin beklenti %23,9, 24 ay sonrasına ilişkin beklenti %17,9, 5 yıl sonrasına ilişkin beklenti ise %12,2 seviyesinde.
Değerlendirme
Rapor, kısa vadede iyileşen ana eğilim ile orta vadede yukarı kayan tahmin patikası arasındaki ayrışmayı açıkça ortaya koyuyor. 2026 ara hedefi korunsa da yıl sonu tahmini hedefin 5,5 puan üzerinde, 2027 ve 2028 ara hedefleri ise tahminlerle eşitlendi. Yıl sonu tahmininin Ekim’deki %29,8’in altında olması, olumsuz baz etkisine rağmen Kasım ve Aralık’ta aylık enflasyonun geçen yılın aynı aylarındaki düşük seviyelerin de altında kalması gerektiği anlamına geliyor. Kasım başındaki enerji fiyatı gerilemesinin kalıcılığı bu açıdan belirleyici olabilir. Önümüzdeki dönemde Aralık başında açıklanacak Kasım enflasyonu, 27 Kasım’daki Finansal İstikrar Raporu, 10 Aralık’taki yılın son PPK toplantısı ve 18 Aralık’ta yayımlanacak 2027 Para Politikası Metni takip edilecek başlıklar olacak.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


