

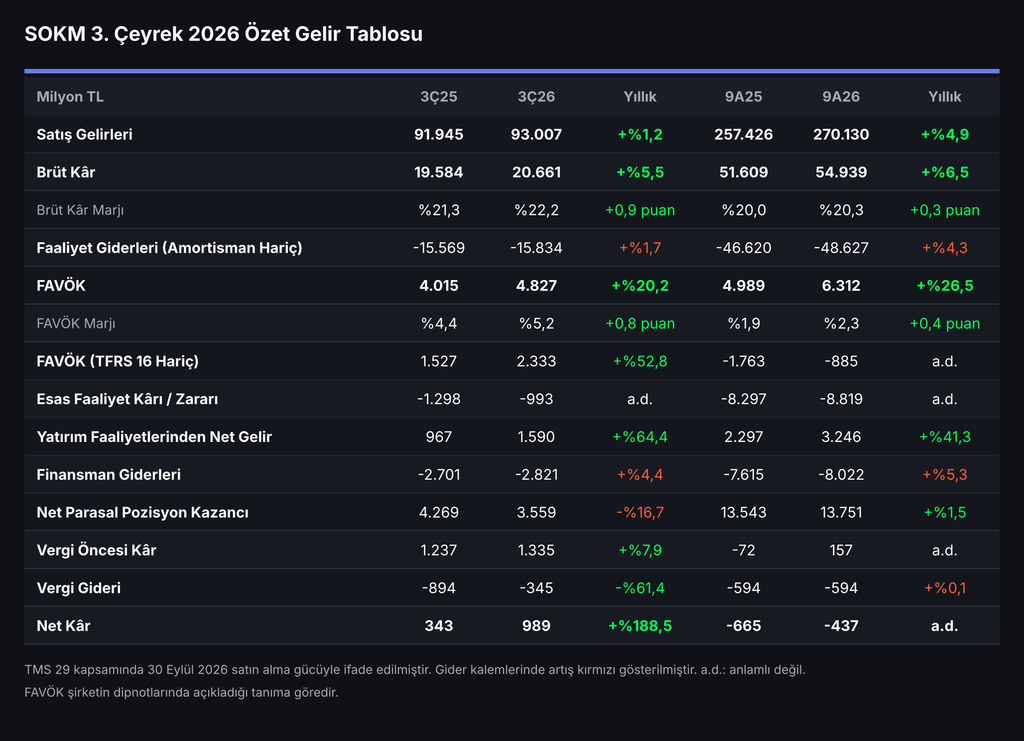
Şok Marketler, 2026’nın üçüncü çeyreğinde 989 milyon TL net kâr açıkladı. Net kâr, geçen yılın aynı dönemindeki 343 milyon TL’nin yaklaşık 2,9 katına çıkarken 935 milyon TL seviyesindeki medyan piyasa beklentisini %5,8 aştı. FAVÖK %20,2 artışla 4,83 milyar TL’ye yükselerek beklentinin %3,3 üzerinde gerçekleşti. Satış gelirleri ise reel bazda yalnızca %1,2 artışla 93,0 milyar TL oldu ve beklentinin hafif altında kaldı. Çeyreğin iki yüzü var. Bir yanda brüt kâr ve FAVÖK marjlarında belirgin iyileşme, güçlü nakit yaratımı ve 19,1 milyar TL’lik net nakit, diğer yanda %5 gerileyen müşteri trafiği ve vergi giderindeki düşüşün belirleyici olduğu bir net kâr artışı.
Çeyreğin Özeti
TMS 29 kapsamında Eylül 2026 satın alma gücüyle ifade edilen rakamlara göre brüt kâr yıllık %5,5 artışla 20,7 milyar TL’ye çıktı ve brüt kâr marjı 0,9 puan iyileşerek %22,2’ye ulaştı. Amortisman hariç faaliyet giderleri %1,7 artışla 15,8 milyar TL oldu ve satışlara oranı %16,9’dan %17,0’a sınırlı yükseldi. Böylece FAVÖK marjı %4,4’ten %5,2’ye çıktı. Kira giderlerinin etkisini gösteren TFRS 16 hariç FAVÖK ise %52,8 artışla 2,33 milyar TL’ye yükseldi ve marj %1,7’den %2,5’e iyileşti.
Dokuz aylık tabloda satış gelirleri reel %4,9 artışla 270,1 milyar TL’ye, FAVÖK %26,5 artışla 6,31 milyar TL’ye ulaştı. Dokuz aylık FAVÖK marjı %2,3 olurken net zarar 665 milyon TL’den 437 milyon TL’ye geriledi.
Kâr Beklentinin Üzerinde, Ciro Hafif Altında
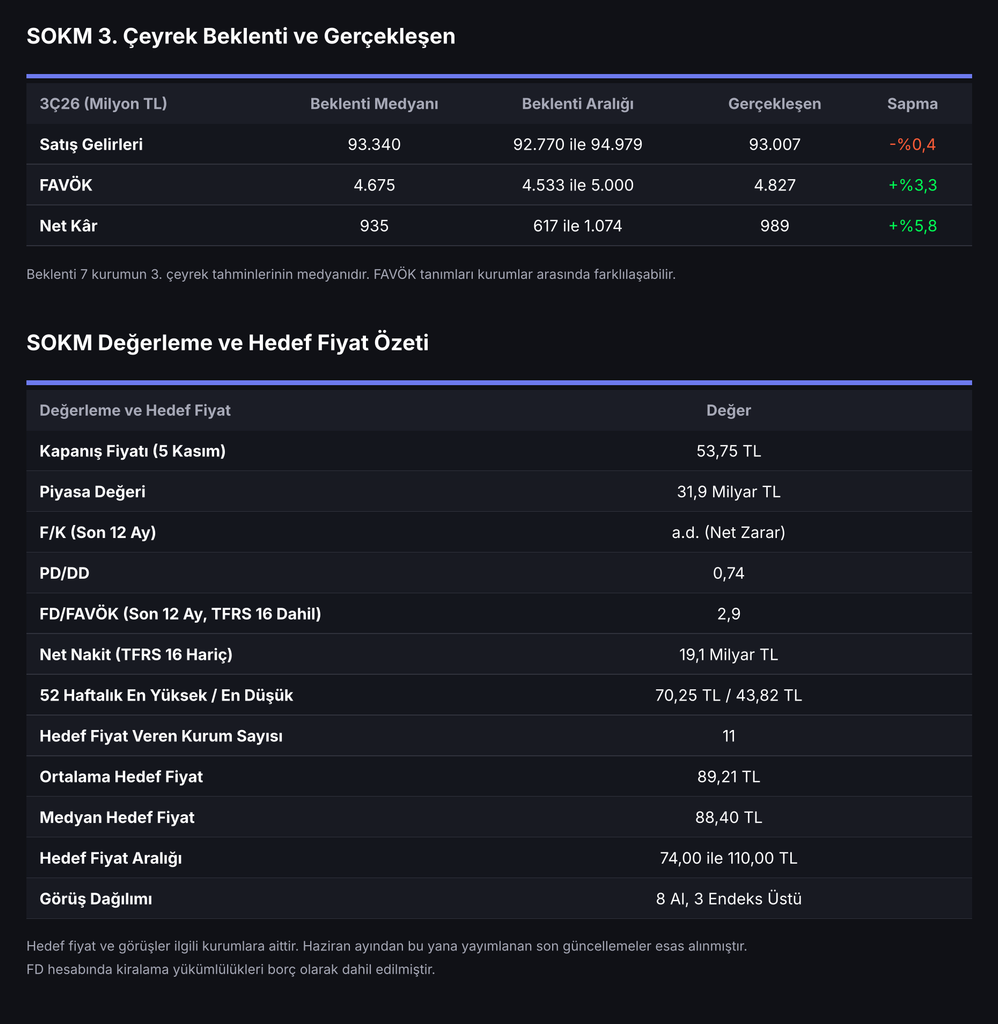
Kurumların üçüncü çeyrek tahminleri satış gelirlerinde 92,8 ile 95,0 milyar TL, FAVÖK’te 4,53 ile 5,00 milyar TL, net kârda ise 617 milyon TL ile 1,07 milyar TL arasında yer alıyordu. Gerçekleşen rakamlar üç kalemde de tahmin aralığının içinde kaldı. Satış gelirleri 93,3 milyar TL’lik medyanın %0,4 altında gerçekleşirken FAVÖK ve net kâr medyan beklentiyi aştı. FAVÖK tanımları kurumlar arasında farklılaşabildiği için bu karşılaştırmanın dikkatle değerlendirilmesi gerekiyor.
Net Kâr Artışını Vergi Taşıdı
Net kârdaki 646 milyon TL’lik yıllık artışın yaklaşık %85’i vergi giderinin 894 milyon TL’den 345 milyon TL’ye gerilemesinden geldi. Vergi öncesi kâr ise yalnızca %7,9 artışla 1,34 milyar TL oldu. Esas faaliyet zararı 1,30 milyar TL’den 993 milyon TL’ye daralırken güçlü nakit pozisyonunun katkısıyla yatırım faaliyetlerinden net gelir %64,4 artışla 1,59 milyar TL’ye yükseldi. Buna karşın net parasal pozisyon kazancı %16,7 azalarak 3,56 milyar TL’ye geriledi ve finansman giderleri %4,4 artışla 2,82 milyar TL oldu. Net parasal pozisyon kazancının hâlâ vergi öncesi kârın üzerinde olması, enflasyon muhasebesi etkisi arındırıldığında faaliyet tarafındaki kârlılığın sınırlı kaldığını gösteriyor.
Trafik Zayıf, Sepet Güçlü
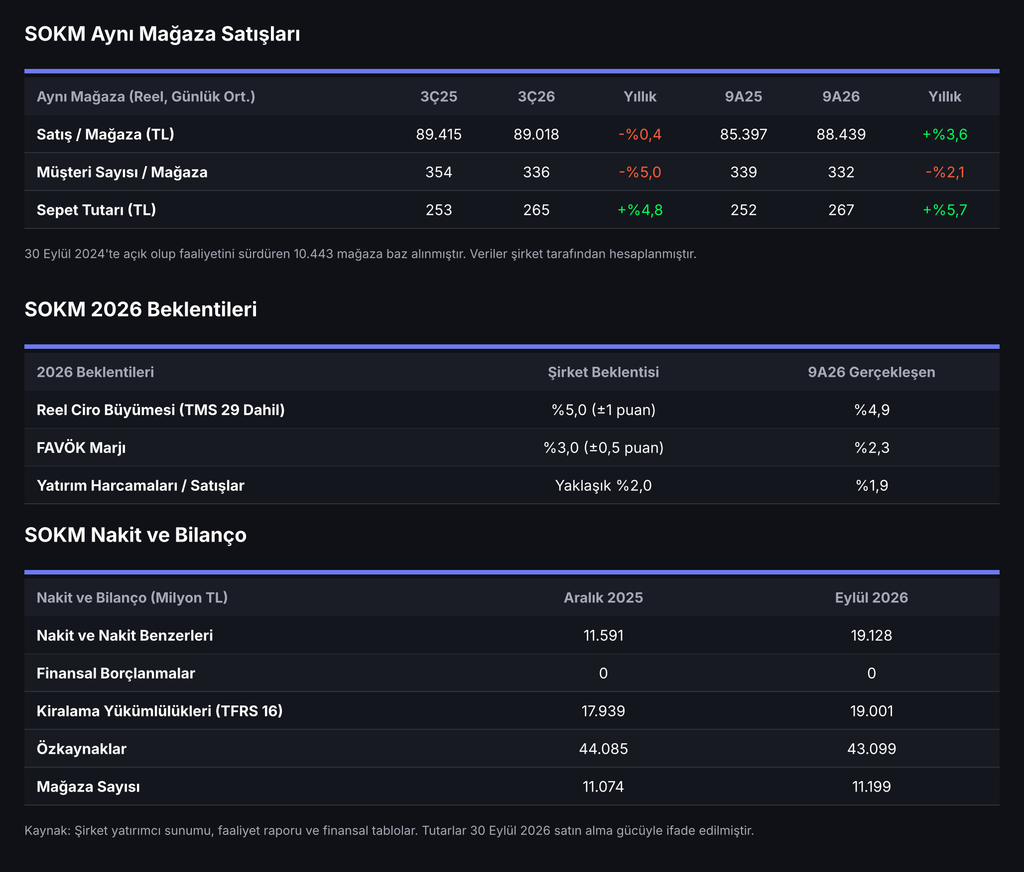
Aynı mağaza satışlarında tablo zayıf. Reel bazda günlük ortalama mağaza başı satış yıllık %0,4 geriledi. Günlük müşteri sayısı %5,0 düşüşle 354’ten 336’ya indi, ortalama sepet tutarı ise %4,8 arttı. Dokuz aylık bazda aynı mağaza satışları %3,6 büyürken müşteri sayısındaki düşüş %2,1 seviyesinde. Üçüncü çeyrekte trafik kaybının hızlanması, talep tarafındaki baskının sürdüğüne işaret ediyor ve önümüzdeki dönemin en kritik takip başlığı olarak öne çıkıyor.
Şirket yılın ilk dokuz ayında net 125 mağaza açarak mağaza sayısını 11.199’a çıkardı. Bu dönemde yatırım harcamaları 5,3 milyar TL ile satışların %1,9’u seviyesinde gerçekleşti. Şok 2.0 mağaza sayısı ise üçüncü çeyrek sonunda 900’ü aştı. Bu mağazaların yaklaşık %40’ı mevcut mağazaların dönüşümüyle oluşturuldu. Yeni format standart mağazalara göre yaklaşık %40 daha geniş satış alanı ve %10 ile %20 daha fazla ürün çeşidi sunuyor.
Güçlü Nakit, Borçsuz Bilanço
Nakit tarafı sonuçların en güçlü bölümü. Üçüncü çeyrekte serbest nakit akışı 4,1 milyar TL, dokuz aylık serbest nakit akışı ise 18,2 milyar TL oldu ve satışların %6,7’sine ulaştı. Şirketin finansal borcu bulunmuyor ve nakit ve nakit benzerleri yılbaşındaki 11,6 milyar TL’den 19,1 milyar TL’ye yükseldi. Bu tutar 5 Kasım kapanışına göre piyasa değerinin yaklaşık %60’ına karşılık geliyor. Kiralama yükümlülükleri ise 19,0 milyar TL seviyesinde.
Beklentiler Korundu, Son Çeyrek Kritik
Şirket 2026 beklentilerini korudu. TMS 29 dahil reel ciro büyümesinin %5 (±1 puan), FAVÖK marjının %3,0 (±0,5 puan), yatırım harcamalarının satışlara oranının ise yaklaşık %2 olması bekleniyor. Dokuz aylık %4,9’luk reel ciro büyümesi beklentinin orta noktasına yakın. FAVÖK marjı ise %2,3 ile hedef bandın altında. Dördüncü çeyrekte cironun üçüncü çeyreğe yakın gerçekleşeceği varsayımıyla bandın alt sınırına ulaşmak için yaklaşık %3, orta noktasına ulaşmak için yaklaşık %5 FAVÖK marjı gerekiyor. Geçen yılın dördüncü çeyreğinde FAVÖK marjının %5,2 olduğu düşünüldüğünde hedef ulaşılabilir görünse de zayıf trafik seyri bu noktada belirleyici olacak.
Teknik Görünüm ve Kurum Beklentileri
SOKM, 24 Şubat’ta 70,25 TL ile son bir yılın zirvesini gördükten sonra sert bir düzeltme yaşadı ve Temmuz başında 43,82 TL’ye kadar geriledi. Ağustos ortasında 55,83 TL seviyesini yukarı yönlü aşan hisse Eylül ve Ekim aylarında bu seviyenin üzerinde kalarak 62 TL’ye yaklaştı ancak Ekim sonunda yeniden bu seviyenin altına indi. Hisse 5 Kasım’ı 53,75 TL’den kapattı. Son bir ayda %4,9 değer kaybeden hisse aynı dönemde BIST 100’ün %4,5 üzerinde performans gösterdi. Son üç ayda endeksin %26,7, yılbaşından bu yana ise %4,6 üzerinde bir performans söz konusu. Bilançonun ardından 6 Kasım seansında sert satış gelen hissede gün içinde iki kez pay bazında devre kesici uygulandı.
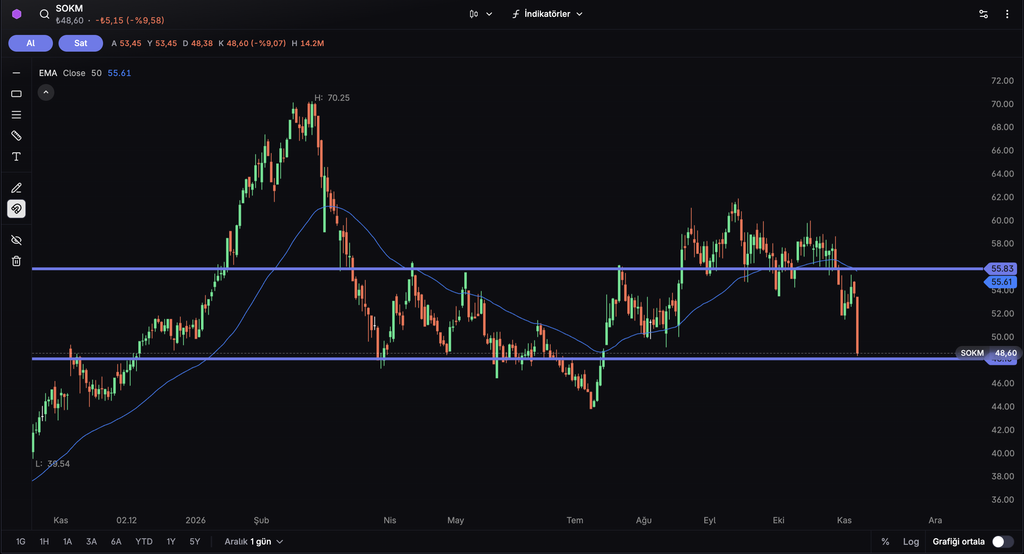
Günlük grafikte 55,61 TL seviyesindeki 50 günlük üssel hareketli ortalama ile 55,83 TL seviyesi güçlü bir direnç bandı oluşturuyor. Bu bandın üzerinde kalıcılık sağlanması halinde Eylül ve Ekim aylarındaki 60 ile 62 TL arasındaki tepeler izlenecek seviyeler olarak öne çıkıyor. Aşağıda ise Mart ile Haziran arasında birçok kez tepki alınan 48,10 TL ana destek konumunda. Bu seviyenin altında Temmuz ayındaki 43,82 TL’lik dip kritik seviye olarak takip edilebilir.
5 Kasım kapanışına göre hisse 0,74 PD/DD ve kiralama yükümlülükleri dahil son 12 aylık FAVÖK’e göre 2,9 FD/FAVÖK çarpanıyla işlem görüyor. Son 12 aylık dönemde net zarar bulunduğu için F/K çarpanı anlamlı değil. Haziran’dan bu yana hedef fiyat yayımlayan 11 kurumun ortalama hedef fiyatı 89,21 TL, medyan hedef fiyatı 88,40 TL ve hedefler 74,00 ile 110,00 TL arasında değişiyor. Görüş bildiren 11 kurumdan 8’i Al, 3’ü Endeks Üstü görüşünde. Bilanço sonrasında 6 Kasım’da beş kurum hedef fiyatını güncelledi, diğer kurumların revizyonları takip edilecek.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı