

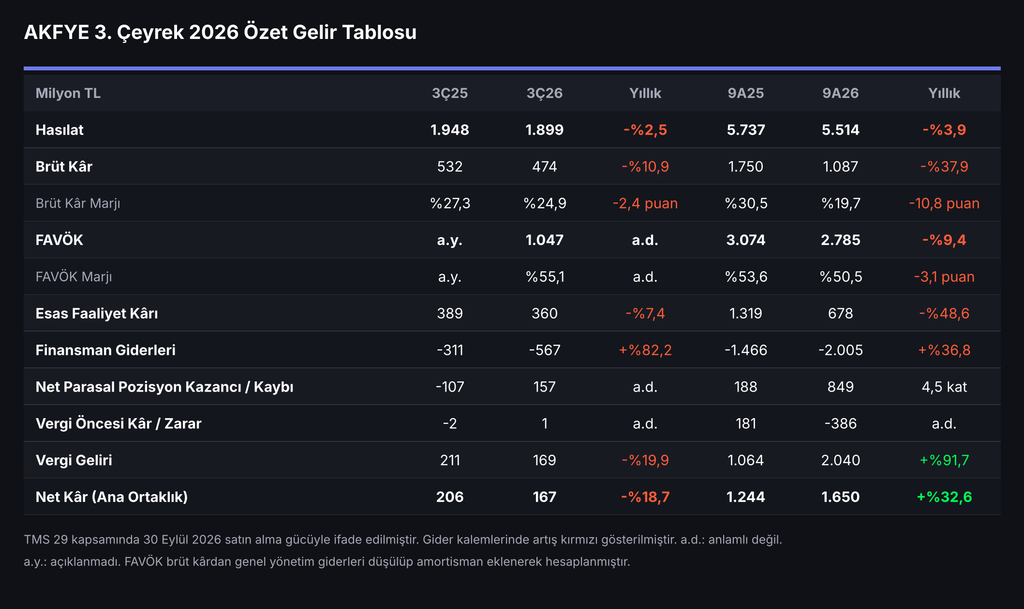
Akfen Yenilenebilir Enerji, 2026’nın üçüncü çeyreğinde 167 milyon TL ana ortaklık net kârı açıkladı. Net kâr geçen yılın aynı dönemindeki 206 milyon TL’ye göre %18,7 gerilese de kontrol gücü olmayan paylar dahil 170 milyon TL’lik net kâr, 87 milyon TL seviyesindeki piyasa beklentisinin yaklaşık iki katına ulaştı. Elektrik üretimi yıllık %25,1 artarken spot piyasadaki düşük fiyatlar nedeniyle hasılat reel bazda %2,5 gerileyerek 1,90 milyar TL oldu. FAVÖK ise 1,05 milyar TL ile beklentinin %6,9 üzerinde gerçekleşti ve FAVÖK marjı %55,1’e ulaştı. Çeyreğin öne çıkan tablosu, artan kapasite ve güçlü hidrolojiye rağmen fiyat ortamının gelir büyümesini sınırlaması oldu.
Çeyreğin Özeti
TMS 29 kapsamında Eylül 2026 satın alma gücüyle ifade edilen rakamlara göre brüt kâr yıllık %10,9 düşüşle 474 milyon TL’ye geriledi ve brüt kâr marjı %27,3’ten %24,9’a indi. Esas faaliyet kârı %7,4 azalarak 360 milyon TL oldu. Finansman giderleri kur farkı ve faiz giderlerindeki artışla %82,2 yükselerek 567 milyon TL’ye çıktı. Buna karşın 157 milyon TL’lik parasal kazanç ve 169 milyon TL’lik vergi geliri net kârı destekledi. Vergi öncesi sonuç ise başa baş seviyede kaldı.
Dokuz aylık tabloda hasılat %3,9 düşüşle 5,51 milyar TL’ye, FAVÖK %9,4 düşüşle 2,78 milyar TL’ye geriledi ve FAVÖK marjı %53,6’dan %50,5’e indi. Dokuz aylık ana ortaklık net kârı ise %32,6 artışla 1,65 milyar TL’ye yükseldi. Bu artışta, yasal düzenlemeyle 2027 ve sonrası için ertelenmiş vergi hesaplamasında kullanılan oranın %25’ten %12,5’e indirilmesinin yarattığı ertelenmiş vergi geliri belirleyici oldu.
Net Kâr ve FAVÖK Beklentilerin Üzerinde
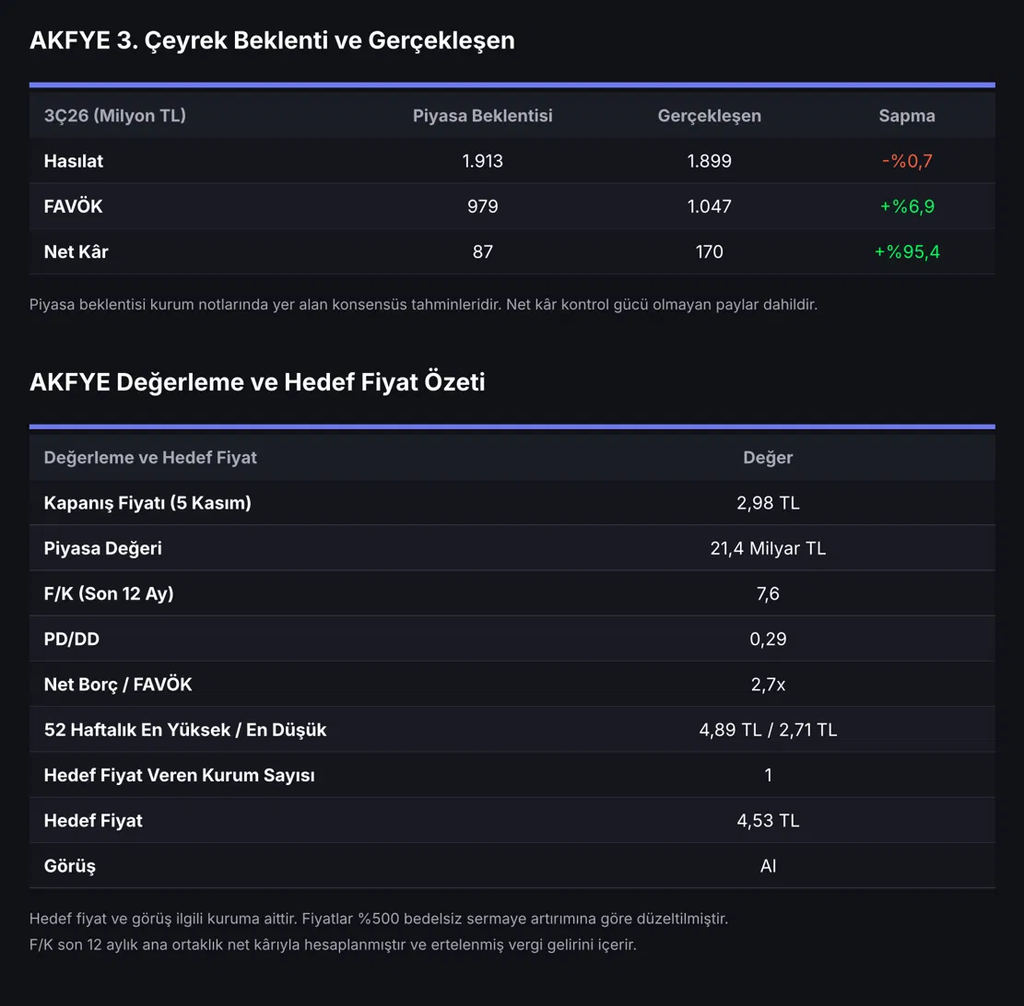
Piyasa beklentisi üçüncü çeyrek için 1,91 milyar TL hasılat, 979 milyon TL FAVÖK ve 87 milyon TL net kâr yönündeydi. Hasılat beklentiye yakın gerçekleşirken FAVÖK beklentiyi %6,9 aştı. Net kârda ise beklentinin belirgin üzerinde bir sonuç geldi. Yatırım faaliyetlerinden gelirlerin artması ve finansman giderlerinin bir önceki çeyreğe göre gerilemesi bu farkta etkili oldu. Hisse için tahmin yayımlayan kurum sayısının sınırlı olduğunu da not etmek gerekiyor.
Üretim Rekor, Fiyatlar Zayıf
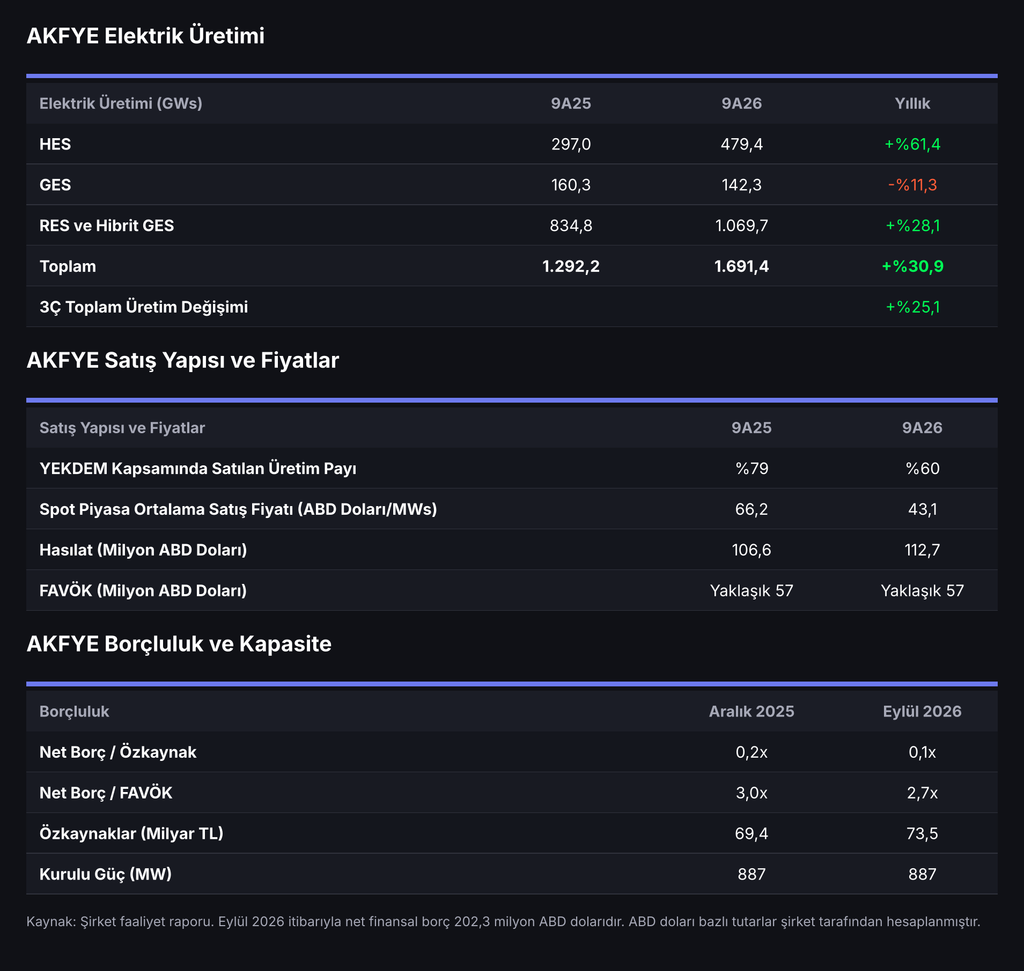
Şirketin dokuz aylık elektrik üretimi yıllık %30,9 artışla 1.691 GWs’ye ulaştı. Türkiye genelinde su yılı yağışlarının son 66 yılın en yüksek seviyesine çıkmasıyla HES üretimi %61,4 arttı. 2025 sonunda devreye alınan 187 MW’lık hibrit GES ve RES kapasite artışlarının katkısıyla RES ve hibrit GES üretimi %28,1 yükseldi. GES üretimi ise yağışlı hava koşulları nedeniyle %11,3 geriledi. Kurulu güç 887 MW seviyesinde.
Üretimdeki güçlü artışa karşın gelir tarafı zayıf kaldı. Spot piyasadaki ortalama satış fiyatı 66,2 ABD dolarından 43,1 ABD dolarına geriledi. YEKDEM süresi dolan santraller nedeniyle YEKDEM kapsamında satılan üretimin payı %79’dan %60’a indi ve şirket fiyat dalgalanmasına daha açık hale geldi. Dolar bazında hasılat dokuz ayda %5,8 artışla 112,7 milyon ABD dolarına çıkarken FAVÖK yaklaşık 57 milyon ABD doları ile geçen yılın seviyesinde kaldı. Gelirlerin büyük bölümü dolar bazlıyken maliyetlerin enflasyona endeksli TL bazlı olması da marjları baskılamaya devam ediyor.
Borçluluk Geriliyor
Şirketin toplam finansal borcu Eylül sonu itibarıyla 242,9 milyon ABD doları, net finansal borcu ise 202,3 milyon ABD doları oldu. Net borç / FAVÖK oranı 2025 sonundaki 3,0 seviyesinden 2,7’ye geriledi. Şirket yılın ilk dokuz ayında anapara ve faiz dahil yaklaşık 48 milyon ABD dolarlık borç ödemesi yaptı. Özkaynaklar 69,4 milyar TL’den 73,5 milyar TL’ye yükseldi.
Ekim ayında bir bağlı ortaklığın Van’daki depolamalı GES projesi için üretim lisansı alındı. Hisse Ekim döneminden itibaren BIST 100 endeksine dahil edildi. Şirket Eylül ayında %500 oranında bedelsiz sermaye artırımını tamamlamıştı.
Teknik Görünüm ve Kurum Beklentileri
AKFYE, Haziran ayında 4,89 TL ile son bir yılın zirvesini gördükten sonra Ağustos ile Ekim arasında, Eylül başındaki kısa süreli yükseliş dışında 3,25 ile 4,13 TL arasında dalgalı bir seyir izledi. 23 Ekim’de sert satış gelen hissede iki kez pay bazında devre kesici uygulandı. Aynı gün Yönetim Kurulu Başkanı ve bir Yönetim Kurulu üyesi hisse alımı gerçekleştirdi. Satış baskısı Kasım başında da sürdü ve 3,25 TL desteğini kıran hisse 3 Kasım’da 2,76 TL’ye kadar geriledi. Hisse 5 Kasım’ı 2,98 TL’den kapattı. Son bir ayda %18,6 değer kaybeden hisse aynı dönemde BIST 100’ün %10,6, son üç ayda ise %7,6 gerisinde kaldı. Yılbaşından bu yana getiri %9,0 seviyesinde.
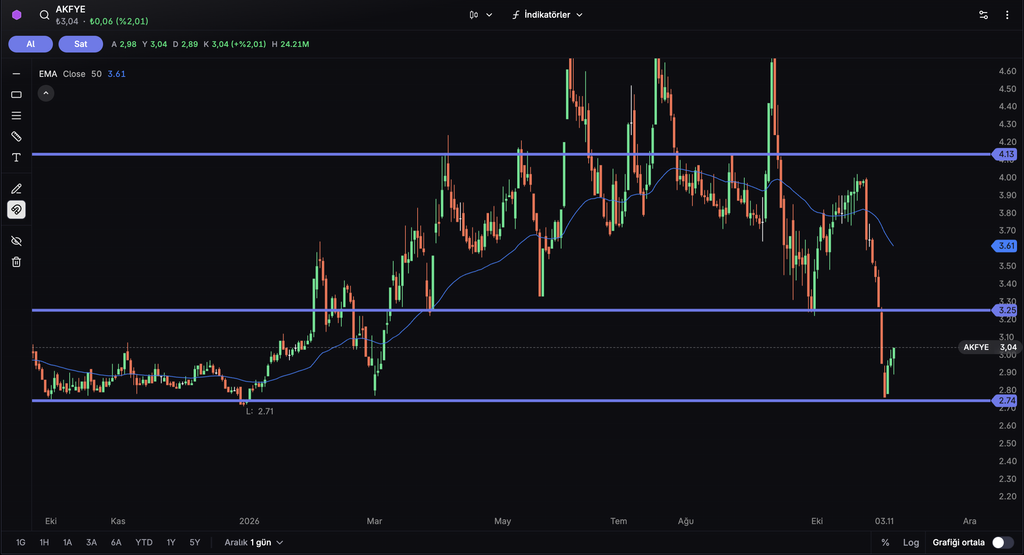
Günlük grafikte Aralık 2025’teki diplerle de örtüşen 2,74 TL ana destek konumunda. Yukarıda ise Kasım başında kırılan 3,25 TL ilk direnç olarak öne çıkıyor. Bu seviyenin üzerinde 3,61 TL seviyesindeki 50 günlük üssel hareketli ortalama ve Nisan’dan bu yana birçok kez test edilen 4,13 TL izlenecek seviyeler.
5 Kasım kapanışına göre hisse 0,29 PD/DD ve son 12 aylık net kâra göre 7,6 F/K çarpanıyla işlem görüyor. Son 12 aylık net kârın ertelenmiş vergi gelirini içerdiğini hatırlatmak gerekiyor. Haziran’dan bu yana hedef fiyat yayımlayan tek kurumun hedef fiyatı 4,53 TL ve görüşü Al yönünde. Kurum, bilanço sonrasında 6 Kasım’da görüşünü Tut’tan Al’a yükseltti.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı