

Fiyatın Ardında raporunun 10. sayısına buradan ulaşabilirsiniz.
Borsada fiyatlar gelecekteki kazancı bekler. Bu haftanın sorusu, şirketlerin o beklentiyi hangi faaliyetle karşılayacağı. TCMB kredi büyüme sınırlarını gevşetti. Havacılıkta daha düşük petrol fiyatı maliyetleri hafifletebilir. İç talebe çalışan şirketlerde ise daha çok kredi verilmesi, tek başına daha çok kazanç anlamına gelmiyor. Yeni sayıda modellerimizin işaret ettiği hisseleri bu ayrımla inceliyoruz.
Kredi alanı açıldı, maliyet sorusu duruyor
TCMB, 11 Kasım’da sekiz haftalık kredi büyüme sınırlarını yarım puan artırdı. İhtiyaç ve taşıt kredilerinde sınır %3,5’e, KOBİ kredilerinde %5,5’e çıktı. Ertesi gün 2027 enflasyon tahmini %15’ten %21’e yükseltildi. Bankalara daha fazla kredi verme alanı açılırken paranın hızla ucuzlayacağı beklentisini temkinle karşılıyoruz.
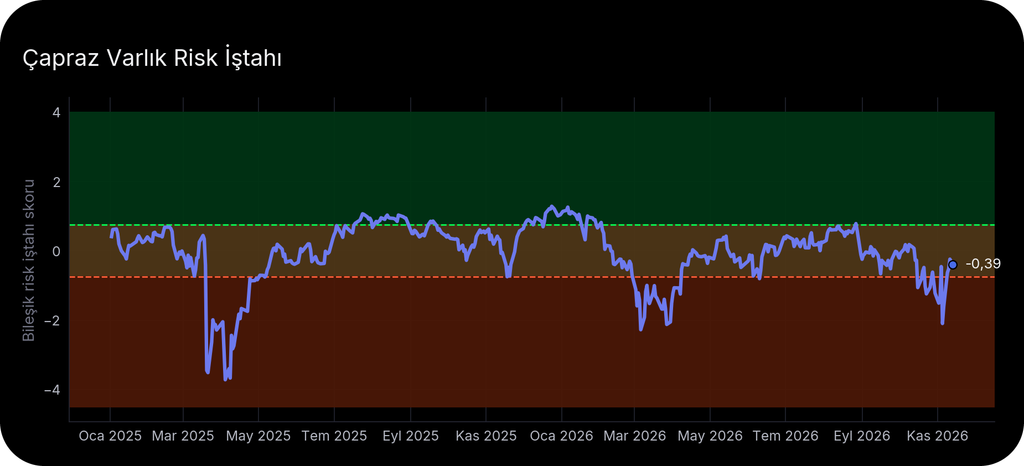
Risk iştahı modelimiz −0,39 ile dengeli bölgeye döndü. Bizce bu ortamda bankaların kredi miktarı kadar mevduata ödediği faiz önemli. Akbank’ta yönetimin işaret ettiği faiz marjı toparlanmasının çeyrek sonuçlarına geçmesini arıyoruz. Yeni kredilerden kalan kazancı artan kredi karşılıkları tüketirse, büyümenin kâra katkısı sınırlı kalır.
Havacılıkta fiyatın karşılığı aranıyor
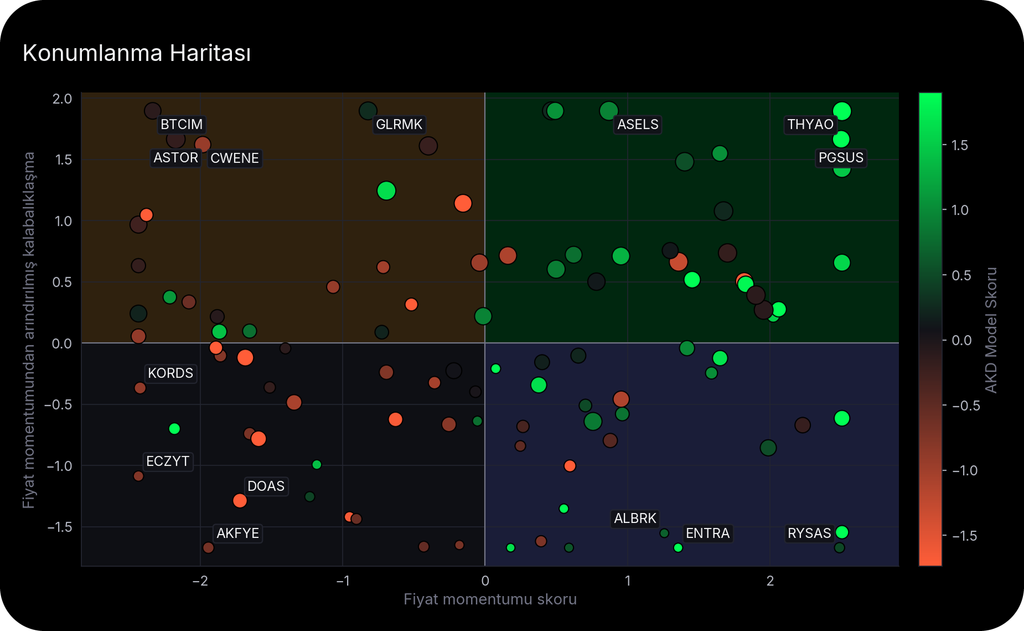
THY ve Pegasus, konumlanma haritamızda güçlü fiyat eğilimi ve yoğunlaşan yatırımcı ilgisiyle öne çıkıyor. Hisseler 16 Ekim–16 Kasım arasında sırasıyla %18,3 ve %23,3 yükseldi. Faaliyet tarafında ise aynı tablo yok. Ekimde THY’nin doluluk oranı 1,6 puan artarak %86,3’e çıkarken Pegasus’un dış hat doluluğu 2,1 puan azaldı.
Pegasus’ta üçüncü çeyrek avro bazlı gelir %19 arttı, fakat birim maliyetin birim gelirden hızlı yükselmesi kârlılığı baskıladı. Bu nedenle petroldeki rahatlamayı olumlu buluyoruz. Görüşümüzün güçlenmesi için bilet gelirleri korunurken maliyet baskısının hafiflemesi gerekiyor. Şirketin 16 Kasım kapanışından sonra açıkladığı 3 milyar TL bütçeli geri alım programı da yeni haftanın konusu. Programın açıklanmasıyla fiilî alımların başlamasını ayrı izliyoruz.
Şok’ta net kârın ötesine bakıyoruz
Şok Marketler’de son bir aylık %22,5’lik fiyat kaybına yüksek işlem hacmi eşlik ediyor. Üçüncü çeyrekte reel gelir %1,2 artarken faiz, amortisman ve vergi öncesi kâr marjı %4,4’ten %5,2’ye yükseldi. Buna rağmen amortisman sonrasında 993 milyon TL faaliyet zararı var. Açıklanan 989 milyon TL net kârda yatırım gelirleri ve daha düşük vergi gideri de etkili.
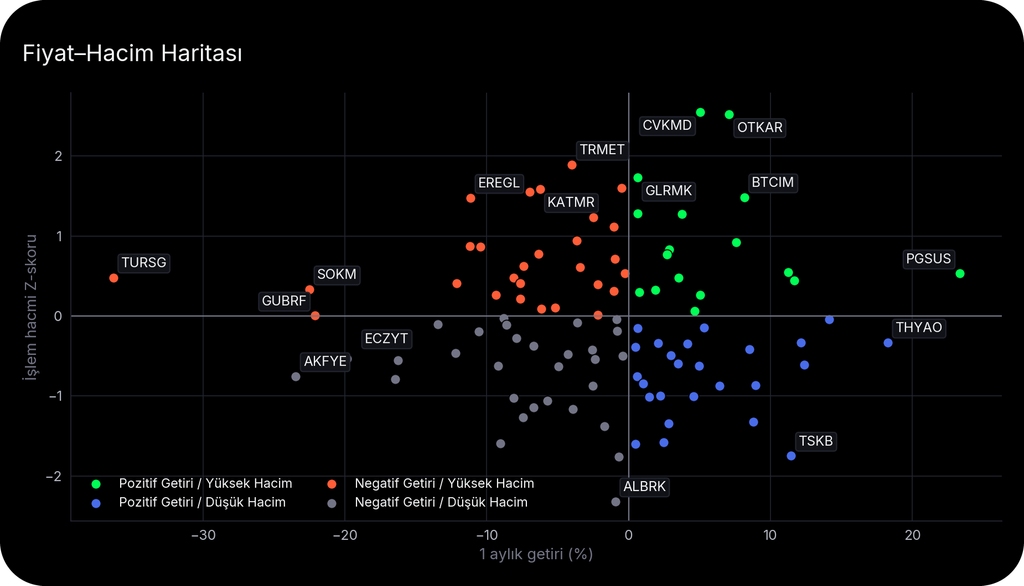
Bu ayrım, ucuzluk işaretine neden tek başına güvenmediğimizi anlatıyor. Mağazaların daha fazla satış yaparken kazanç oranını koruması ve faaliyet zararını kapatması gerekiyor. Şok’a ilişkin temkinli görüşümüzü değiştirecek gelişme bu olacak.
Önümüzdeki günlerde 18 Kasım Fed tutanakları, 20 Kasım tüketici güveni ve 23 Kasım Euro Bölgesi öncü PMI verilerini izleyeceğiz. Ana sorumuz aynı: Açılan kredi alanı ve hafifleyen maliyetler, şirketlerin gerçek kazancına ne ölçüde geçiyor?
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


