Nvidia (NVDA), bu gece ABD piyasalarının kapanışının ardından 2027 mali yılının üçüncü çeyrek sonuçlarını açıklayacak. Sonuçların Türkiye saatiyle 18 Kasım 00.20’de açıklanması, yatırımcı toplantısının ise 01.00’de başlaması planlanıyor. Ancak bu kez yatırımcıların gündeminde gelir ve kâr rakamlarının yanında şirketin geleceğini kimin yöneteceği de var.
Jensen Huang’ın ayrılması, Çin’e yönelik kısıtlamaların sertleşme ihtimali ve kurucunun geri dönmek istediğine ilişkin haberler, bilançoyu Nvidia açısından kritik bir güven sınavına dönüştürüyor. Açıklanacak sonuçlar büyümenin mevcut gücünü gösterecek; yönetimin vereceği mesajlar ise bu büyümenin ne kadar sürdürülebilir olduğuna ilişkin beklentileri şekillendirecek.
Nvidia’nın gelir ve kâr beklentileri ne seviyede?
Piyasa, Nvidia’nın üçüncü çeyrekte yaklaşık 109 milyar dolar gelir ve 2,48 dolar düzeltilmiş hisse başına kâr açıklamasını bekliyor. Veri sağlayıcıları arasında küçük farklılıklar bulunuyor: MarketBeat’in derlediği tahminler 108,72 milyar dolar gelir ve 2,47 dolar hisse başına kâra işaret ediyor. Bu gelir beklentisi, geçen yılın aynı dönemindeki 57,01 milyar dolara kıyasla yaklaşık %91 büyüme anlamına geliyor.
Nvidia’nın kendi gelir öngörüsü ise 108 milyar dolar, artı veya eksi %2 düzeyinde. Şirket, hem GAAP hem de düzeltilmiş brüt kâr marjını %74, artı veya eksi 0,5 puan olarak öngörmüştü. Önceki çeyrekte marj %75 seviyesindeydi. Dolayısıyla satışların yanında, büyümenin hangi kârlılık düzeyinde gerçekleştiği de önem taşıyacak.
Piyasa beklentisinin şirketin verdiği gelir aralığının içinde bulunması, açıklanacak rakamların değerlendirilmesinde önemli. Nvidia’nın kendi hedefini aşması ile analist beklentilerini aşması aynı şey değil. Üstelik güçlü bir geçmiş çeyrek, gelecek dönem için zayıf bir öngörü verilmesi durumunda tek başına yeterli olmayabilir.
Jensen Huang’ın ayrılması bilançoyu neden daha önemli hâle getiriyor?
Nvidia, 12 Kasım’da Jensen Huang’ın CEO’luk, başkanlık ve yönetim kurulu üyeliğinden ayrıldığını duyurdu. Finans direktörü Colette Kress geçici CEO olarak atandı ve CFO görevini de sürdürmeye devam ediyor. Yönetim kurulu, kalıcı CEO için şirket içinden ve dışından adayları değerlendireceğini açıkladı.
Ayrılık, Huang’ın özel hayatına ilişkin haberlerin ve ilişki yaşadığı bir kişinin Çin istihbaratıyla bağlantılı olabileceği iddialarının ardından geldi. İstihbarat bağlantısına ilişkin iddialar kesinleşmiş değil. Reuters, gelişmelerin Washington’da Çin’e çip satışları üzerindeki siyasi baskıyı artırdığını aktarıyor.
Yatırımcı açısından mesele, yönetim değişikliğinin müşteri ilişkilerine, ürün geliştirme takvimine ve büyük yatırım anlaşmalarına yansıyıp yansımayacağı. Nvidia yönetim kurulu, operasyonların, müşteri taahhütlerinin ve ürün yol haritasının kesintisiz devam etmesini beklediğini belirtiyor. Bilançoda bu mesajın siparişler, teslimatlar ve gelecek çeyrek beklentileriyle desteklenmesi önemli olacak.
Açıklanacak çeyrek 25 Ekim’de sona erdiği için kasım ayındaki yönetim krizinin etkisini geçmiş dönem sonuçlarından okumak mümkün olmayacak. Bu nedenle Kress’in ileriye dönük açıklamaları, açıklanan gelir ve kâr kadar dikkat çekecek.
Financial Times’a göre Jensen Huang geri mi dönmek istiyor?
Financial Times’ın 15 Kasım tarihli haberine göre Huang, Nvidia’nın CEO’luğuna geri dönme ihtimalini yakın çevresiyle görüşüyor. Haberde, Silikon Vadisi’ndeki destekçilerinin yönetim kurulunu ikna etmeye çalıştığı ve Beyaz Saray’dan destek aramayı planladığı belirtiliyor. Reuters da Huang’ın dönüş seçeneğini değerlendirdiğini FT’ye dayandırarak aktardı. Bu haberler, dönüş konusunda alınmış bir yönetim kurulu kararı anlamına gelmiyor.
Bilanço toplantısında bu konuya ilişkin bir açıklama yapılırsa, kalıcı CEO arayışının nasıl ilerlediği ve Huang’ın şirkette yeniden bir rol üstlenip üstlenemeyeceği yakından izlenecek.
Olası bir dönüş, liderliğin devamlılığına ilişkin kaygıları azaltabilir. Ancak soruşturmalar ve siyasi baskılar devam ederse yönetim belirsizliği de sürebilir. Bu nedenle dönüş ihtimalini şirketin bütün sorunlarını çözen kesin bir gelişme olarak fiyatlamak için erken.
Nvidia Çin pazarını kaybediyor mu?
Bu başlıkta en kritik ayrıntı, Çin riskinin Nvidia’nın tahminlerine zaten ne ölçüde yansıtılmış olduğu.
Nvidia, üçüncü çeyrek için verdiği 108 milyar dolarlık gelir öngörüsüne Çin’den veri merkezi hesaplama geliri dahil etmedi. Dolayısıyla Çin’e doğrudan satışların daha da zorlaşmasını, bu gelir hedefinden otomatik olarak büyük bir tutarın silinmesi şeklinde yorumlamak doğru olmaz.
Şirketin son çeyreklik raporuna göre sorun, Huang’ın ayrılmasından önce de vardı. Nvidia, ABD ve Çin tarafındaki kısıtlamalar nedeniyle Çin veri merkezi hesaplama pazarında rekabet etme imkânının fiilen ortadan kalktığını belirtiyordu. Bu durum, oyun ve iş istasyonu ürünleri dahil Çin’deki bütün satışların sona erdiği anlamına gelmiyor.
Son gelişmeler ise kısıtlamaların kapsamının genişlemesi riskini artırıyor. Reuters’a göre ABD Kongresi’nde gelişmiş çip ihracatına yönelik yeni sınırlamalar için baskı artıyor. Tartışılan düzenlemeler arasında Çinli şirketlerin yurt dışındaki veri merkezlerinden gelişmiş çiplere uzaktan erişimini kısıtlamaya yönelik adımlar da bulunuyor. Bu öneriler henüz yürürlüğe girmiş kapsamlı bir yasak anlamına gelmiyor.
Çin riski Nvidia’nın gelecek beklentilerini nasıl etkileyebilir?
Çin riskini üç kanaldan değerlendirmek gerekiyor. Çin’e doğrudan veri merkezi satışlarının mevcut tahminlere dahil edilmemesi, Çin kaynaklı dolaylı talebin de dışarıda olduğu anlamına gelmiyor.
İlk kanal, Çin dışındaki veri merkezleri üzerinden oluşan talep. Çinli yapay zekâ şirketleri, Güneydoğu Asya dahil farklı bölgelerdeki veri merkezlerinden işlem gücü kiralıyor. Bu erişime yönelik kısıtlamalar genişlerse, söz konusu merkezlerin kapasite ihtiyacı ve Nvidia’dan yeni çip alımları baskılanabilir.
İkinci kanal, üçüncü ülkeler üzerinden Çin’e yönlendirilen çipler. Nihai kullanıcı ve yeniden ihracat denetimlerinin sıkılaşması, aracı şirketler üzerinden oluşan talebi azaltabilir; bölgedeki diğer müşterilere yapılan teslimatlarda da gecikmelere neden olabilir. Ancak bu kanalların Nvidia’nın gelirlerine katkısını mevcut bilgilerle güvenilir biçimde hesaplamak mümkün değil.
Üçüncü kanal ise uzun vadeli rekabet. Çin pazarına dönüşün zorlaşması, Nvidia’nın gelecekte kazanabileceği satışları sınırlarken yerli rakiplerin müşteri ve geliştirici ekosistemlerini büyütmesine alan açabilir. Nvidia da kendi raporunda, Çin’den uzak kalmasının rakiplerini güçlendirerek küresel rekabette aleyhine sonuç doğurabileceğini belirtiyor.
Bu nedenle bilançoda temel soru, Çin kaynaklı doğrudan ve dolaylı talep kaybının diğer bölgelerdeki büyümeyle ne ölçüde karşılanabileceği olacak. Yönetimin siparişler, müşteri yatırımları ve teslimat takvimlerine ilişkin açıklamaları, gelecek dönem beklentileri açısından belirleyici olacak.
Nvidia bilançosunda hangi mesajlar öne çıkacak?
Öncelikle gelecek çeyrek gelir öngörüsü izlenecek. Geçmiş çeyrekte beklentilerin aşılmasına, büyümenin devamını destekleyen bir tahminin eşlik etmesi yatırımcı güveni açısından önemli.
İkinci başlık, yeni ürünlerin üretim ve teslimat süreci. Nvidia önceki bilançosunda Vera Rubin platformunun tam üretime geçmekte olduğunu açıklamıştı. Yeni dönemde bu geçişin satışlara katkısı ve marjlar üzerindeki etkisi takip edilecek.
Üçüncü başlık, yönetim değişikliğinin ticari ilişkilere etkisi. Büyük müşterilerin taahhütlerinde değişiklik olup olmadığı, sipariş ertelemeleri yaşanıp yaşanmadığı ve ürün takviminin korunup korunmadığı hakkında verilecek somut bilgiler, genel güven mesajlarından daha açıklayıcı olacak.
Nvidia bu bilançoya hâlâ çok güçlü bir büyüme beklentisiyle giriyor. Ancak yatırımcıların aradığı cevap artık daha kapsamlı: Şirket, yönetimdeki belirsizlik ve Çin’e erişim riskleri artarken büyümesini ve kârlılığını koruyabilecek mi? Bilançonun hisse üzerindeki etkisini, açıklanan rakamlarla birlikte bu soruya verilen yanıt belirleyecek.
Nvidia opsiyonları pahalı mı? IV Rank zirvede
Bilanço öncesindeki belirsizlik, Nvidia’nın opsiyon fiyatlarına da yansıyor. Stocknear’ın 16 Kasım kapanış verilerine göre Nvidia’nın IV Rank göstergesi 100 seviyesinde. Yaklaşık 30 gün vadeli opsiyonların ima ettiği yıllıklandırılmış oynaklık ise %63,6 düzeyinde. Verilerin hesaplanma yöntemi ve kullanılan vadeler nedeniyle sağlayıcılar arasında farklılıklar görülebiliyor.
IV Rank, opsiyon fiyatlarından hesaplanan beklenen oynaklığın son bir yıldaki en düşük ve en yüksek seviyeler arasında nerede bulunduğunu gösteriyor. Gösterge 0’a yaklaştığında beklenen oynaklık yıllık aralığın alt sınırına, 100’e yaklaştığında ise üst sınırına geliyor. Dolayısıyla 100 seviyesi, Nvidia opsiyonlarında fiyatlanan oynaklığın kullanılan veri setinde son bir yılın zirvesinde olduğunu gösteriyor. Bu, hissenin %100 hareket edeceği anlamına gelmiyor.
Yatırımcı açısından bunun karşılığı, opsiyonların oynaklık bileşeni bakımından kendi geçmişine göre pahalı olması. Hem yükseliş beklentisiyle call hem de düşüş beklentisiyle put alan yatırımcılar, yüksek belirsizlik primi ödüyor. Ancak yüksek IV Rank, tek başına opsiyonların yanlış fiyatlandığını göstermiyor; piyasanın büyük bir fiyat hareketine hazırlandığına işaret ediyor.
Bu nedenle bilanço sonrasında yalnızca hissenin yönünü doğru tahmin etmek yeterli olmayabilir. Sonuçların açıklanmasıyla belirsizlik azalırsa, ima edilen oynaklıkta “IV crush” olarak adlandırılan sert bir düşüş yaşanabilir. Hisse beklenen yönde hareket etse bile, hareketin büyüklüğü yetersiz kalırsa oynaklıktaki düşüş satın alınan opsiyonun değerini baskılayabilir.
Bireysel yatırımcıların put alımları yılın zirvesine çıktı
Teknoloji hisselerindeki temkinli görünüm, bireysel yatırımcıların işlemlerinde de belirginleşiyor. Cboe’nin 16 Kasım itibariyle değerlendirmesine göre, Nvidia’da bireysel yatırımcıların yeni pozisyon açılışlarının %34’ünü put alımları oluşturdu. Ortalama %24 olan bu pay, yılın en yüksek 2. seviyesine ulaştı.
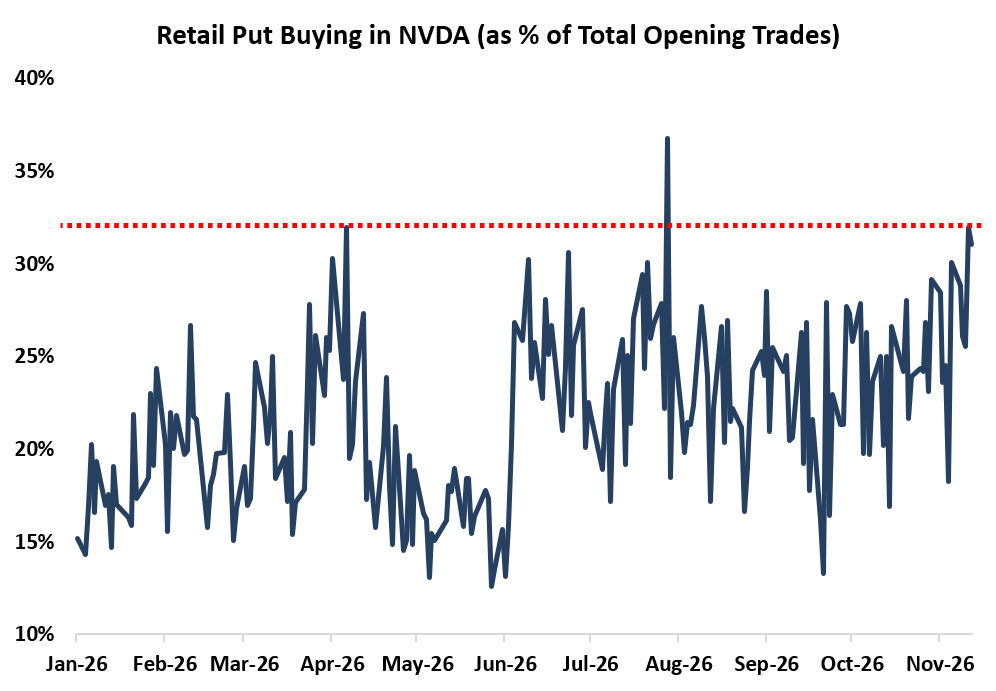
Put opsiyonları hem düşüşten kazanç sağlamak hem de eldeki hisseleri düşüşe karşı korumak için kullanılabiliyor. Dolayısıyla bu yükseliş, teknoloji hisselerinde korunma ihtiyacının ve aşağı yönlü beklentilerin güçlendiğini düşündürüyor. Ancak tek başına düşüşün devam edeceğini veya piyasanın dip yaptığını göstermiyor.
Nvidia bilançosu bu açıdan da kritik olacak. Güçlü sonuçlar ve güven veren bir gelecek öngörüsü, mevcut kötümserliğin hafiflemesini sağlayabilir. Beklentilerin karşılanamaması ise korunma talebini canlı tutabilir. Opsiyon alan yatırımcılar için belirleyici olan, hareketin yönü kadar, ödenen yüksek primi karşılayacak büyüklükte gerçekleşip gerçekleşmeyeceği olacak.