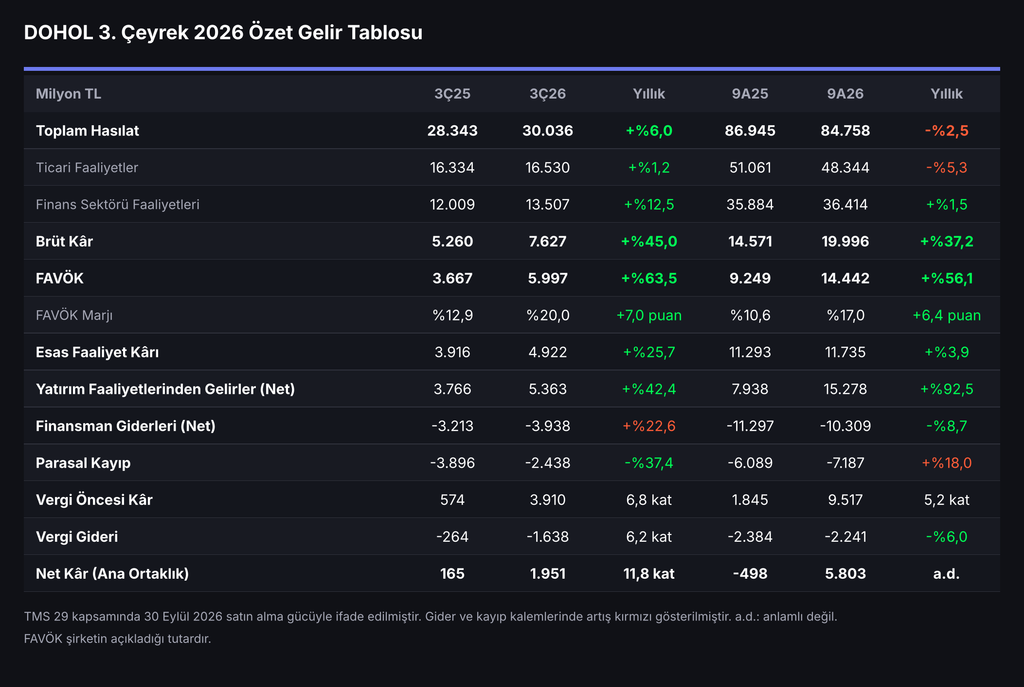
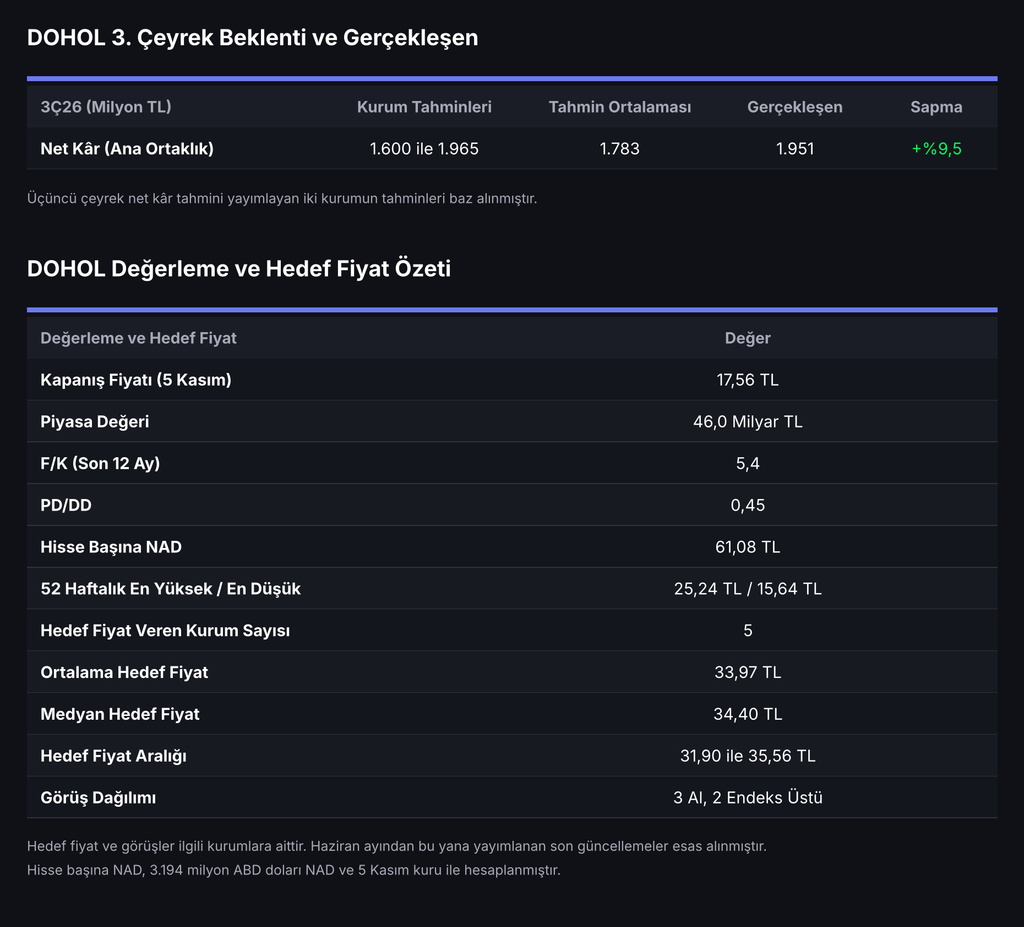
Doğan Holding, 2026’nın üçüncü çeyreğinde 1,95 milyar TL ana ortaklık net kârı açıkladı. Net kâr, geçen yılın aynı dönemindeki 165 milyon TL’nin yaklaşık 11,8 katına çıkarken çeyrek için tahmin yayımlayan iki kurumun 1,60 ve 1,97 milyar TL’lik tahminlerinin ortalamasını %9,5 aştı. Toplam hasılat reel bazda %6,0 artışla 30,0 milyar TL’ye, FAVÖK ise %63,5 artışla 6,0 milyar TL’ye yükseldi ve FAVÖK marjı %12,9’dan %20,0’a çıktı. Kâr artışının arkasında Gümüştaş Madencilik ve finans segmentindeki güçlü performans yer alırken otomotiv, elektrik ve medya tarafı zayıf kaldı. Net Aktif Değer ise yılbaşından bu yana %13 artışla 3,2 milyar ABD dolarına ulaştı.
Çeyreğin Özeti
TMS 29 kapsamında Eylül 2026 satın alma gücüyle ifade edilen rakamlara göre ticari faaliyetlerden elde edilen hasılat %1,2 artışla 16,5 milyar TL, finans sektörü faaliyetlerinden elde edilen hasılat ise %12,5 artışla 13,5 milyar TL oldu. Otomotiv segmenti hariç tutulduğunda hasılat büyümesi %11 seviyesinde. Brüt kâr %45,0 artışla 7,6 milyar TL’ye yükselirken esas faaliyet kârı %25,7 artışla 4,9 milyar TL’ye ulaştı.
Dokuz aylık tabloda toplam hasılat %2,5 gerileyerek 84,8 milyar TL olurken FAVÖK %56,1 artışla 14,4 milyar TL’ye çıktı ve FAVÖK marjı %10,6’dan %17,0’a yükseldi. Ana ortaklık net sonucu ise geçen yılın aynı dönemindeki 498 milyon TL’lik zarardan 5,8 milyar TL kâra döndü.
Net Kâr Beklentilerin Üzerinde
Doğan Holding için üçüncü çeyrek net kâr tahmini yayımlayan kurum sayısı sınırlı. Tahmin yayımlayan iki kurumun beklentileri 1,60 ve 1,97 milyar TL iken gerçekleşen 1,95 milyar TL ile tahminlerin ortalaması %9,5 aşıldı. Holding yapısı nedeniyle konsolide sonuçlar segmentlerin performansı, nakit getirileri ve enflasyon muhasebesi etkileri gibi pek çok kalemden etkilendiği için beklenti karşılaştırmasını bu çerçevede değerlendirmek gerekiyor.
Kârın Kaynağı: Madencilik ve Finans
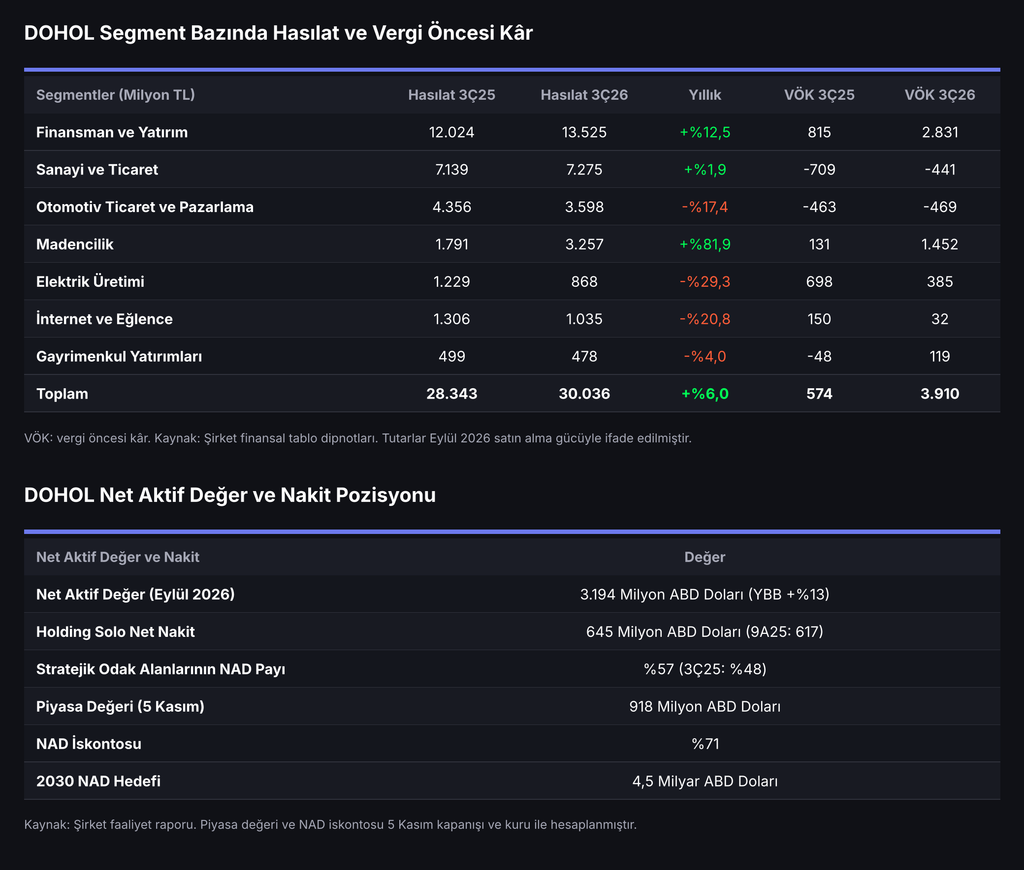
Segment bazında vergi öncesi kâr, kâr artışının kaynağını net biçimde gösteriyor. Finansman ve yatırım segmentinin vergi öncesi kârı 815 milyon TL’den 2,83 milyar TL’ye, madencilik segmentininki ise 131 milyon TL’den 1,45 milyar TL’ye yükseldi. Bu iki segment toplam vergi öncesi kârın yaklaşık %110’una karşılık geliyor. Buna karşın sanayi ve ticaret segmenti 441 milyon TL, otomotiv segmenti 469 milyon TL vergi öncesi zarar yazdı. Elektrik üretimi segmentinin vergi öncesi kârı 698 milyon TL’den 385 milyon TL’ye geriledi.
Konsolide tabloda yatırım faaliyetlerinden net gelir %42,4 artışla 5,4 milyar TL’ye yükselirken parasal kayıp 3,9 milyar TL’den 2,4 milyar TL’ye geriledi. Net finansman gideri ise %22,6 artışla 3,9 milyar TL oldu. Vergi öncesi kâr 574 milyon TL’den 3,9 milyar TL’ye çıkarken vergi gideri de 264 milyon TL’den 1,6 milyar TL’ye yükseldi.
İştiraklerde Öne Çıkanlar
Gümüştaş Madencilik, yılın ilk dokuz ayında yıllık %63 gelir büyümesi ve %54 FAVÖK marjı kaydederek yıl başında paylaşılan en az %40 gelir büyümesi ve %40 ile %50 FAVÖK marjı beklentisinin üzerinde bir performans gösterdi. Şirket cevher üretimini %46 artırdı ve işleme tesisindeki kapasite artışını tamamladı. Tesis Ekim ayından bu yana hedeflenen kapasitede çalışıyor.
Hepiyi Sigorta’da üçüncü çeyrekte brüt yazılan primler yıllık %45 artışla 10,4 milyar TL’ye ulaştı, net kâr ise %113 artışla 2,6 milyar TL oldu (TMS 29 hariç). Şirketin yönettiği varlıklar %41 artışla 985 milyon ABD dolarına yükseldi. Galata Wind’de ise elektrik üretimi %5 gerilerken dolar bazında piyasa takas fiyatı %18 düşüşle 58 ABD dolarına indi. Hasılat reel bazda %29 daralsa da maliyet kontrolüyle FAVÖK marjı %62’ye yükseldi. Karel’de operasyonel dönüşüm sonrası FAVÖK marjı %10’dan %20’ye çıktı.
Portföy sadeleştirme tarafında Ekim sonunda Kanal D Romanya’nın 109 milyon euro işletme değeri üzerinden satışı için anlaşma imzalandı. İşlemin rekabet otoritesi onayı ve diğer kapanış koşullarının ardından tamamlanması bekleniyor. Otomotiv tarafında ise motosiklet operasyonları yeniden yapılandırıldı.
Net Aktif Değer ve Nakit
Net Aktif Değer Eylül sonu itibarıyla 3.194 milyon ABD doları oldu ve yılbaşından bu yana %13 arttı. Bu artışta finans segmenti 241 milyon, Gümüştaş Madencilik ise 194 milyon ABD dolarlık katkıyla belirleyici oldu. Stratejik odak alanlarının NAD içindeki payı bir yıl önceki %48’den %57’ye yükseldi. Holding’in solo net nakit pozisyonu 645 milyon ABD doları ile geçen yılın aynı dönemine göre %5 arttı ve üçüncü çeyrekte hiçbir iştirak için sermaye yatırımı gerekmedi.
5 Kasım kapanışına göre yaklaşık 918 milyon ABD doları piyasa değeriyle hisse, NAD’a göre yaklaşık %71 iskontoyla işlem görüyor. Holding’in solo net nakdi tek başına piyasa değerinin yaklaşık %70’ine karşılık geliyor. Şirket 2030 yılı için 4,5 milyar ABD dolarlık NAD hedefini koruyor.
Teknik Görünüm ve Kurum Beklentileri
DOHOL, 13 Mayıs’ta 25,24 TL ile son bir yılın zirvesini gördükten sonra Haziran ile Eylül arasında 20,50 TL seviyesinin üzerinde yatay bir seyir izledi. Eylül ortasında bu seviyenin altına sarkan hisse Ekim ayında sert satış baskısıyla karşılaştı ve 2 Kasım’da 15,64 TL’ye kadar geriledi. Bu bölgeden tepki alan hisse 5 Kasım’ı 17,56 TL’den kapattı. Son bir ayda %8,9, son üç ayda %16,7 değer kaybeden hisse bu dönemlerde BIST 100’e paralel bir performans gösterdi. Yılbaşından bu yana getiri %3,6 seviyesinde.
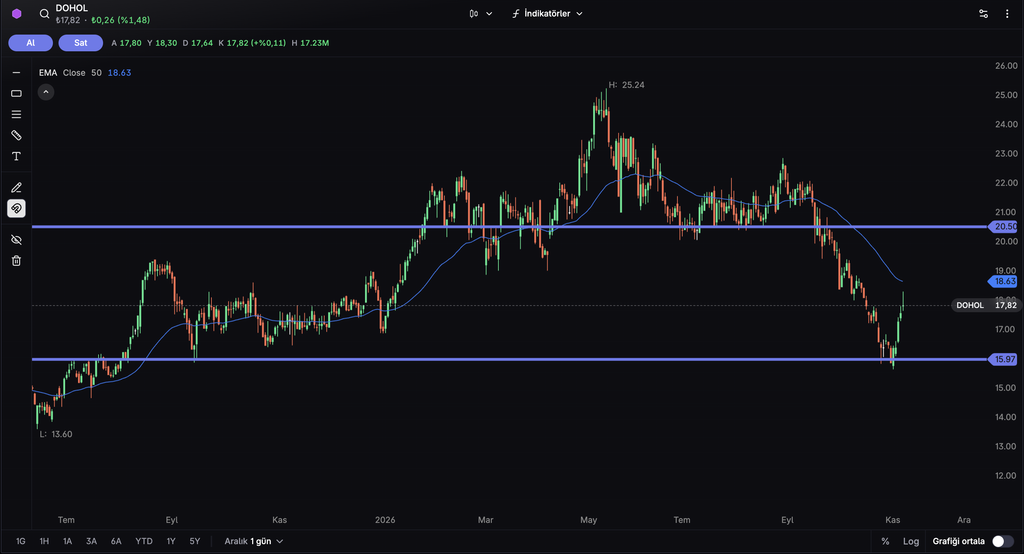
Günlük grafikte 18,63 TL seviyesindeki 50 günlük üssel hareketli ortalama ilk direnç konumunda. Bu seviyenin üzerinde, Haziran ile Eylül arasında destek olarak çalışan ve Eylül ortasında kırılan 20,50 TL ana direnç olarak öne çıkıyor. Bu seviyenin üzerinde kalıcılık sağlanması halinde Ağustos sonundaki 22,86 TL’lik tepe takip edilebilir. Aşağıda ise 2025’in ikinci yarısında da destek olarak çalışan ve Kasım başında test edilen 15,97 TL ana destek konumunda.
5 Kasım kapanışına göre hisse son 12 aylık ana ortaklık net kârına göre 5,4 F/K ve 0,45 PD/DD çarpanlarıyla işlem görüyor. Haziran’dan bu yana hedef fiyat yayımlayan 5 kurumun ortalama hedef fiyatı 33,97 TL, medyan hedef fiyatı 34,40 TL ve hedefler 31,90 ile 35,56 TL arasında değişiyor. Görüş bildiren 5 kurumdan 3’ü Al, 2’si Endeks Üstü görüşünde. Bilanço sonrasında 6 Kasım’da beş kurum da hedef fiyatını güncelledi.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı