


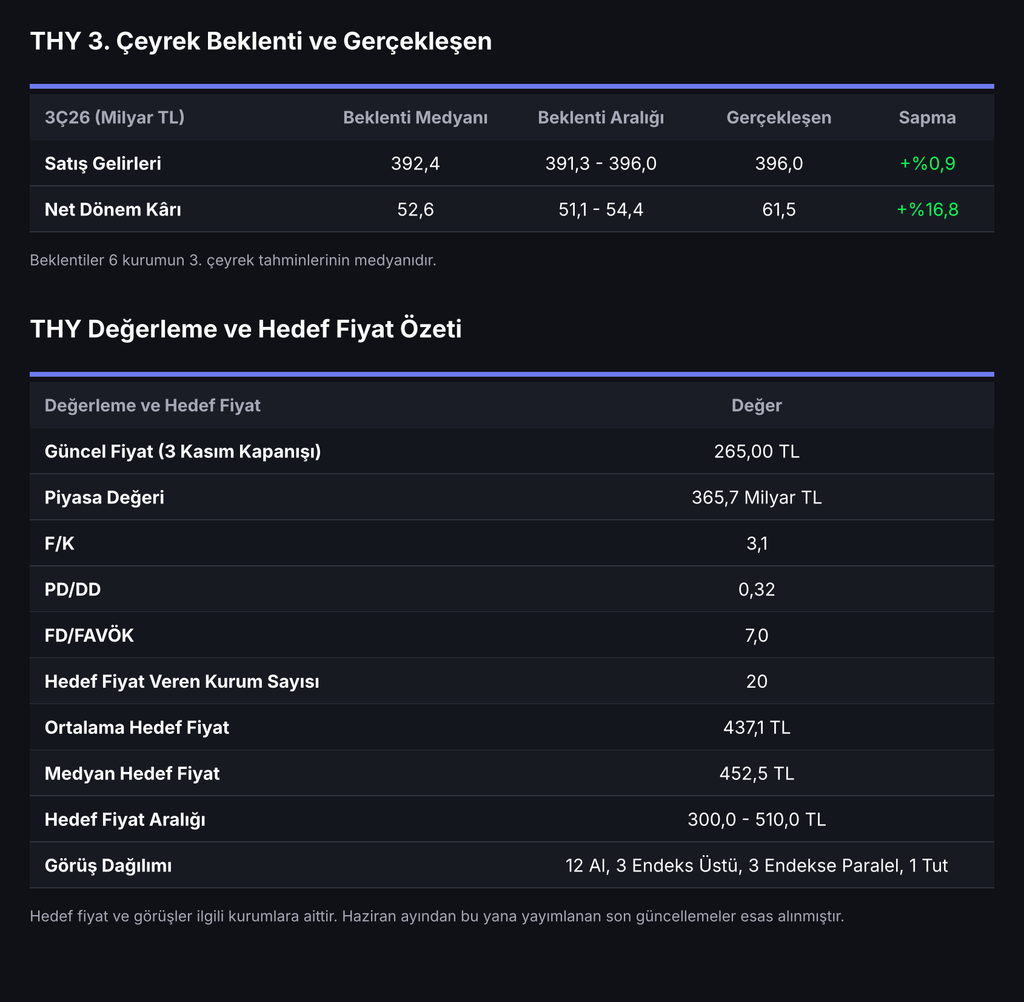
Türk Hava Yolları (THYAO), 4 Kasım sabahı açıkladığı 2026 üçüncü çeyrek sonuçlarında ana ortaklığa ait 61,5 milyar TL net kâr elde etti. Bu rakam, 52,6 milyar TL seviyesindeki medyan piyasa beklentisini %16,8 aştı. Net kâr, ikinci çeyrekteki 8,9 milyar TL’den belirgin biçimde toparlandı ve geçen yılın aynı dönemine göre nominal %9,7 arttı. Ancak Eylül itibarıyla %29,73 olan yıllık enflasyon dikkate alındığında kâr reel bazda yaklaşık %15 geriledi. Dolar bazında da çeyreklik net kâr yaklaşık %6,5 düştü. İlk dokuz ayda net kâr 80,3 milyar TL ile geçen yılın aynı dönemine göre %1 gerilerken satış gelirleri %42 artışla 981,0 milyar TL’ye ulaştı.
Çeyreğin Özeti
Satış gelirleri üçüncü çeyrekte 396,0 milyar TL ile medyan beklentinin %0,9 üzerinde geldi. Gelir yıllık nominal %40, reel %8, dolar bazında ise %19 arttı. Çeyreklik bazda artış %21 oldu. Brüt kâr 67,8 milyar TL’ye çıkarken brüt kâr marjı %17,1 ile geçen yılın aynı dönemindeki %22,1’in altında kaldı, ikinci çeyrekteki %6,4’ün ise belirgin biçimde üzerine çıktı. Faaliyet kârı ikinci çeyrekteki 2,6 milyar TL’lik zarardan 44,1 milyar TL kâra döndü. FAVÖK 69,2 milyar TL ve marjı %17,5 oldu. Yaz sezonunun etkisi ikinci çeyrekteki %6,9’luk FAVÖK marjına göre güçlü bir toparlanma sağlasa da geçen yılki %22,1 seviyesinin gerisinde kaldı.
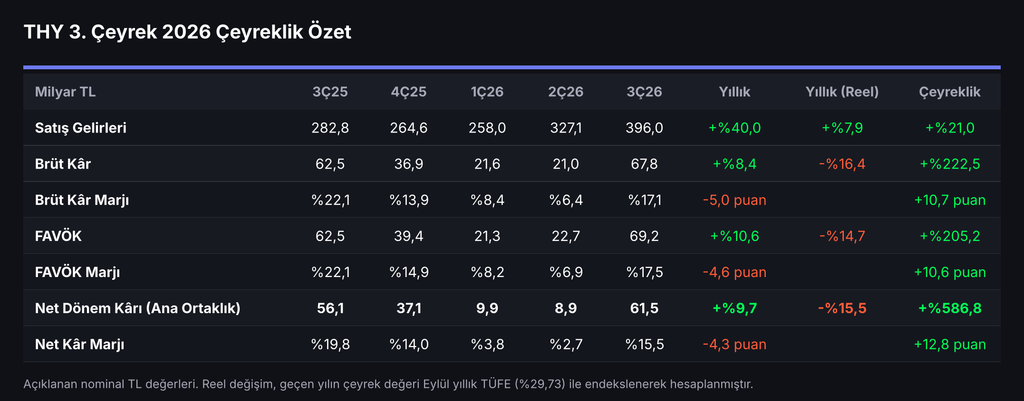
Kurumların FAVÖK tahminleri 73,6 ile 90,8 milyar TL arasında yer alıyordu. Standart tanımla hesaplanan 69,2 milyar TL tahmin aralığının altında kalırken faaliyet kârına amortismanı eklediğimizde ulaşılan 78,0 milyar TL aralığın alt yarısında yer alıyor. FAVÖK tanımları kurumlar arasında farklılaşabildiği için bu kıyasta dikkatli olmak gerekiyor. Yine de net kârdaki sürprizin operasyonel kaleminden çok operasyon dışı kalemlerden geldiği görülüyor.
Net Kârın Yapısı
Faaliyet kârına yatırım faaliyetlerinden elde edilen net 27,3 milyar TL ve özkaynak yöntemiyle değerlenen yatırımlardan gelen 6,8 milyar TL pay eklenince finansman öncesi kâr 78,2 milyar TL’ye ulaştı. Yatırım faaliyetlerinden gelirler 30,7 milyar TL ile geçen yılın aynı çeyreğindeki 13,2 milyar TL’nin iki katını aştı. Finansman tarafında 1,3 milyar TL finansal gelire karşılık 14,9 milyar TL finansal gider yazıldı ve net finansal gider yaklaşık 13,5 milyar TL oldu. Vergi öncesi kâr 65,2 milyar TL olurken efektif vergi oranı %5,7 ile geçen yılın %13,9’unun belirgin biçimde altında kaldı. Başka bir deyişle vergi öncesi kârın yaklaşık %68’i faaliyet kârından geldi ve net kârın beklentiyi aşmasında düşük vergi yükü ile yatırım faaliyet gelirleri belirleyici oldu.
Operasyonel Tablo
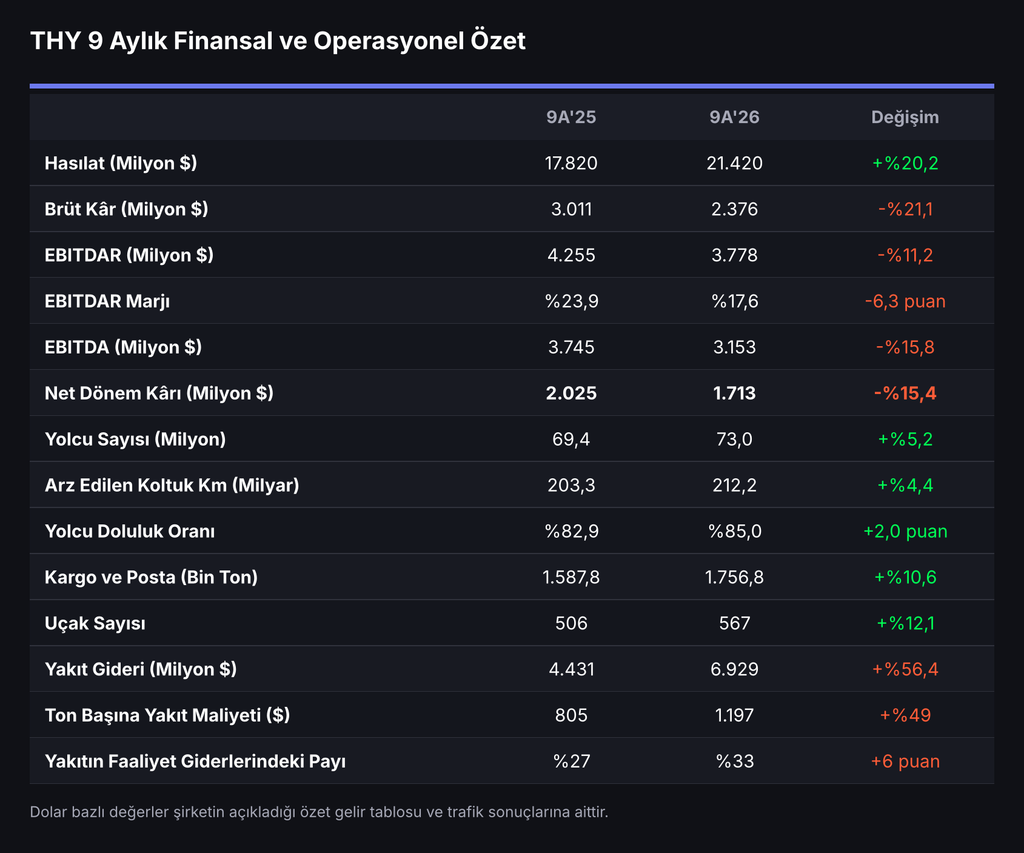
Trafik tarafı güçlü seyretti. Üçüncü çeyrekte yolcu kapasitesi yıllık %3,2 artarken yolcu doluluk oranı 1,5 puan artışla %87,1’e ulaştı ve şirket tarihinin en yüksek üçüncü çeyrek doluluk oranı olarak kaydedildi. İlk dokuz ayda yolcu sayısı %5,2 artışla 73,0 milyon, arz edilen koltuk kilometre %4,4 artışla 212,2 milyar oldu. Dokuz aylık doluluk oranı %85,0 ile geçen yılın 2,0 puan üzerinde. Kargo ve posta taşımacılığı %10,6 artışla 1,76 milyon tona çıktı ve şirket Ocak-Eylül döneminde %6,9 pazar payı ile dünyanın en büyük üçüncü hava kargo taşıyıcısı oldu.
Düşük maliyetli kolu AJet de büyümeyi destekledi. AJet filosu 126 uçağa, uçtuğu hat sayısı 157’den 191’e yükseldi. Dokuz ayda taşınan yolcu sayısı %14,9 artışla 20,1 milyona, doluluk oranı ise 2,9 puan artışla %86,4’e çıktı. Toplam uçak sayısı yıllık %12,1 artışla 567’ye ulaştı. Gelirin kapasite artışının çok üzerinde büyümesi, birim gelirlerin ve kargo gelirlerinin sonuçlara katkı verdiğine işaret ediyor.
Yakıt Maliyeti Marjları Baskılıyor
Karlılığı sınırlayan ana kalem yakıt oldu. İlk dokuz ayda yakıt gideri 4,43 milyar dolardan 6,93 milyar dolara yükseldi. Tüketimin %5 artmasına karşılık ton başına ortalama maliyet 805 dolardan 1.197 dolara çıkarak %49 arttı. Yakıtın faaliyet giderleri içindeki payı %27’den %33’e yükseldi. Rapordaki yakıt fiyatı grafiğine göre fiyatlar Mart-Mayıs döneminde zirve yaptı, yaz aylarında geriledi ve Eylül’de yeniden 114 seviyesine çıkarak bir yıl önceki 68’in belirgin biçimde üzerine geldi. Bu tablo dokuz aylık dolar bazlı sonuçlara da yansıdı. Hasılat %20,2 artışla 21,4 milyar dolara çıkarken EBITDAR marjı %23,9’dan %17,6’ya, net dönem kârı 2,03 milyar dolardan 1,71 milyar dolara geriledi (%15,4). Şirket raporunda sürmekte olan jeopolitik gerilimler, uçak üretimindeki darboğaz ve motor sorunlarına da dikkat çekiliyor.
Bilanço, Borçluluk ve Yatırım
Yoğun filo yatırımı bilançoya yansıyor. Ocak-Eylül döneminde 60 yeni uçak teslim alındı. Bunların 37’si B737-8 MAX, 11’i A320-Neo, 9’u A321-Neo, 2’si A350-900 ve 1’i B787-9. Yatırım harcamaları üçüncü çeyrekte 853 milyon dolara ulaşarak geçen yılın 391 milyon dolarının iki katını aştı, dokuz aylık toplam ise %37 artışla 1,86 milyar dolar oldu. İşletme faaliyetlerinden nakit akışı üçüncü çeyrekte %69 artışla 1,34 milyar dolara çıksa da dokuz aylıkta %15 azalışla 3,04 milyar dolarda kaldı. İşletme nakit akışından yatırım harcamaları ve 1,73 milyar dolarlık kira ödemeleri düşüldüğünde dokuz aylık nakit akışı hesaplamamıza göre yaklaşık 556 milyon dolar negatif. Şirket 2026’nın ilk dokuz ayında temettü ödemesi yapmadı.
Net finansal borç Eylül sonunda 14,3 milyar dolara ulaştı. Bu rakam Haziran’da 13,3 milyar, Aralık’ta 11,6 milyar ve geçen yılın Eylül ayında 9,3 milyar dolardı. Son dört çeyreğin dolar bazlı FAVÖK’üne göre net borç yaklaşık 4,2 kat FAVÖK seviyesinde. Özkaynaklar yılbaşından bu yana %9 artışla 23,2 milyar dolara çıktı, borçların aktiflere oranı ise 0,54’ten 0,56’ya yükseldi. Toplam finansal borcun yaklaşık %20’si kısa vadeli, cari oran 0,97. Uzun vadede şirket 2033 yılında filosunu 800’ün üzerine çıkarmayı, 170 milyondan fazla yolcu taşımayı ve kargo hacmini 3,9 milyon tona yükseltmeyi hedefliyor.
Genel değerlendirmede THY, rekor üçüncü çeyrek doluluğu ve beklentiyi aşan net kârla güçlü bir çeyrek geride bıraktı. Marjlar ise yakıt maliyeti nedeniyle geçen yılın gerisinde. Takip edilmesi gereken başlıklar yakıt fiyatlarının seyri, kış sezonunun marjlara etkisi, yoğun yatırım temposunun net borç üzerindeki etkisi ve kurdaki hareketler olacak.
Teknik Görünüm ve Kurum Beklentileri
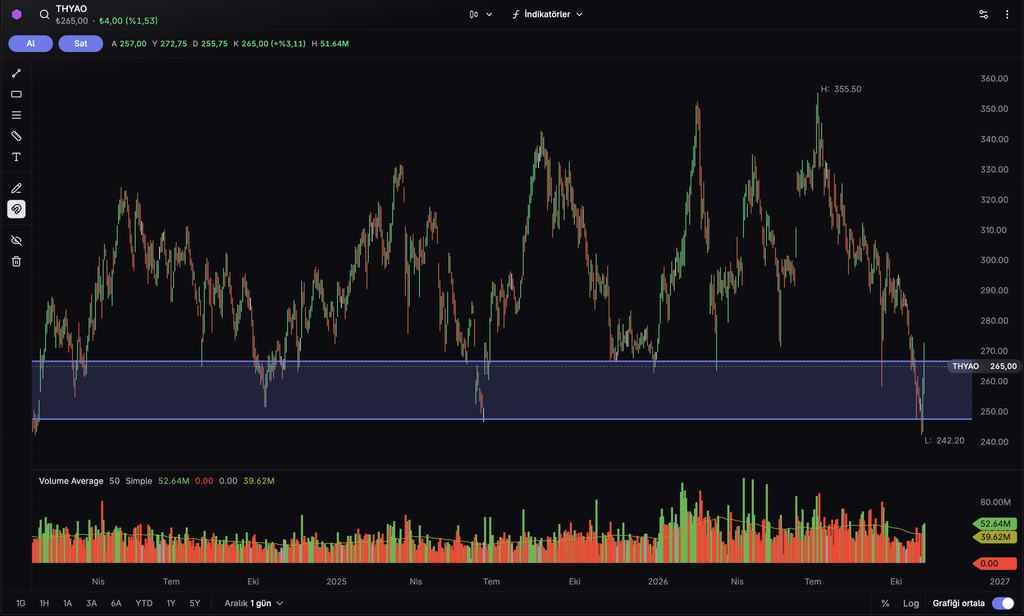
Grafikte işaretli 247,5 ile 265 TL bandı, hissenin son iki yılda birçok kez tepki verdiği geniş bir destek bölgesi. THYAO 30 Ekim’de bu bandın altına sarkarak 242,2 TL’ye kadar indi, ardından banda geri döndü. 3 Kasım kapanışı bandın üst sınırında yer alıyor. Aşağıda 242,2 TL’lik yıllık dip izlenebilir. Yukarıda ise 3 Kasım’da görülen 272,75 TL’lik gün içi tepe ilk direnç konumunda, ardından 281,5 TL ve 290 TL seviyeleri takip edilebilir.
Değerleme tarafında güncel fiyatla piyasa değeri 365,7 milyar TL seviyesinde. Bu da yaklaşık 3,1 F/K, 0,32 PD/DD ve 7,0 FD/FAVÖK çarpanlarına karşılık geliyor. Haziran’dan bu yana hedef fiyat yayımlayan 20 kurumun ortalama hedef fiyatı 437,1 TL, medyan hedef fiyatı 452,5 TL ve hedefler 300 ile 510 TL arasında değişiyor. Görüş bildiren 19 kurumdan 15’i olumlu (12 “Al”, 3 “Endeks Üstü Getiri”), 3’ü “Endekse Paralel” ve 1’i “Tut” görüşünde.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


