


TAV Havalimanları’nın 3Ç26 sonuçlarını kısmen olumlu değerlendiriyoruz. Hizmet şirketlerinin katkısıyla faaliyet marjı güçlenirken net kâr, faaliyet performansından daha hızlı büyüdü. Bununla birlikte kur, vergi ve diğer finansman kalemlerinin desteği, kâr artışının tamamının kalıcı operasyonel iyileşme olarak okunmamasını gerektiriyor. Nakit üretimindeki artış ve net borcun çeyreklik gerilemesi olumlu tarafta. Almatı’daki gelir daralması ve finansman yükü ise izlenmesi gereken başlıklar.
21 Ekim’de açıklanan konsolide sonuçlara göre 3Ç26 hasılatı 32,63 milyar TL, ana ortaklık net kârı 9,09 milyar TL oldu. Yedi kurumun tahmin ortalamasıyla karşılaştırıldığında hasılat %3,8 aşağıda, net kâr %24,8 yukarıda gerçekleşti. Şirketin avro bazlı sunumunda üçüncü çeyrek gelirleri yıllık %4,9 artışla 593,8 milyon avroya, FAVÖK %11,4 artışla 257,0 milyon avroya ulaştı. Ana ortaklık net kârı %32,0 artarak 165,4 milyon avro oldu. Önceki çeyreğe göre gelirler %17,2, FAVÖK %53,7 arttı. Ancak yaz döneminin yüksek sezon olması nedeniyle çeyreklik sıçramanın tamamını yapısal hızlanma olarak okumamak gerekiyor. FAVÖK marjının geçen yılın aynı dönemindeki %40,7’den %43,3’e yükselmesi daha güçlü bir karşılaştırma sunuyor.
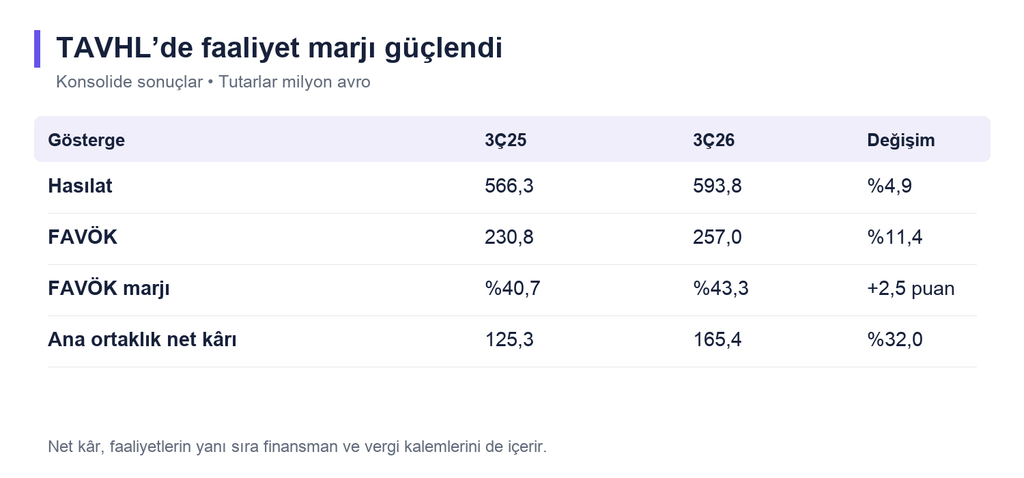
Dokuz aylık gelirler 1.461,1 milyon avro, FAVÖK 501,8 milyon avro oldu. Toplam yolcu sayısı %3 artarak 89,4 milyona ulaşırken gelirlerin %5, FAVÖK’ün %7 büyümesi, ticari gelirler ve faaliyet karmasının büyümeyi desteklediğini gösteriyor. Büyümenin önemli bölümü hizmet şirketlerinden geldi. Dokuz ayda bu şirketlerin FAVÖK’ü 131,4 milyon avrodan 162,5 milyon avroya yükseldi. Havalimanlarının toplam katkısı ise 336,0 milyon avrodan 339,4 milyon avroya çıktı. Yurt içi havalimanlarındaki iyileşmeye karşılık yurt dışı havalimanlarının FAVÖK’ü %3 geriledi. Bu dağılım, büyümenin iş kollarına eşit yayılmadığını gösteriyor.
Antalya’daki yeni ticari alanlar yiyecek içecek ve gümrüksüz satış faaliyetlerini destekledi. Üçüncü çeyrekte yiyecek içecek gelirleri %17, yer hizmetleri %10, gümrüksüz satış komisyonları %13 arttı. Hizmet şirketlerinin geliri 26,6 milyon avro yükselerek grubun 27,5 milyon avroluk gelir artışının büyük bölümünü sağladı. Almatı’nın geliri ise 128,1 milyon avrodan 113,5 milyon avroya geriledi. Şirket, yükselen yolcu tarifelerinin son çeyrekten itibaren düşük yakıt satış hacminin gelir üzerindeki etkisini dengelemesini bekliyor.
Üçüncü çeyrekte nakit faaliyet giderleri yaklaşık yatay kaldı. Personel gideri %15 artarak 152,3 milyon avroya çıkarken yakıt maliyeti %32 gerileyerek 41,8 milyon avroya indi. Gelir artışına karşılık giderlerin sınırlı değişmesi, FAVÖK marjındaki iyileşmeyi açıklıyor. Ancak yakıt maliyetindeki düşüş düşük satış hacmiyle de bağlantılı olduğundan bunu yalnızca verimlilik kazanımı olarak değerlendirmemek gerekiyor. Dokuz aylık dönemde ise personel gideri %17, toplam nakit faaliyet giderleri %4 arttı.
Kârın kaynaklarına bakıldığında dokuz aylık ana ortaklık net kârı 75,3 milyon avrodan 173,4 milyon avroya yükseldi. Aynı dönemde FAVÖK artışı 34,4 milyon avroyla sınırlı kaldı. Kur zararı 40,6 milyon avrodan 1,2 milyon avroya gerilerken toplam vergi gideri 64,6 milyon avrodan 30,1 milyon avroya indi. Özkaynak yöntemiyle izlenen yatırımlardan kaynaklanan zarar da 37,0 milyon avrodan 10,0 milyon avroya düştü. Dolayısıyla net kâr artışında faaliyet dışındaki iyileşmenin ağırlığı yüksek.
Üçüncü çeyrekte net finansman gideri 45,7 milyon avrodan 26,6 milyon avroya geriledi. Buna karşılık net faiz gideri 25,8 milyon avrodan 46,5 milyon avroya yükseldi. İyileşme, diğer finansman kalemlerinin 2,5 milyon avro giderden 30,0 milyon avro gelire dönmesi ve kur zararının azalmasıyla sağlandı. Dolayısıyla bu sonuç, borçlanma maliyetinin düştüğü anlamına gelmiyor. Çeyreklik toplam vergi gideri de 18,1 milyon avrodan 15,4 milyon avroya indi. Verginin güçlü desteği esas olarak dokuz aylık karşılaştırmada belirginleşiyor.
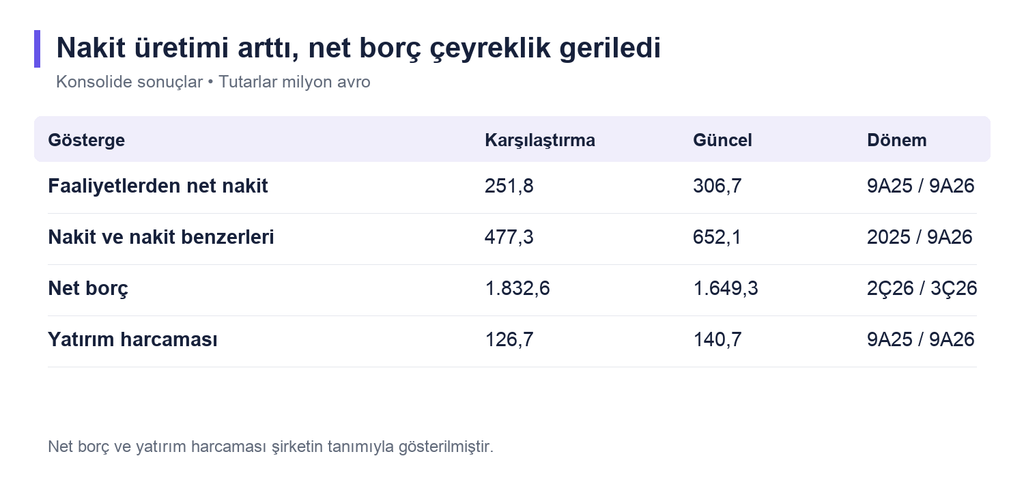
Nakit tarafında dokuz aylık faaliyetlerden net nakit girişi 251,8 milyon avrodan 306,7 milyon avroya yükseldi. Şirket tanımıyla yatırım harcaması 140,7 milyon avro oldu. Nakit ve nakit benzerleri yıl sonundaki 477,3 milyon avrodan 652,1 milyon avroya çıktı. Ticari alacakların 135,7 milyon avrodan 198,0 milyon avroya, stokların 56,9 milyon avrodan 74,2 milyon avroya yükselmesi ise işletme sermayesine daha fazla kaynak bağlandığını gösteriyor. Nakit akışında diğer alacak ve varlıklar da önemli bir kullanım yarattı.
Şirketin tanımıyla net borç, haziran sonundaki 1.832,6 milyon avrodan eylül sonunda 1.649,3 milyon avroya geriledi. Bu tanım yalnızca banka kredileri eksi nakitten oluşmuyor, ortak kredisi, bazı ödeme yükümlülükleri, Almatı azınlık payı satım opsiyonu ve türev kalemleri de içeriyor. Tunus’ta finansal sözleşme koşullarının ihlali devam ederken şirket, kredi verenlerden erken ödeme bildirimi almadığını belirtiyor.
Yılın tamamı için güncel beklentiler 112–118 milyon yolcu, 1.880–1.980 milyon avro gelir ve 580–630 milyon avro FAVÖK seviyesinde. Dokuz aylık sonuçlardan hareketle son çeyrekte bu aralıklar için yaklaşık 419–519 milyon avro gelir ve 78–128 milyon avro FAVÖK gerekiyor. Bunlar şirketin ayrı bir çeyreklik tahmini değil, yıllık beklentiden hesaplanan tutarlar. Yatırım harcamasının 300 milyon avronun altında kalması bekleniyor. Son çeyrekte ticari gelirlerin gücü, Almatı tarifelerinin katkısı ve borçtaki gerilemenin sürmesi belirleyici olacak.
Bilanço sonrası teknik görünüm, takas hareketleri ve hedef fiyatlar
Bilanço açıklaması tarihinde değerlendirmesini güncelleyen 12 farklı kurumun hedef fiyatları 403,09 TL ile 507,00 TL arasında değişiyor. Ortalama hedef 449,34 TL, medyan 444,00 TL düzeyinde.
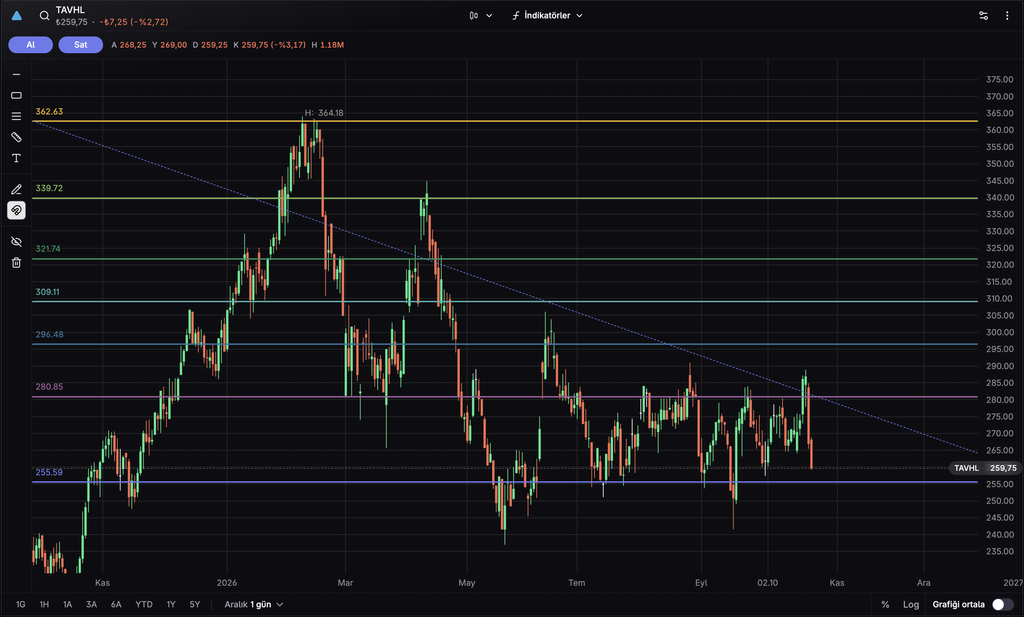
TAVHL’nin günlük grafiğinde, 280 TL çevresindeki Fibonacci seviyesi ve düşen trend çizgisi üzerine çıkan son hareketin kalıcı olamadığı görülüyor. Grafikte 260 TL civarına gerileyen fiyat için 255 TL çevresi ilk destek bölgesi olarak öne çıkarken, bu bölgenin altında kalıcılık geçmiş diplerin bulunduğu 240–245 TL bandını gündeme getirebilir. Olası toparlanmalarda 279–280 TL bölgesinin yeniden aşılması ve üzerinde tutunma sağlanması, kısa vadeli görünümün iyileşmesi açısından önemli. Bu durumda 296 TL ve ardından 309 TL çevresindeki Fibonacci seviyeleri sonraki direnç bölgeleri olarak izlenebilir.
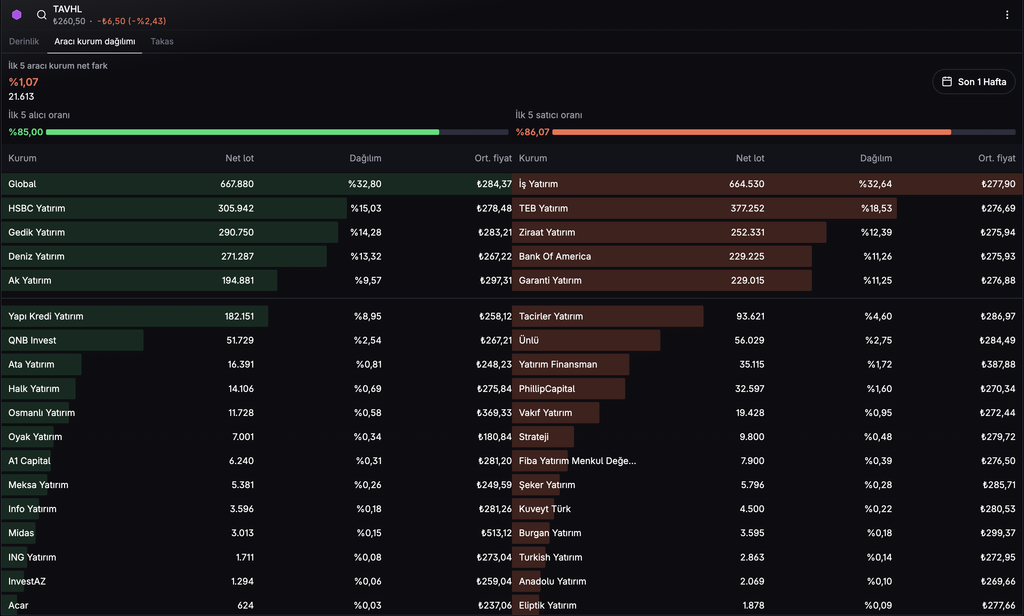
Son bir haftalık aracı kurum dağılımında Global 668 bin lotla net alımda, İş Yatırım ise 664 bin lotla net satışta öne çıkıyor. HSBC ve Gedik alım tarafında, TEB Yatırım ve Ziraat satış tarafında onları izliyor.
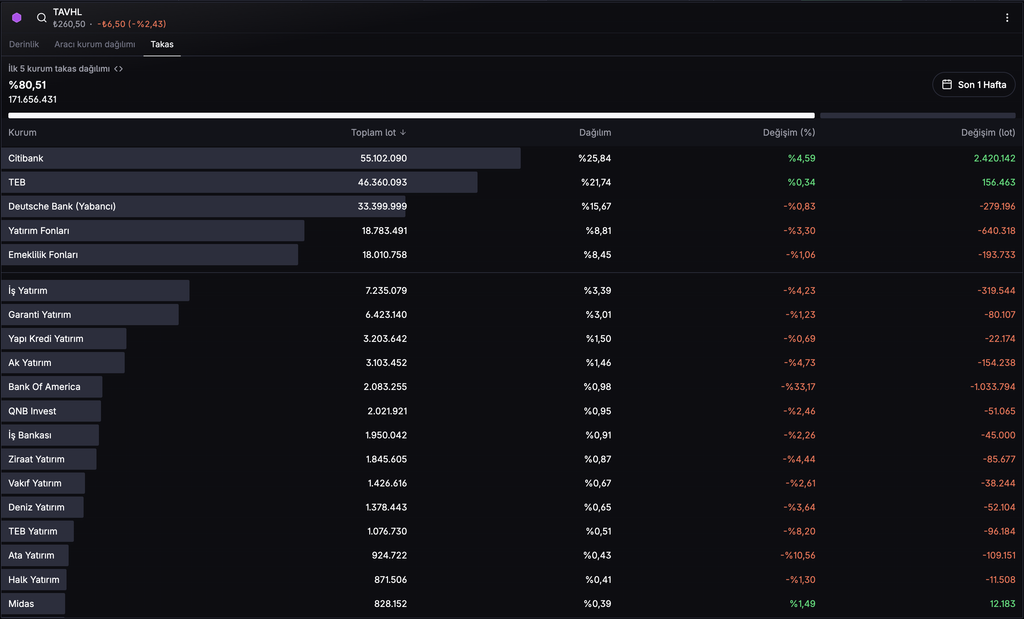
Son bir haftalık takas verilerinde Citibank nezdindeki bakiye 2,42 milyon lot artarken, Bank of America’da 1,03 milyon lot, yatırım fonlarında ise 640 bin lot azalış görülüyor. İlk beş kurum ve grubun toplam takas payı %80,51 ile yoğunlaşmaya işaret ediyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için:
Midas Sorumluluk Beyanı


