


Brent petrol, Hürmüz Boğazı’nda iki geminin vurulmasının ardından 14 Ekim’de yeniden 106 doların üzerine çıktı. İranlı yetkililerin gemileri hedef almak için yeni yöntemlere başvurduklarını açıklaması ve Husiler ile Suudi Arabistan arasındaki çatışma, arz kaynaklı risklerin fiyatlar üzerindeki etkisini sürdürüyor. Mevcut fiyat seviyelerinde güçlü talepten çok arz endişeleri ve jeopolitik risk primi etkili oluyor.
Büyük yatırım bankaları ise mevcut fiyatların kalıcı olmasını beklemiyor. Goldman Sachs, Aralık 2026 Brent tahminini 85 dolardan 90 dolara yükseltirken 2027 ortalaması için 80 dolarlık beklentisini korudu. UBS de yıl sonu tahminini 95 dolardan 100 dolara çıkardı. Her iki kurumun yıl sonu tahmini de mevcut fiyatın altında bulunuyor. Bu beklentiler, fiyatlar üzerindeki arz baskısının ve jeopolitik risk priminin yıl sonuna doğru hafifleyebileceğine işaret ediyor. Ancak arz kesintilerinin uzaması bu görünümü değiştirebilir. Goldman Sachs’ın alternatif senaryosuna göre Körfez’deki üretim kaybının 2027 boyunca yüksek kalması, Brent’in yıllık ortalamasını 125 dolara taşıyabilir.
EIA’nın ekim raporu ise yakın vadede yüksek fiyatların sürebileceğine işaret ediyor. ABD Enerji Enformasyon İdaresi, dördüncü çeyrek Brent ortalama tahminini 105 dolara yükseltirken dizel piyasasındaki sıkışıklığın ham petrol talebini desteklediğini belirtiyor.
Motorin piyasasında ise ham petrolden farklı bir tablo var. ABD’nin Rus dizeline yönelik yaptırımları geçici olarak gevşetmesinin ardından Rusya da dizel ihracat yasağını kısmen kaldırdı. İlk aşamada 500 bin tonluk sevkiyata izin verildi, ancak Rusya Başbakan Yardımcısı Novak ülkesinin yıl sonuna kadar aylık dizel ihracatını 3,5 milyon tona çıkarabilecek kapasitede olduğunu açıkladı. Duyurunun ardından dizel vadeli fiyatlarının %4,5 gerilemesi, piyasanın bu gelişmeyi hızla fiyatladığını gösteriyor. G7 ülkelerinin acil durum rezervlerinden 100 milyon varil dizel ve ham petrol serbest bırakma kararı da motorin marjlarını baskılayabilir.
BIST yatırımcısı açısından kritik ayrım burada. Bu yıl petrol fiyatlarının şirket kârlılıklarına etkisinde, ham petrolün seviyesinden çok motorin ve jet yakıtı marjları belirleyici oldu. Açılan fiyat farkı rafinerilerin kârlılığını desteklerken havayollarının yakıt maliyetlerini artırdı. Marjların daralmaya başlaması bu dengeyi değiştirebilir. Üçüncü çeyrekte rafineri tarafında güçlü sonuçlar beklenirken, dördüncü çeyrekte olası normalleşme havacılık şirketlerine alan açabilir.
Tüpraş
Tüpraş, yüksek ürün marjlarından en fazla faydalanan BIST şirketlerinden biri. Net rafineri marjı ikinci çeyrekte varil başına 21,4 dolara yükseldi. Yönetim de yıl başında 6–7 dolar olarak açıkladığı 2026 marj beklentisini 13–15 dolara çıkardı. Motorin marjlarının üçüncü çeyrek boyunca güçlü seyretmesi, şirketin operasyonel kârlılığını destekliyor. 130,7 milyar TL’lik net nakit pozisyonu ise yüksek faiz ortamında önemli bir avantaj.
Burada risk dördüncü çeyrekte, İzmit rafinerisinin bazı ünitelerinde 12 haftaya, Batman’da ise 4 haftaya varan planlı bakım duruşları üretimi sınırlayacak. Aynı dönemde Rus dizelinin piyasaya dönüşüyle motorin marjları gerilerse kârlılık iki taraftan baskı görebilir.
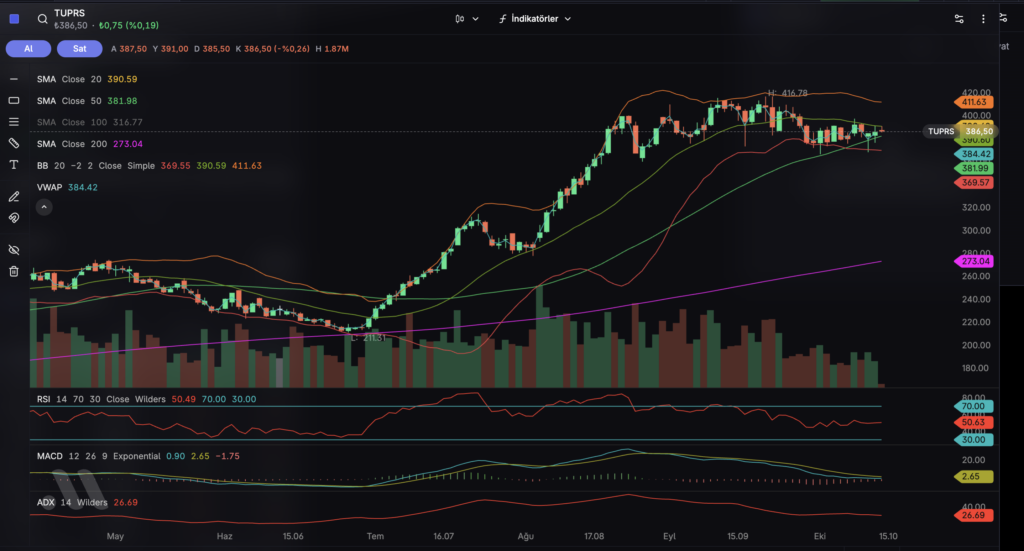
Teknik görünüm: TUPRS, haziran sonundaki 211,31 TL dibinden eylüldeki 416,78 TL zirvesine yaklaşık %97 yükseldikten sonra son haftalarda 366-417 TL bandında yatay seyrediyor. Uzun vadeli ortalama dizilimi olumlu, 50 günlük ortalama (381,98 TL) 100 günlüğün (316,77 TL), o da 200 günlüğün (273,04 TL) üzerinde. Fiyat 200 günlük ortalamanın yaklaşık %42 üzerinde. Bu, yükselişin hem güçlü hem de hızlı olduğunu gösteriyor. Ancak kısa vadede tablo zayıflıyor. Fiyat 20 günlük ortalamanın (390,59 TL) altında kalıyor ve bu ortalama yataylaşmaya başladı. Momentum göstergeleri de yükselişin hız kestiğine işaret ediyor. Fiyat eylülde daha yüksek bir zirve yaparken RSI’ın zirveleri temmuz ve ağustostaki seviyelerin altında kalmış. Fiyatın yükselip göstergenin gerilemesi negatif uyumsuzluk göstergesi, buradan yükselişin gücünü kaybettiğini anlıyoruz. RSI şu an 50 ile nötr bölgede. MACD (0,90) sinyal çizgisinin (2,65) altında ve sıfıra yaklaşıyor. ADX ise ağustostaki zirvesinden sonra 27’ye gerilemiş. Hacmin ekimde belirgin şekilde azalması yatay seyirle uyumlu. Bollinger bantları (369,55 / 390,59 / 411,63 TL) da ağustostaki geniş seviyelerden belirgin şekilde daraldı. Bantların daralması oynaklığın azaldığını ve fiyatın sıkıştığını gösteriyor. Yönü ise kırılımın gerçekleştiği gündeki hacim belirleyebilir.
Aşağıda ilk destek 382 TL’deki 50 günlük ortalama. Fiyat bu seviyeyi son günlerde birkaç kez test etti. Bunun altında, Bollinger alt bandının da bulunduğu 366-370 TL bölgesi izlenebilir. Yukarıda ise 390 TL civarındaki 20 günlük ortalama, 400 TL ve 416,78 TL’deki zirve direnç bölgeleri. 366 TL altındaki kalıcı kapanışlar yatay bandın aşağı yönde bozulması anlamına gelebilir.
Uzun vadeli trend yukarı yönlü, ancak momentumdaki zayıflama ve negatif uyumsuzluk kısa vadede yükseliş alanını sınırlıyor.
Türk Hava Yolları
THY’de yükselen jet yakıtı fiyatlarının etkisi ikinci çeyrek sonuçlarında belirginleşti. Birim yakıt maliyeti yıllık bazda yaklaşık %91 arttı. Şirket, 2026 yakıt tüketiminin %48’ini hedge etmiş olsa da bu koruma maliyet artışını sınırlamakta yetersiz kaldı.
Buna rağmen THY ikinci çeyreği kârla tamamladı. Yaklaşık 50 hatta artırılan yakıt ek ücretleri ve güçlü yatırım gelirleri, operasyonel baskıyı kısmen dengeledi. Ancak ek ücretlerin kârlılığa etkisi, yolcu talebinin seyrine bağlı.
Jet yakıtı ile ham petrol arasındaki fiyat farkının daralması, önümüzdeki dönemde THY’nin maliyetlerini rahatlatabilir. Geniş uçuş ağı, kargo gelirleri ve uzun mesafe operasyonları da şirketin gelir yapısını çeşitlendiriyor. Üçüncü çeyrekte yakıt maliyetlerinin yanı sıra birim gelirlerin ve operasyonel marjların seyri önemli olacak.
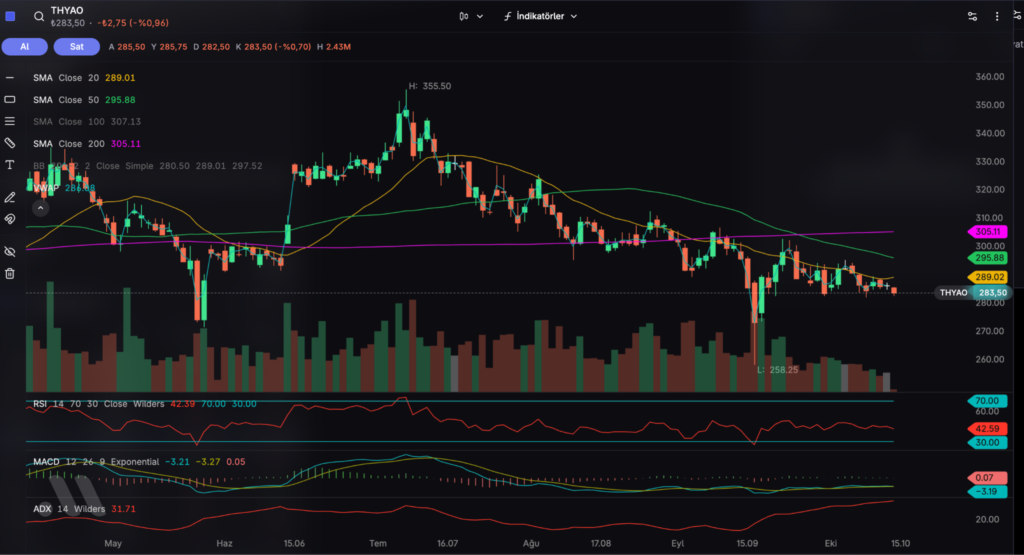
Teknik görünüm: THYAO, temmuzda gördüğü 355,50 TL zirvesinden bu yana düşen bir trendde ve 283,50 TL’den işlem görüyor. Fiyat dört hareketli ortalamanın da altında. Ortalama dizilimi de olumsuz, 20 günlük (289,01 TL) ve 50 günlük (295,88 TL) ortalamalar, 200 günlük (305,11 TL) ve 100 günlük (307,13 TL) ortalamaların altında kalıyor. Kısa vadeli ortalamaların uzun vadelilerin altında olması, düşüş eğiliminin sürdüğünü gösteriyor. Momentum tarafında belirgin bir yön yok. RSI 42 ile nötr bölgenin altında. MACD (-3,21) sinyal çizgisinin (-3,27) hemen üzerinde, ancak iki çizgi neredeyse aynı seviyede ve sıfırın altında. Bu nedenle güçlü bir dönüş sinyali olarak okuyamayız. ADX ise 31,7 seviyesinde. Eylül ortasından bu yana yükselmesi, düşüş trendinin hâlâ güç taşıdığına işaret ediyor. Son haftalarda hacmin azalması da fiyatın 280-300 TL aralığında sıkıştığını gösteriyor. Bollinger bantlarının (280,50 / 289,01 / 297,52 TL) bu aralıkla neredeyse örtüşmesi, sıkışmanın teknik olarak da teyit edildiğini gösteriyor. Fiyat şu an alt banda yakın seyrediyor.
Yukarıda ilk direnç 289 TL’deki 20 günlük ortalama. Daha önemli direnç ise 50, 200 ve 100 günlük ortalamaların üst üste geldiği 296-307 TL bölgesi. Fiyatın bu bölgenin üzerine çıkmadan trendin değiştiğini söylemek zor. Aşağıda 280 TL ilk destek, eylül ortasında görülen 258,25 TL’lik dip ise ikinci destek.
Düşüş trendi sürüyor ve fiyat güçlü bir direnç bölgesinin altında sıkışmış durumda.
Pegasus
Pegasus, ikinci çeyrekte yakıt maliyetlerindeki yükselişten sert etkilendi. Jet yakıtı fiyatları yaklaşık %90 artarken şirketin birim yakıt maliyeti, %67’lik hedge oranının desteğiyle %63 yükseldi. Orta Doğu uçuşlarının durması ve dış hat yolcu sayısındaki %11’lik gerileme de gelirleri baskıladı. Şirket çeyreği 92 milyon euro net zararla tamamladı.
Pegasus’un maliyet yapısı da bu dönemde önemli bir dezavantaj yarattı. Giderlerinin yaklaşık yarısı dolar cinsindenken gelirlerinde doların payı dörtte bir seviyesinde. Ayrıca 2027 için hedge oranının %30’a gerilemesi, şirketi gelecek yıl yakıt fiyatlarındaki hareketlere daha açık hâle getirebilir.
Öte yandan yakıt giderlerinin toplam maliyetlerdeki yüksek payı, olası bir fiyat düşüşünde Pegasus’a avantaj sağlayabilir. Jet yakıtı marjlarının daralması operasyonel kârlılığı destekleyebilir. Ancak kalıcı bir toparlanma için dış hat yolcu talebinin de güçlenmesi gerekiyor.
Teknik görünüm: PGSUS, mart başında 212 TL’nin üzerinde işlem görüyordu. O zamandan bu yana her toparlanma girişimi bir öncekinin altında kalarak kesintisiz bir düşüş trendi izledi ve hisse bugün 131,40 TL ile grafikteki en düşük seviyelerinde. Ortalama dizilimi olumsuz, fiyat 20 günlük ortalamanın (141,69 TL), o 50 günlüğün (147,35 TL), o 100 günlüğün (158,44 TL), o da 200 günlüğün (174,84 TL) altında. Ortalamaların aşağı eğimli olması trendin yönünü netleştiriyor. Fiyat 200 günlük ortalamanın yaklaşık %25 altında.
Momentum göstergelerinden satış baskısının sürdüğünü okuyoruz. MACD (-4,77) sinyal çizgisinin (-3,88) altında ve aradaki fark açılıyor. ADX 33,9 ile yüksek bir seviyede. Bu, düşüş trendinin güç kazandığı anlamına geliyor. Fiyat Bollinger alt bandına (128,83 TL) yakın seyrediyor. Fiyatın alt bant boyunca ilerliyor, bu güçlü düşüş trendlerinin bir özelliği. RSI ise 30,8 ile aşırı satım bölgesinin tam sınırında. Burada dikkate değer bir ayrıntı: Fiyat temmuz-ağustostaki diplerin çok altına inmesine rağmen RSI o dönemdeki seviyelerin altına inmedi. Bu zayıf bir pozitif uyumsuzluk sinyali olarak izlenebilir, ancak diğer göstergeler henüz bunu teyit etmiyor.
Hisse yeni dip seviyelerinde olduğu için grafikte yakın bir yatay destek bulunmuyor. 130 TL psikolojik seviyesi ve 129 TL civarındaki Bollinger alt bandı izlenebilir. Yukarıda ilk direnç 142 TL civarındaki 20 günlük ortalama, ardından 147 TL’deki 50 günlük ortalama geliyor.
Düşüş trendi sürüyor ve dönüşü teyit eden bir sinyal henüz yok.
Petkim
Petkim’de petrol fiyatından çok petrokimya ürün marjları belirleyici. Şirketin ürün sepeti ile nafta maliyeti arasındaki farkı gösteren Petkim makası, ikinci çeyrekte ton başına 492 dolara yükseldikten sonra eylül başında 293 dolara kadar geriledi. Ay sonunda ise 305 dolar civarında kaldı. Bu seviye, şirketin yılın ikinci yarısı için öngördüğü 400 dolarlık seviyenin belirgin şekilde altında.
Marjlardaki daralma, üçüncü çeyrek operasyonel kârlılığı üzerinde baskı yaratıyor. Şirketin 1 milyar doları aşan net borcu finansman tarafındaki riskleri artırıyor.
Petkim’de toparlanma için ürün marjlarının yeniden güçlenmesi gerekiyor. Ancak yüksek borçluluk nedeniyle operasyonel iyileşmenin bilançoya yansıması zaman alabilir. Bu nedenle şirketi kısa vadede petrol fiyatından çok marjlar ve borç yönetimi üzerinden takip ediyoruz.
Teknik görünüm: PETKM, mayıstaki 28,06 TL zirvesinin ardından ağustosta 18,20 TL’ye kadar geriledi ve o zamandan bu yana geniş ve dalgalı bir bantta hareket ediyor. Eylüldeki sert yükseliş 26-27 TL bölgesinde, ardından gelen ikinci deneme ise 24 TL civarında sona erdi. Tepelerin giderek alçalması, yükseliş denemelerinin kalıcı olamadığını gösteriyor. Dikkat çekici olan, dört hareketli ortalamanın da 20,21-20,68 TL arasında iç içe geçmiş olması. Fiyat dün (13 Ekim) %3’e yakın yükselişle bu ortalamaların hepsinin üzerine çıkmıştı. Ancak bu hareket kalıcı olmadı ve hisse 20,58 TL ile yeniden ortalamaların arasına geriledi.
Göstergeler belirgin bir trend olmadığını gösteriyor. ADX 11 ile düşük, yani hisse şu an bir yön aramıyor, sıkışıyor. RSI 49 ile tam nötr. MACD (-0,22) sinyal çizgisinin (-0,26) hemen üzerinde, ancak her ikisi de sıfıra çok yakın. Bollinger bantlarındaki daralma (18,64 / 20,58 / 22,51 TL) ise sıkışmayı en net gösteren gösterge. Eylül ortasında 26 TL’nin üzerinde olan üst bant 22,51 TL’ye geriledi, alt bant ise 18,64 TL’ye yükseldi. Bu tablo, fiyatın bir yön arayışında olduğuna işaret ediyor.
Ortalamaların iç içe geçtiği 20,2-20,7 TL bölgesi şu an hem destek hem de denge noktası. Bunun altında 18,2-19 TL bandı önemli destek. Yukarıda ise Bollinger üst bandının bulunduğu 22,5 TL ve 24 TL direnç bölgeleri izlenebilir.
Göstergeler hissenin bir sıkışma döneminde olduğunu gösteriyor. Sıkışmanın hangi yönde çözüleceği önümüzdeki dönemde açıklanacak makas verileriyle birlikte netleşebilir.
Önümüzdeki dönemde neyi izleyelim?
Petrol piyasasında yönü Körfez’deki arz koşulları ve Rus dizelinin piyasaya dönüş hızı belirleyecek. Ancak BIST şirketlerinin kârlılığı açısından motorin ve jet yakıtı marjları daha önemli.
Tüpraş’ta üçüncü çeyreğin güçlü geçmesi beklenirken dördüncü çeyrekte bakım duruşları ve olası marj daralması öne çıkıyor. THY ve Pegasus’ta yakıt maliyetlerinin gevşemesi kârlılığı destekleyebilir. Petkim’de ise ürün marjları ve borçluluk baskısı sürüyor.
Üçüncü çeyrek bilançoları, bu ayrışmanın şirketlerin finansallarına ne ölçüde yansıdığını görmek açısından önemli olacak.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


