

Enerya Enerji (ENERY), son üç ayda yaklaşık %47 değer kazanarak BIST 100’den pozitif ayrışan hisseler arasında yer aldı. Ağustos ayından itibaren hızlanan yükselişe işlem hacmindeki artış da eşlik ederken şirketin altın arama faaliyetlerine ilişkin açıklamaları ve eylülde başlattığı pay geri alım programı öne çıktı.
Ancak güçlü fiyat performansına rağmen finansal sonuçlarda daha dengeli bir görünüm söz konusu. Şirketin ilk yarı satış gelirleri büyürken esas faaliyet kârı yatay kaldı. Hisse fiyatı zirvesinden geri çekilirken teknik göstergelerde de kısa vadeli momentum kaybı görülüyor. Bu nedenle ENERY’de yükselişin devamı açısından hem yeni yatırım beklentilerinin hem de operasyonel kârlılığın seyri önem kazanıyor.
Altın yatırımları yeni bir büyüme alanı mı?
ENERY’nin son dönemdeki önemli gelişmelerinden biri, bağlı ortaklığı Ahlatcı Altın İşletmeleri’nin madencilik faaliyetleri oldu.
Şirket, 14 Ağustos’ta Yozgat Sarıkaya projesine ilişkin güncellenmiş UMREK raporunu açıkladı. Raporda farklı modeller kapsamında yaklaşık 420 bin ile 927 bin ons arasında altın içeriği öngören arama hedefleri tanımlandı. Ancak bu miktarlar henüz maden kaynağı veya rezerv niteliği taşımıyor.
Buradaki ayrım değerleme açısından önemli. Arama hedefleri potansiyel büyüklüğe işaret etse de ekonomik olarak işletilebilir bir rezervin varlığını veya gelecekte elde edilecek nakit akışını doğrulamıyor. Bunun için ilave sondajlar, kaynak tahminleri ve ekonomik fizibilite çalışmalarının tamamlanması gerekiyor.
Nitekim 6 Ekim’de Kütahya Simav’daki iki sahada sondajlı arama faaliyetlerinin başlaması, şirketin madencilik tarafındaki çalışmalarını sürdürdüğünü gösteriyor.
Altın projelerinin ilerlemesi ENERY’nin mevcut doğal gaz dağıtım faaliyetlerinin dışında yeni bir büyüme alanı oluşturabilir. Ancak projelerin finansal değerini değerlendirirken potansiyel altın miktarının yanında üretim maliyetleri, yatırım ihtiyacı ve faaliyetlerin başlayabileceği takvim de belirleyici olacak. Hisse 22,5 F/K ile işlem görüyor. Bu çarpan, piyasanın mevcut gaz dağıtım kârlarının ötesinde bir beklentiyi fiyatladığına işaret ediyor.
Satış büyümesi kârlılığa yansıyor mu?
Enerya’nın 2026 yılının ilk yarısında satış gelirleri enflasyon etkisinden arındırılmış TL bazında yıllık yaklaşık %20,5 artarken esas faaliyet kârı 4,42 milyar TL ile önceki yılın aynı dönemine yakın seviyede kaldı. Satışlardaki büyümenin faaliyet kârına aynı ölçüde yansımaması, operasyonel marjlarda daralmaya işaret ediyor.
İkinci çeyrekte de benzer bir ayrışma görülüyor. Dolar bazında satışlar yıllık yaklaşık %44, FAVÖK %24 artarken esas faaliyet kârı yaklaşık %31 geriledi. Bu tablo, gelir büyümesinin operasyonel kârlılığın bütün katmanlarına aynı ölçüde yansımadığını gösteriyor.
Doğal gaz dağıtımının mevsimsel yapısı da burada önemli. Kış aylarında tüketimin artması gelirleri desteklerken yaz aylarında daha düşük bir faaliyet hacmi oluşabiliyor. Üçüncü çeyrek, gaz dağıtımında genellikle yılın en zayıf dönemi. Bu nedenle üçüncü çeyrek performansını değerlendirirken bir önceki çeyrekten çok geçen yılın aynı dönemiyle karşılaştırma yapmak gerekiyor.
Önümüzdeki dönemde satış artışının faaliyet kâr marjını ne ölçüde desteklediği, hissenin temel görünümü açısından belirleyici olacak.
Geri alımlar fiyat hareketini ne kadar destekleyebilir?
Enerya, 17 Eylül’de azami 180 milyon adet payı ve 2 milyar TL kaynak tutarını kapsayan yeni bir geri alım programı başlattı. Programdaki azami pay miktarı, şirket sermayesinin yaklaşık %2’sine karşılık geliyor.
20 Ekim’de şirket, 14,04–14,05 TL fiyat aralığından 99.315 adet pay daha geri aldı. Önceki dönemlerde gerçekleştirilen işlemlerle birlikte şirketin elindeki geri alınmış payların toplamı yaklaşık 419,5 milyon adede, sermayedeki oranı ise %4,66’ya ulaştı.
Geri alımlar piyasada ek talep yaratarak satış baskısını sınırlayabilir. Ancak programa ayrılan 2 milyar TL bir üst sınır; bu tutarın tamamının kullanılması kesin değil. Dolayısıyla fiyat üzerindeki etkinin değerlendirilmesinde açıklanan üst sınırdan çok fiilen gerçekleştirilen işlemlerin büyüklüğü ve devamlılığı önem taşıyor.
Programın başladığı 17 Eylül’den bu yana yaklaşık 51 milyon adet pay için yaklaşık 660 milyon TL harcandı. Bu, 2 milyar TL’lik üst sınırın üçte birine karşılık geliyor. Alımların büyük bölümü eylülde 12–13 TL aralığında yapılırken, fiyat 14 TL seviyesine yaklaştıkça alım tutarları azaldı.
ENERY açısından geri alım programının etkisi, altın projelerine ilişkin beklentiler ve operasyonel kârlılıktaki gelişmelerle birlikte değerlendirilmeli. Bu alanlarda somut ilerleme sağlanmazsa geri alımlar tek başına yükselişin kalıcılığını garanti etmiyor.
Teknik görünümde momentum zayıflıyor mu?
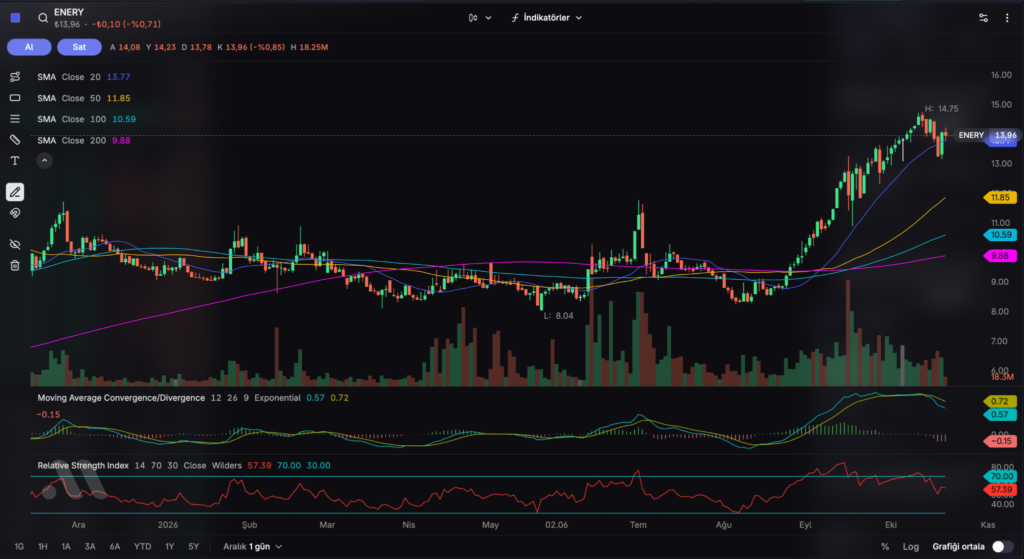
ENERY’de ağustos ayının son haftasında hızlanan yükseliş, hisseyi ekim ayında 14,75 TL ile son bir yılın en yüksek seviyesine taşıdı. Ancak zirve sonrasında görülen geri çekilmeyle birlikte kısa vadeli teknik göstergelerde momentum kaybı dikkat çekiyor.
21 Ekim gün içi verilerine göre 13,96 TL seviyesinde işlem gören hisse, 20 günlük 13,77 TL, 50 günlük 11,85 TL ve 200 günlük 9,88 TL hareketli ortalamalarının üzerinde bulunuyor. Bu sıralama orta ve uzun vadeli yükseliş eğiliminin korunduğuna işaret ederken fiyatın kısa vadeli ortalamasına yaklaşması, mevcut trend açısından önemli bir teknik eşik oluşturuyor.
Momentum göstergeleri ise daha temkinli bir tabloya işaret ediyor. Eylül ayında aşırı alım bölgesine yükselen RSI, 57,39 seviyesine gerilerken MACD’nin 0,57 ile 0,72’deki sinyal çizgisinin altına inmesi, yükseliş ivmesindeki zayıflamayı destekliyor.
Teknik açıdan 14,60–14,75 TL bandı önemli direnç bölgesi olarak öne çıkarken 20 günlük hareketli ortalamanın bulunduğu 13,77 TL seviyesi ilk kısa vadeli destek konumunda. Bu seviyenin altında 13,20 TL ve ardından 12,30–12,70 TL aralığı izlenebilir.
Dolayısıyla ENERY’de orta vadeli yükseliş eğilimi korunmasına rağmen kısa vadeli momentumun yeniden güçlenmesi için fiyatın direnç bölgesine yönelmesi ve bu hareketin artan işlem hacmiyle desteklenmesi önem taşıyor.
Önümüzdeki dönemde neyi izleyelim?
ENERY’de son aylardaki güçlü fiyat performansı, altın arama faaliyetlerine ilişkin gelişmeler ve pay geri alımlarıyla birlikte öne çıkıyor. Ancak bu gelişmelerin şirketin uzun vadeli değerlemesine katkısı, beklentilerin somut finansal sonuçlara dönüşmesine bağlı.
Olumlu senaryoda altın projelerinde kaynak belirleme aşamasına yönelik ilerleme sağlanması, geri alımların sürmesi ve operasyonel marjların toparlanması, hissedeki güçlü görünümü destekleyebilir.
Buna karşılık madencilik faaliyetlerinin beklenenden yavaş ilerlemesi, faaliyet kârlılığındaki baskının devam etmesi veya kısa vadeli destek seviyelerinin kaybedilmesi durumunda son dönemdeki yükselişin ardından düzeltme hareketi görülebilir.
Bu nedenle önümüzdeki dönemde altın sahalarına ilişkin sondaj sonuçları, üçüncü çeyrek faaliyet kâr marjı ve 14,60–14,75 TL direnç bölgesindeki fiyat hareketi, ENERY’nin görünümü açısından takip edilecek temel göstergeler arasında yer alıyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için:
Midas Sorumluluk Beyanı


