

ABD’de beklentiyi aşan enflasyon, Fed’in faiz artırımı ihitmalini güçlendirdi, altın ve Bitcoin geriledi. Hisse senedi endeksleri ise haftayı yükselişle kapattı.
Geçtiğimiz hafta öne çıkanlar
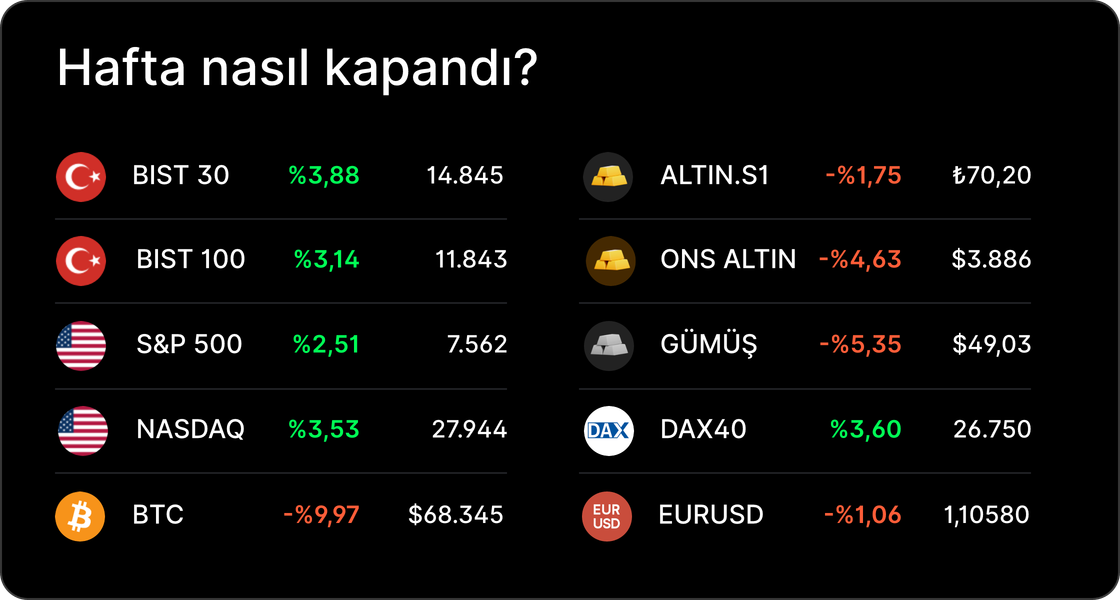
- ABD’de ekim ayı TÜFE, eylüldeki %0,6’nın ardından aylık %0,4 arttı ve çekirdek enflasyon üst üste üçüncü ay %0,3 oldu. Beklenti %0,3’tü. Piyasalar Fed’in aralıkta 25 baz puan faiz artırma olasılığını %90’a yakın fiyatlıyor. (Negatif)
- S&P 500 %2,51, NASDAQ %3,53 yükseldi ve ABD endeksleri dört haftalık düşüş serisini sonlandırdı. Nvidia CEO’su Jensen Huang’ın görevinden istifası ise hisseyi 12 Kasım’da %4,3 aşağı çekti. (Pozitif)
- Güçlenen dolar ve yükselen tahvil getirileri değerli metalleri baskıladı: Ons altın %4,63, gümüş %5,35 değer kaybetti. Bitcoin ağustostan bu yana ilk kez 70.000 doların altına indi ve haftayı %9,97 kayıpla kapattı. (Negatif)
- BIST 100 haftayı %3,14 yükselişle 11.843 puandan kapattı, BIST 30 %3,88 arttı. TCMB yılın son Enflasyon Raporu’nda 2026 yıl sonu enflasyon tahminini %28’den %29,5’e çıkardı. (Nötr)
- DAX perşembe günü tarihinde ilk kez 27.000 puanın üzerine çıktı ve haftayı %3,60 yükselişle tamamladı. Euro ise dolar karşısında nisan 2025’ten bu yana en düşük seviyesine geriledi, EUR/USD haftalık %1,06 değer kaybetti. (Pozitif)
Bitcoin’de faiz artışı baskısı
Haftaya 75.000 dolar civarında başlayan Bitcoin, 10 Kasım’da iki taraftan baskıyla karşılaştı. Fed Guvernörü Christopher Waller aralık toplantısında 25 baz puanlık faiz artışını destekleyeceğini açıkladı. Aynı gün ABD’de ekim ayı TÜFE aylık %0,4 ile %0,3’lük beklentinin üzerinde geldi. Bitcoin 73.600 dolara kadar geriledi.
Bununla birlikte kurumsal talep de zayıf kaldı. 29 Ekim’deki Binance saldırısının ardından başlayan ETF çıkışları sürdü. ABD spot Bitcoin ETF’leri bu hafta perşembe kapanışına kadar 643,6 milyon dolar net çıkış kaydetti. 12 Kasım’da MSCI’nin Strategy’yi küresel endekslerinden çıkaracağını doğrulaması da Bitcoin tutan şirketlere olan talebe dair soru işaretlerini artırdı.
13 Kasım’da Bitcoin 69.000 doların altına indi ve son 24 saatte 1,3 milyar doların üzerinde kaldıraçlı pozisyon tasfiye edildi. Bu pozisyonların büyük kısmı yükseliş beklentisiyle açılmıştı. Aynı gün ekim ayı ÜFE aylık %0,3 ile %0,4’lük beklentinin altında kaldı ve fiyatta kısa süreli bir toparlanma görüldü. Bitcoin haftayı 68.345 dolardan %9,97 kayıpla kapattı.
Düzenleme tarafında ise iki gelişme öne çıktı. Coinbase, ABD Para Birimi Denetleme Ofisi’nden tam trust bankası lisansı aldı. Trump da ABD Menkul Kıymetler ve Borsa Komisyonu ile Emtia Vadeli İşlemler Komisyonu’na toplam dört aday gösterdi. Önümüzdeki haftada ETF akışlarının girişe dönüp dönmeyeceği ve 8-9 Aralık FOMC toplantısına yönelik faiz beklentileri izlenecek.
Haftanın haber özetleri
- Nvidia’nın (NVDA) baş hukuk müşaviri Tim Teter’in ağustos 2025’te Singapur merkezli Megaspeed hakkındaki çip kaçakçılığı soruşturmasıyla ilgili Ticaret Bakanlığı müfettişlerinden bilgi istediği ortaya çıktı. Bu temasların ardından dosya Adalet Bakanlığı’na devredildi ve bakanlık şu anda Megaspeed hakkında cezai soruşturma yürütüyor.
- Alphabet (GOOGL), Qualcomm hisselerine 548 milyon dolarlık yatırım yaptı. Google, Qualcomm ile yürüttüğü iş birliğiyle Gemini yapay zekâ özelliklerini Snapdragon tabanlı cihazlara entegre etmeyi hedefliyor.
- Akamai Technologies (AKAM), yapay zekâ altyapısı yatırımları için 2 milyar doların üzerinde dönüştürülebilir borçlanma kararı almasının ardından S&P’den “BBB-” seviyesinden “BB+” seviyesine, Moody’s’ten ise Baa3’e not indirimi aldı. Şirketin bu yılki en büyük sözleşmesi, Anthropic ile yapılan ve değeri 11,6 milyar dolara kadar ulaşabilen yedi yıllık anlaşma oldu.
- BİM (BIMAS), Otto ve List markalarıyla bilinen kuruyemiş, kuru meyve ve atıştırmalık tedarikçisi Milhans Gıda’nın tamamını bünyesine katmak için Rekabet Kurumu’ndan gerekli onayı aldı. Satış, Albaraka Portföy Yönetimi AŞ Turizm Girişim Sermayesi Yatırım Fonu aracılığıyla yapıldı.
- Erdemir (EREGL), Sivas’ın Kangal ilçesindeki Alacahan Altın Projesi için güncellenen maden kaynak tahminini açıkladı. Rapora göre projede 785 bin ons belirlenmiş ve 108 bin ons mümkün olmak üzere toplam 893 bin ons altın kaynağı bulunuyor.
- Sabancı Holding (SAHOL), 2022’den bu yana yatırımlarının %64’ünden fazlasını elektrifikasyon alanına yönlendirdiğini ve bu kapsamda 6 milyar doların üzerinde kaynak kullandığını açıkladı.
- Coinbase (COIN), 9 Kasım’da ABD Para Birimi Denetleme Ofisi’nin nisan ayında verdiği koşullu onayı tam lisansa yükseltmesiyle tam lisanslı bir trust bankası olarak faaliyet göstermeye hak kazandı. Ripple’ın geçen ay aldığı benzer lisansın ardından gelen bu adım, kripto şirketlerinin ABD bankacılık sistemine girişinin hızlandığını gösteriyor.
- Strategy (MSTR), 12 Kasım’da MSCI’nin kasım ayı endeks incelemesinde Metaplanet ve Upexi ile birlikte küresel hisse senedi endekslerinden çıkarılacaklar listesine alındı. 30 Kasım kapanışından sonra yürürlüğe girecek karar için JPMorgan ekim ayında yaklaşık 2,8 milyar dolarlık satış baskısı öngörmüştü. Strategy ise MSCI bağlantılı fonların elindeki payın dolaşımdaki hisselerinin %3,1’ine denk geldiğini ve etkinin sınırlı kalacağını açıkladı.
- Solana (SOL), 12 Kasım’da ABD’nin menkul kıymet takas altyapısını işleten Depository Trust & Clearing Corporation’ın tokenlaştırılmış menkul kıymetlerini bu ağa taşıyacağını duyurmasıyla öne çıktı. 2027’nin ikinci yarısında devreye girmesi hedeflenen entegrasyonla Russell 1000 hisseleri, büyük ETF’ler ve ABD Hazine tahvillerinin tokenlaştırılmış versiyonları Solana üzerinde çıkarılabilecek.
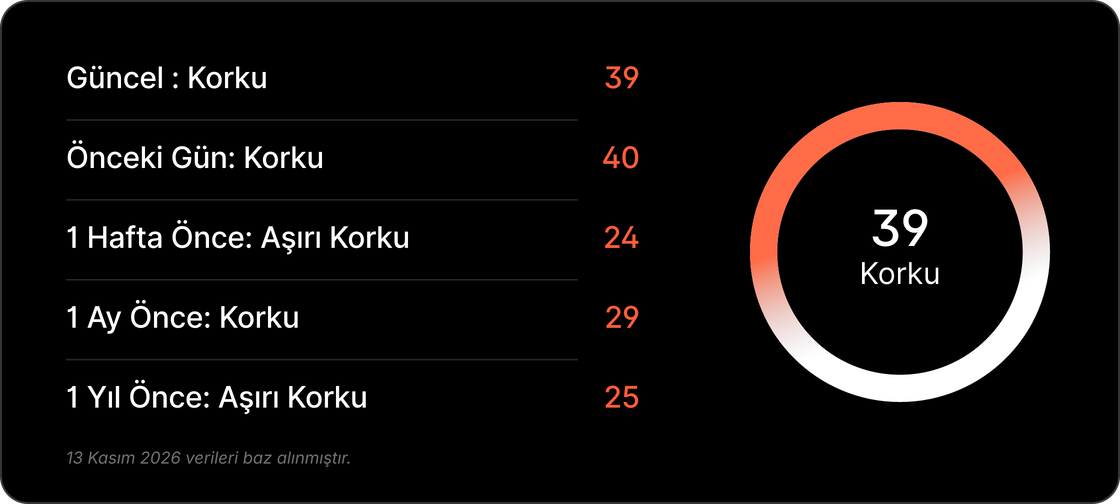
Yatırımcının nabzı: Korku ve açgözlülük endeksi
ABD borsalarındaki yatırımcıların duyarlılığını ölçen bu endeks, yatırımcıların hislerini “aşırı korku – korku – nötr – açgözlülük – aşırı açgözlülük” olmak üzere 5 seviyede gösterir.
Haftanın özeti: Neden düştü? Neden yükseldi?
- Yeşil: Coca-Cola İçecek (CCOLA) haftayı %9,62 yükselişle tamamladı. S&P’nin 12 Kasım’da şirketin kredi notunu BB+ olarak teyit edip görünümünü durağandan pozitife yükseltmesi hisseyi destekledi. Kuruluş, güçlü uluslararası büyümeyi ve düşük borçluluğu öne çıkardı. Kredi göstergeleri 2027’de iyileşmeyi sürdürürse notun yükseltilebileceğini de belirtti.
- Kırmızı: Ülker Bisküvi (ULKER) haftayı %9,37 düşüşle tamamladı. Piyasa üçüncü çeyrekte net kâr beklerken şirket 546 milyon TL net zarar açıkladı ve 2026 FAVÖK marjı beklentisini %13,5 seviyesinden %9-11 aralığına indirdi.
- Yeşil: AMD (AMD) haftayı %18,93 yükselişle tamamladı. Nvidia’daki yönetim krizi, müşterilerin çip alımlarını farklı tedarikçilere dağıtabileceği beklentisini güçlendirdi. Şirketin 6. nesil EPYC sunucu işlemcilerini kullanıma sunması da hisseye olan ilgiyi artırdı.
- Kırmızı: NVIDIA (NVDA) haftayı %12,75 düşüşle tamamladı. Çin adına casusluk yaptığından şüphelenilen bir kişiyle ilişkisi ortaya çıkan Jensen Huang 12 Kasım’da CEO’luktan ayrıldı. Hisse o gün açılışta yaklaşık %14 düştü, gün içinde ise kayıplarının bir kısmını geri aldı.
- Yeşil: Siemens Energy (ENR) haftayı %10,88 yükselişle tamamladı. 11 Kasım’da rekor 2026 mali yıl sonuçlarını açıklayan şirket, hisse başına temettüyü 2,30 euroya çıkardı ve 2030 mali yılına kadar 9 milyar euroya varan ek hisse geri alımı planladığını duyurdu.
- Kırmızı: CSG (CSG) haftayı %23,47 düşüşle tamamladı. Savunma grubu 11 Kasım’da üçüncü çeyrek sonuçlarıyla birlikte 2026 kâr marjı beklentisini %24-25 aralığından yaklaşık %21’e indirdi. Hisse o gün %23’e varan kayıpla halka arzdan bu yana en düşük seviyesine geriledi.
- Yeşil: MyShell (SHELL), yapay zeka ajanları geliştirmeye odaklanan platformun tokeni, piyasa değerinin düşük ve işlem derinliğinin sığ olması nedeniyle sınırlı alımların bile fiyatı sert biçimde yukarı taşıdığı hareketli bir hafta geçirdi ve haftalık bazda %63,75 değer kazandı.
- Kırmızı: Huma Finance (HUMA), projenin kurucu ortağı Richard Liu 12 Kasım’da yaptığı açıklamada, 22 Ekim’de erken dönem bir likidite sağlayıcısının cüzdanının ele geçirildiğini ve airdrop ile dağıtılmış yaklaşık 12 milyon HUMA’nın piyasada satıldığını belirtti. Bu satışa ek olarak ekip ve yatırımcılara ait kilitli tokenların serbest kalacak olması ve işlemlerin büyük ölçüde vadeli işlemlerde yoğunlaşması fiyatı baskıladı ve HUMA haftalık bazda %40,34 değer kaybetti.
Analist Seçimleri – 13 Kasım Haftası
- Alibaba (BABA): DZ Bank, Alibaba’nın notunu ‘TUT’tan ‘AL’ seviyesine yükseltti, hedef fiyatını 140 dolar olarak belirledi.
- Republic Services (RSG): JPMorgan, Republic Services’in notunu ‘Nötr’den ‘AL’ seviyesine yükseltti, hedef fiyatını 265 dolardan 295 dolara çıkardı.
- MongoDB (MDB): BTIG, MongoDB için ‘AL’ tavsiyesiyle takibe başladı ve hedef fiyatı 417 dolar olarak belirledi.
- Unum Group (UNM): JPMorgan, Unum Group’un notunu ‘Nötr’den ‘AL’ seviyesine yükseltti, hedef fiyatını ise 98 dolardan 90 dolara indirdi.
Kaynak: The Fly
Ekonomik Takvim
Pazartesi (16 Kasım): Japonya GSYH (3. çeyrek, öncü), Japonya sanayi üretimi (Eylül, nihai), Euro Bölgesi sanayi üretimi (Eylül), ABD New York Fed imalat endeksi (Kasım), Fed Başkanı Kevin Warsh konuşması
Salı (17 Kasım): Nvidia bilançosu (3. çeyrek, ABD piyasa kapanışı sonrası), ABD perakende satışlar (Ekim), ABD sanayi üretimi ve kapasite kullanımı (Ekim), Almanya ve Euro Bölgesi ZEW yatırımcı güveni (Kasım), Türkiye konut fiyat endeksi, Türkiye konut satış istatistikleri
Çarşamba (18 Kasım): Fed toplantı tutanakları (27-28 Ekim toplantısı), Euro Bölgesi uyumlaştırılmış TÜFE (Ekim, nihai), Türkiye işgücü istatistikleri, Japonya dış ticaret dengesi (Ekim)
Perşembe (19 Kasım): ABD haftalık işsizlik başvuruları, ABD Philadelphia Fed imalat endeksi (Kasım), Walmart bilançosu (3. çeyrek, ABD piyasa açılışı öncesi)
Cuma (20 Kasım): Japonya TÜFE (Ekim), Türkiye tüketici güven endeksi (Kasım), Türkiye kapasite kullanım oranı ve reel kesim güven endeksi (Kasım), Euro Bölgesi tüketici güven endeksi (Kasım, öncü), ABD Michigan Üniversitesi tüketici güven endeksi (Kasım, nihai)
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı