

Raporun tamamına buradan ulaşabilirsiniz.
Faiz indirimi bir şirketin borçlanma yükünü hafifletebilir. Peki kazancını büyütmeye tek başına yeter mi? Fiyatın Ardında’nın bu sayısında, geliştirdiğimiz modellerin öne çıkardığı hisseleri bilançolarla birlikte okuyoruz. Gelir artışının nerede kâra dönüştüğüne, nerede yeni bir nakit ihtiyacı yarattığına bakıyoruz.
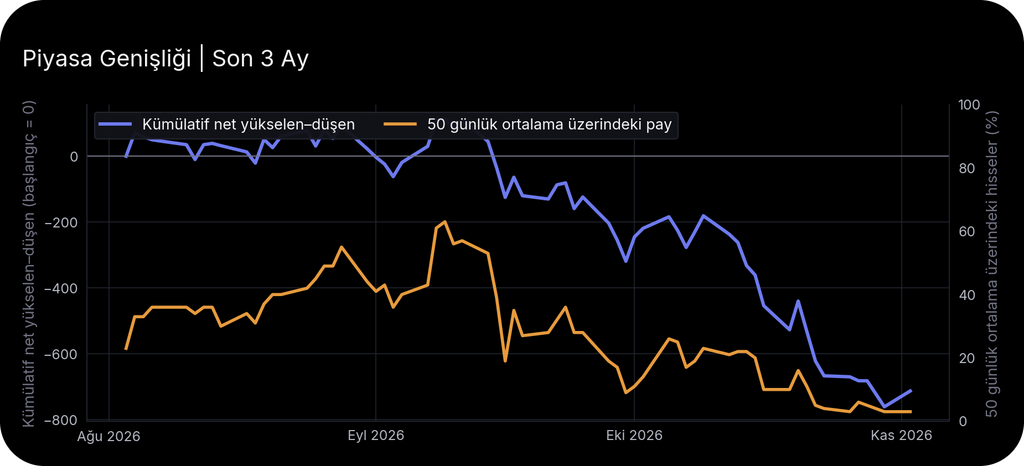
2 Kasım kapanışı itibarıyla son bir ayda BIST 100 %10,7 değer kaybetti. Hisselerin yarısındaki kayıp en az %14 oldu. Ekim imalat PMI’ının 47,3’e inmesi de şirketlerin talep tarafında zorlandığına işaret ediyor. Böyle bir ortamda müşteri kazanmak için yapılan indirimler ciroyu koruyabilir, fakat aynı miktarda ürünün şirkete bıraktığı kazancı azaltabilir. Bu yüzden düşük görünen bir değerlemeyi, gelecek dönemin kârını sorgulamadan cazip bulmuyoruz.
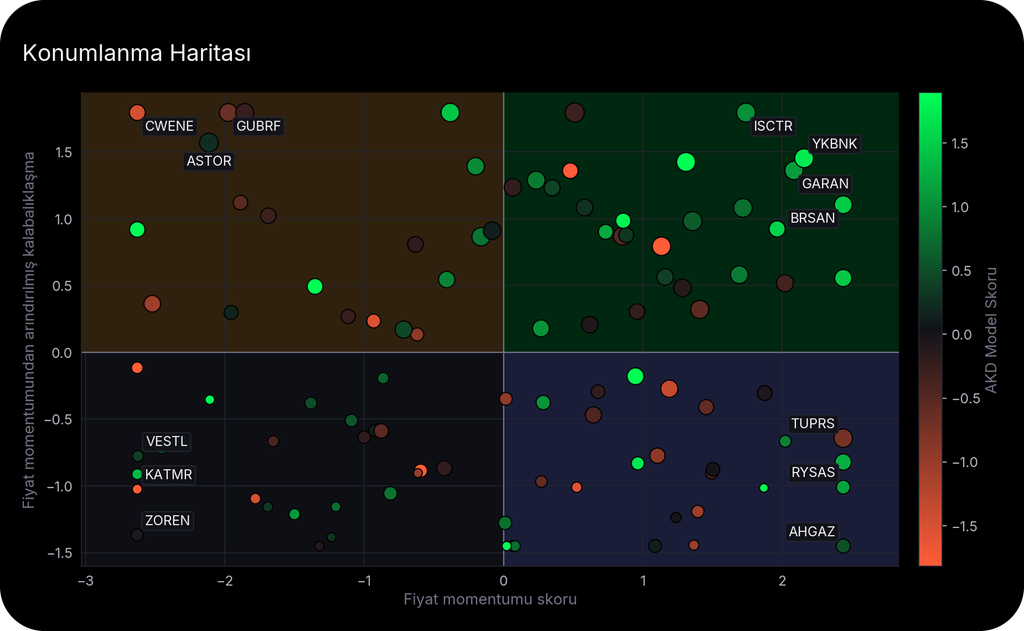
Bankalar bu sorgulamanın farklı bir örneğini sunuyor. Son bir ayda Garanti %2,7, Yapı Kredi %2 yükselerek piyasadan ayrıştı. Garanti’nin üçüncü çeyreğinde, swap maliyetleri dahil net faiz geliri önceki çeyreğe göre %26 arttı. Kaynak maliyetindeki düşüş bankanın faiz kazancına alan açtı. Buna karşılık tüketici kredileri ve kartlarda takibe girişler arttı. Bizce bu gelir avantajının kalıcı kâra dönüşmesi için kredi zararlarına ayrılan karşılıkların da kontrol altında kalması gerekiyor.
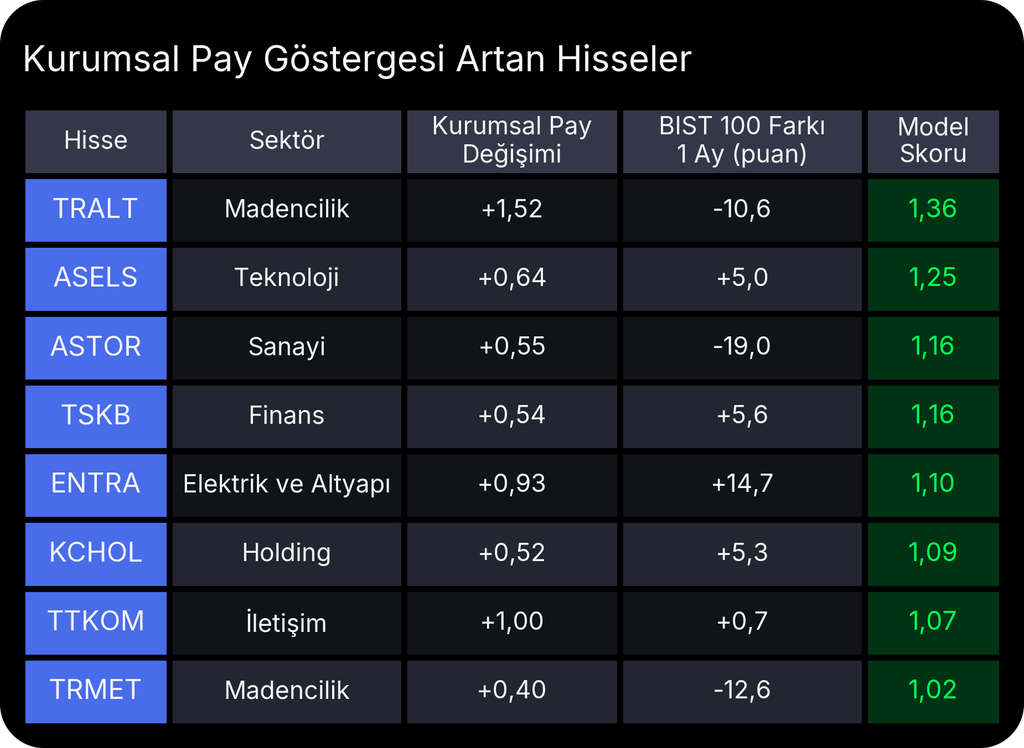
Büyümek için yüksek yatırım yapan şirketlerde ise soru değişiyor. Enerjisa’nın dokuz aylık faaliyet geliri reel %12 artarken yatırımları iki katına çıkarak 20,8 milyar TL’ye ulaştı. Dağıtım yatırımları, getirisi düzenlemelerle belirlenen varlık tabanını büyüterek gelecekteki kazanca dayanak sağlıyor. Net borç da arttığı için izlediğimiz nokta, bu büyümenin kendi nakdini ne ölçüde üretmeye başlayacağı. Ek borç ihtiyacı azaldıkça büyümenin bilanço üzerindeki yükü hafifleyebilir.
Aselsan’da benzer soruyu siparişlerden tahsilata uzanan süreçte soruyoruz. Dokuz aylık satışlar reel %28 büyüdü ve faaliyet kârlılığı güçlendi. Buna rağmen faaliyetlerden gelen nakit, geçen yılın aynı dönemindeki 31,3 milyar TL’den 23 milyar TL’ye indi. 3 Kasım’da açıklanan 1,1 milyar dolarlık ihracat sözleşmesi gelecekteki üretime yeni iş ekliyor. Bizce büyümenin sonraki aşamasında belirleyici olan, teslimat ve tahsilat hızının artan üretimi ne kadar desteklediği olacak.
İletişimde de yatırım ile nakit arasındaki dengeyi izleyeceğiz. Türk Telekom’un 1 milyar dolarlık uzun vadeli kredisi, 5G ve fiber yatırımlarının finansmanını destekliyor. Turkcell’de gayrimenkul alımı ve henüz tamamlanmamış ek pay alımına ilişkin sözleşme, nakit kullanımını öne çıkarıyor. Türk Telekom’un 4 Kasım, Turkcell’in 9 Kasım’da açıklamayı planladığı sonuçlarda, abone gelirlerindeki büyümenin yatırım ihtiyacını taşıma gücüne bakacağız.
Bizce bankalarda kredi zararlarının yavaşlaması, yatırım yapan şirketlerde nakit üretiminin harcamalara yetişmesi daha sağlam bir büyüme zemini oluşturur. Raporda bu görüşü faktör sepetleri, fiyat ve hacim ile yabancı takas verilerini birlikte kullanarak inceliyoruz.
Şirket analizleri, grafikler ve haftanın senaryolarını içeren raporun tamamına buradan ulaşabilirsiniz.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


