

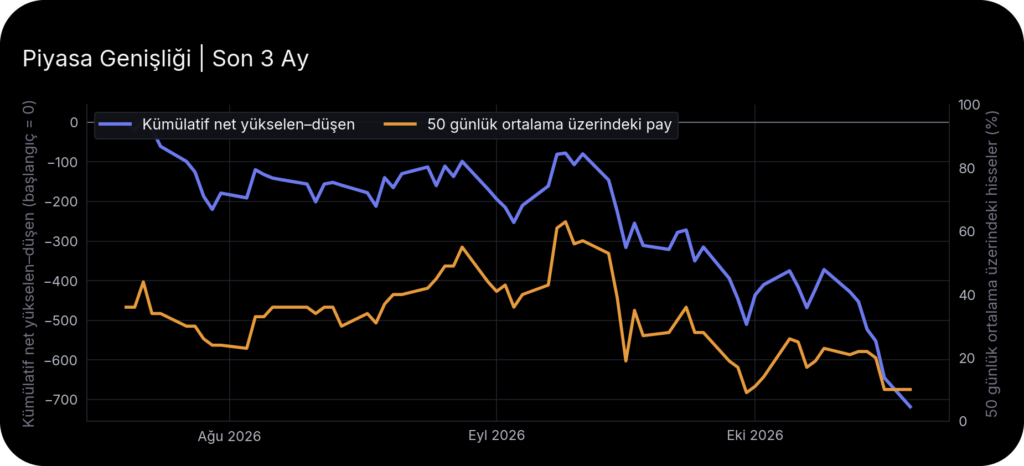
Faiz düşerse borsa toparlanır mı? Fiyatın Ardında’nın altıncı sayısında bu soruya, piyasanın geneline yayılan zayıflık ve şirketlerin kâr üretme gücü üzerinden bakıyoruz. 19 Ekim itibarıyla incelediğimiz hisselerin yalnızca yaklaşık %10’u 50 günlük fiyat ortalamasının üzerinde. Olası bir faiz indiriminin karşısında, ekim başındaki tepkinin kazanımlarını geri vermiş bir piyasa var.
Raporun tamamına buradan ulaşabilirsiniz: Raporu aç
Piyasa genişliği, endeksteki hareketin kaç hisse tarafından desteklendiğini gösteriyor. Ekim başında yükselenlerle düşenler arasındaki denge kısa süreli iyileşti, ancak bu iyileşme korunamadı. Bu nedenle 22 Ekim’deki TCMB kararının ardından ilk fiyat tepkisinden çok, sonraki seanslarda toparlanmaya katılan şirketlerin sayısını izleyeceğiz. Birkaç büyük hissedeki yükseliş, tek başına piyasadaki zayıflığın aşıldığını göstermeyecek.
15 Ekim’de açıklanan MSCI kararı da bu zemine geldi. Türkiye endekslerine yeni şirket eklenmesi ve belirli ağırlık artışları durduruldu. Türkiye’nin piyasa sınıfı değişmedi. Yine de endeksleri izleyen talebin genişlemesine getirilen bu sınırlama, düşük faizin hisselere sağlayabileceği desteği değerlendirirken hesaba katılmalı. Biz kalıcı toparlanma için faiz avantajının yanında şirketlerin kâr beklentilerinde de güçlenme arıyoruz.
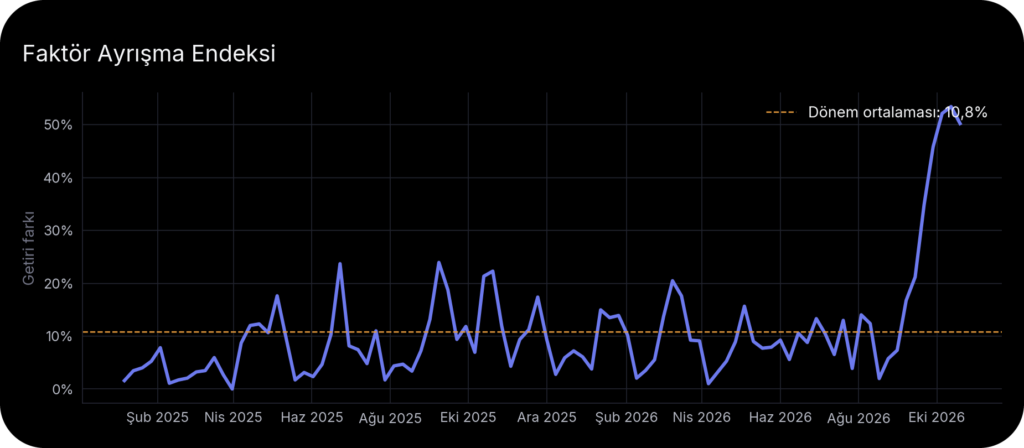
Geliştirdiğimiz nicel modeller, şirketler arasındaki ayrışmayı görünür kılıyor. Hisseleri fiyat eğilimi, bilanço kalitesi ve değerleme gibi özelliklerine göre grupladığımız sepetlerde, 19 Ekim itibarıyla son bir ayın en güçlü ve en zayıf grubu arasındaki getiri farkı yaklaşık 50 yüzde puanına ulaştı. Bu, bir yatırımcının elde ettiği getiri değil. Aynı piyasada farklı özellikler taşıyan şirketlerin ne kadar farklı fiyatlandığını gösteriyor.
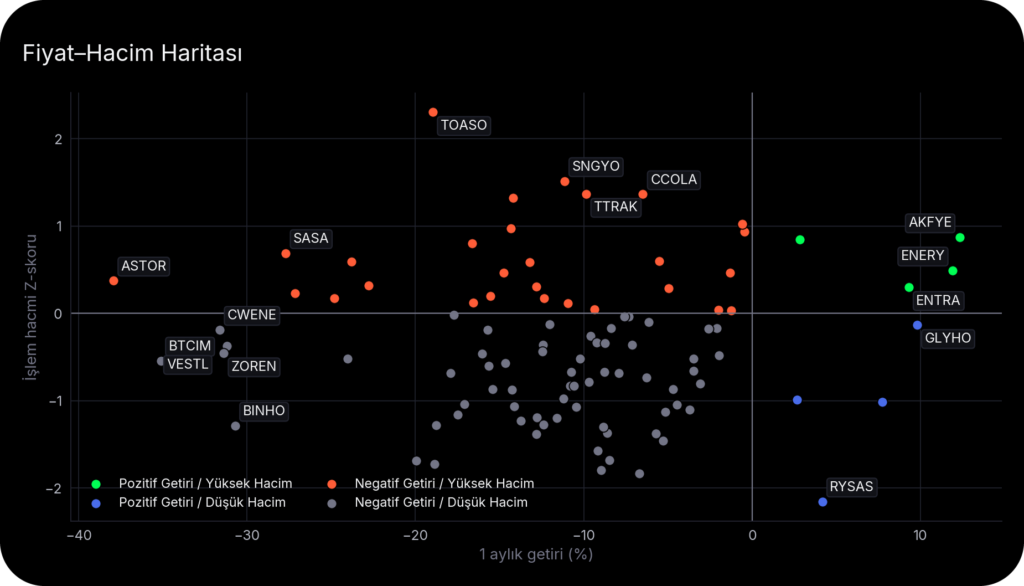
GLYHO’da bu ayrışmayı liman işinin kârlılığıyla birlikte okuyoruz. İlk yarıda dolar bazında liman gelirleri %27, faiz, vergi ve amortisman öncesi kârı ifade eden FAVÖK ise %22 arttı. Kârın gelirden daha yavaş büyümesi, daha fazla iş yapmanın her zaman aynı ölçüde kazanca dönüşmediğini hatırlatıyor. Yeni finansallarda yolcu artışının maliyetler karşılandıktan sonra bıraktığı katkıyı arayacağız.
AKFYE’de ise bir aylık pozitif getiriye yüksek işlem hacmi eşlik ediyor. Buna karşılık ilk yarıda elektrik üretimi %33,7 artarken FAVÖK enflasyondan arındırılmış olarak %14,5 azaldı. Spot elektrik fiyatındaki düşüş, üretim artışının gelir tarafındaki karşılığını sınırladı. Burada önceliğimiz, daha fazla elektrik üretmenin yanında üretilen elektriğin hangi fiyatla satıldığı ve bunun kârlılığa nasıl yansıdığı.
Bu sayıda izlediğimiz koşul somut, piyasa genelinde yükselişe daha çok hissenin katılması, şirketlerde ise büyümenin kâr ve nakitle desteklenmesi. GLYHO’da limanların kâr marjı, AKFYE’de elektrik fiyatları ile üretim maliyetlerinin dengesi bu nedenle önemli. Faiz kararı sonrasında yalnız endeksin yönüne bakmak, şirketler arasındaki bu farkları gözden kaçırabilir.
Raporun tamamına buradan ulaşabilirsiniz: Raporu aç
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


