

Bu haftaki Fiyatın Ardında raporunun tamamına buradan ulaşabilirsiniz.
Faiz indirimi şirketlerin yükünü hafifletebilir. Peki, satışlar ve kârlılık aynı hızda toparlanacak mı? TCMB’nin 22 Ekim’de politika faizini %37’den %36’ya indirmesinin ardından asıl soru bu. Bu sayıda modellerimizin işaret ettiği hisseleri, açıklanan sonuçlar ve yeni şirket gelişmeleriyle birlikte inceliyoruz.
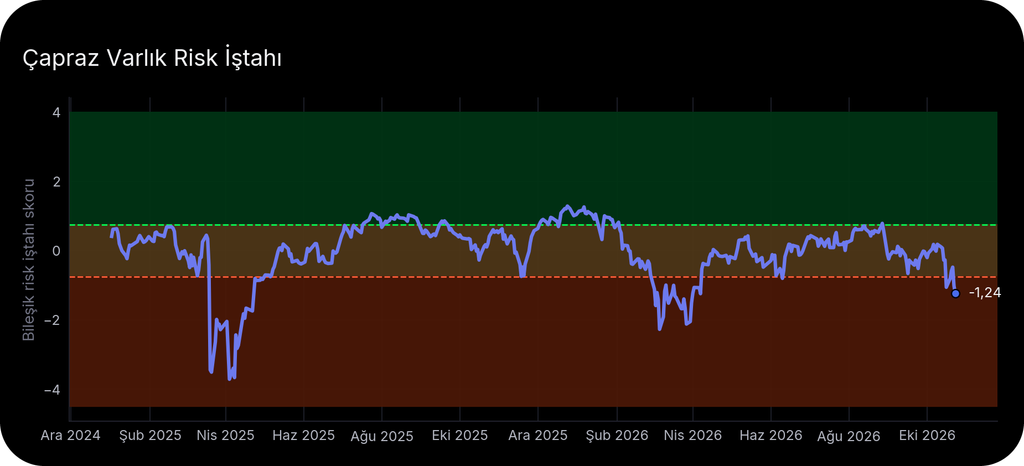
23 Ekim’de risk iştahı göstergemiz −1,24 ile zayıf bölgede kaldı. Ekimde tüketici güveninin 91,9’dan 84,8’e düşmesi de faiz indiriminin talebe dönüşmesinin zaman alabileceğini düşündürüyor. Daha düşük kredi maliyeti destek sağlasa da gelirine güvenmeyen tüketicinin harcama kararını tek başına değiştirmeyebilir. Bu nedenle önceliğimiz, finansman gideri hafiflerken faaliyetlerinden de güç alan şirketler.
TAV’ın dokuz aylık sonuçları bu ayrımı somutlaştırıyor. Geçen yılın aynı dönemine göre avro bazında gelir %5, faaliyet performansını gösteren FAVÖK %7, net kâr ise %130 arttı. Net kârdaki sıçramada kur ve vergi etkileri var. Bizim daha kalıcı bulduğumuz destek, faaliyetlerden gelen nakdin %22 artarak 306,7 milyon avroya ulaşması. Şirketin günlük işleyişinden daha fazla nakit üretmesi, yeni yatırım ve borç ödemeleri açısından önemli.
GLYHO’da ise kazanç beklentisi daha ileri bir tarihe uzanıyor. Şirket, 27 Ekim’de St. Vincent Kruvaziyer Limanı için 30 yıllık imtiyaz sözleşmesini duyurdu. Ön koşullar tamamlanırsa işletmenin 2027’nin ilk çeyreğinde devralınması hedefleniyor. Yeni limanın katkısında, henüz açıklanmayan yatırım tutarı ve devir takvimi belirleyici olacak.
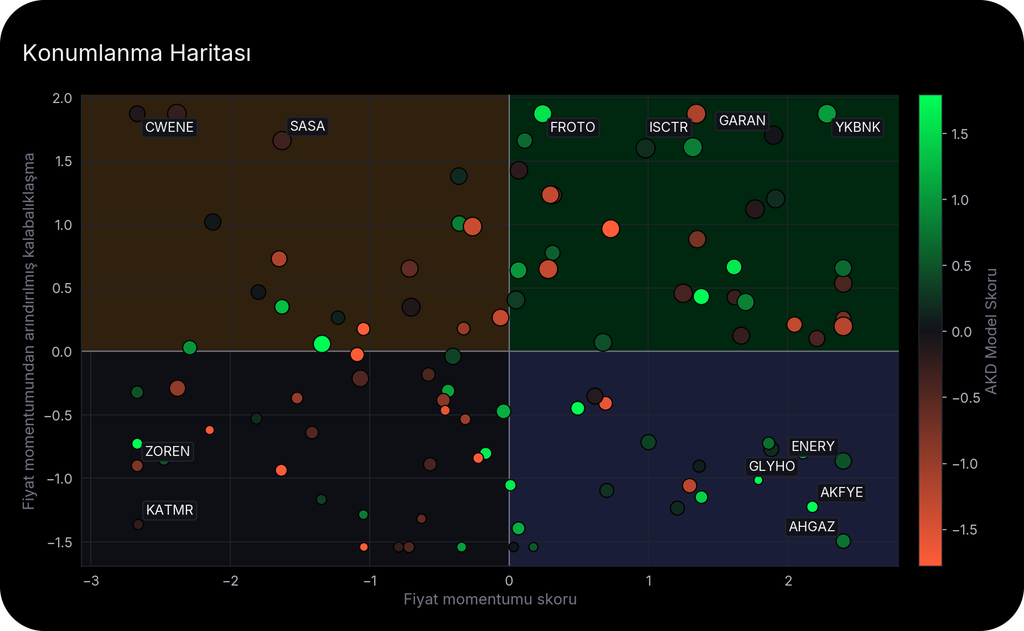
Bankalarda fiyat eğilimi ile bilanço beklentisi birlikte okunmalı. Haritamızda GARAN ve YKBNK güçlü fiyat eğilimi ve yüksek yatırımcı yoğunluğuyla öne çıkıyor. Garanti BBVA’nın 28 Ekim, Yapı Kredi’nin 3 Kasım’da açıklamayı planladığı sonuçlarda mevduat maliyetini ve kredi karşılıklarını izleyeceğiz. Mevduata ödenen faizdeki düşüş, sorunlu krediler için ayrılan giderlerle tüketilirse kâr toparlanması gecikebilir. Ekimdeki indirimin etkisini ise son çeyrekte arayacağız.
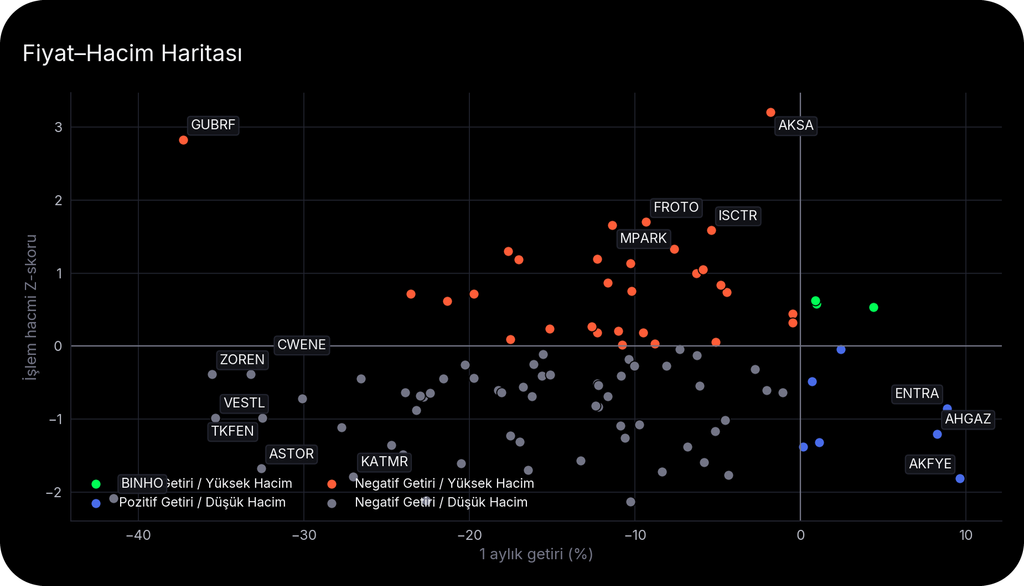
Aksa Akrilik’te ana ortak Akkök Holding, 20–23 Ekim’de toplam 7,54 milyon TL nominal pay aldı. Buna rağmen hissenin son bir aylık getirisi negatif kaldı. Ortak alımının yanında, yüksek kapasite kullanımının sürmesi ve ürün fiyatlarının girdi maliyetlerini karşılaması gerekiyor.
Kurumsal pay göstergesi artan adaylarımızdan Ülker’de de asıl soru kârlılık. İlk yarıda satış hacmi 344 bin tondan 346 bin tona çıkarken FAVÖK marjı %17,8’den %13,1’e indi. Daha fazla ürün satmak henüz daha yüksek kazanç oranı getirmedi. Yeni sonuçlarda bu ilişkinin düzelmesi, modelin işaretini güçlendirecek.
Bu hafta bilanço açıklamalarına Fed kararı da eşlik ediyor. İçerideki faiz desteğinin kalıcılığını şirketlerin kazancında ararken, 3 Kasım enflasyonu sonraki indirimlerin alanını gösterecek.
Tüm grafikler, şirket değerlendirmeleri ve gelecek haftanın takvimi için raporun tamamına buradan ulaşabilirsiniz.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


