

Şirket haberleriyle fiyat ve yatırımcı hareketlerini birlikte incelediğimiz “Fiyatın Ardında” raporunun üçüncü sayısına ve tüm grafiklere buradan erişebilirsiniz.
TCMB politika faizini %37’de tuttu, gözler 16 Eylül’deki Fed kararında. Hisselerin yalnızca %34’ü 50 günlük ortalamasının üzerinde. HALKB’de ikincil halka arz, TUPRS’ta rafineri marjı, ASTOR’da kaynak kullanımı öne çıkıyor.
Geçen haftaki raporumuzda yükselişe katılımın sınırlı kaldığını anlatmıştık. Bu tablo değişmedi. Değişen şey, küresel finansmanın fiyatı. Avrupa Merkez Bankası’nın da faiz artırdığı bir dönemde dolar cinsinden faizin yükselmesi, yabancı yatırımcının Türkiye hisselerinden beklediği getiriyi yukarı taşıyor. Çapraz Varlık Risk İştahı göstergemiz −0,11 ile nötr bölgede duruyor.
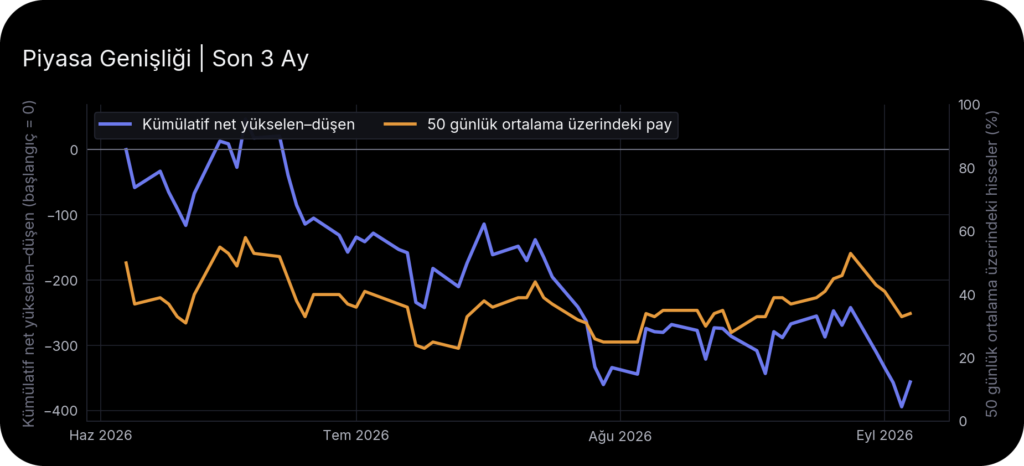
Yükseliş neden çoğunluğa ulaşamıyor?
Piyasa genişliği göstergemiz, güçlü fiyat hareketlerinin dar bir grupta yoğunlaştığını söylüyor. Buna enerji faturası ekleniyor. Suudi Arabistan’daki petrol altyapısına yönelik müdahaleler ve deniz taşımacılığındaki sorunlarla Brent, 14 Eylül’de gün içinde 109 doların üzerine çıktı. Eylül anketinde yıl sonu enflasyon beklentisi %29,43’ten %29,61’e çıkarken büyüme beklentisi %3’e indi. Genişlikte kalıcı toparlanma için AKBNK ve GARAN’daki harekete sanayi hisselerinin de katılmasını arıyoruz.
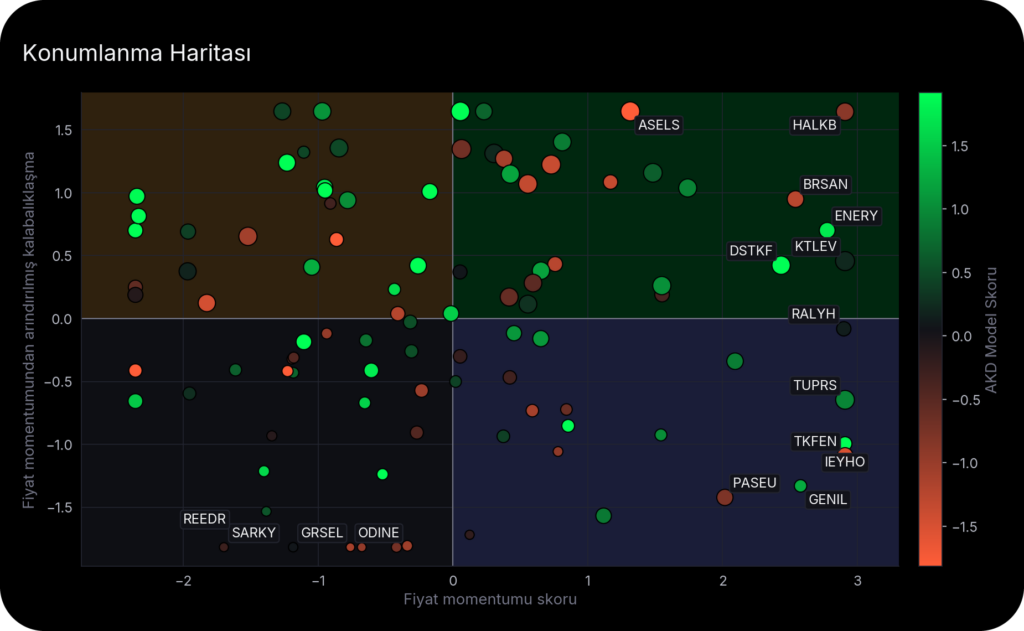
Aynı yönde kim kalabalıklaşıyor?
HALKB, güçlü momentumun yoğun yatırımcı ilgisiyle birleştiği bölgede. Bankanın %25 bedelli sermaye artırımı yoluyla planladığı ikincil halka arzda işlemlere ara verilmesi öngörülüyor. Henüz belirlenmeyen işlem durdurma tarihi, arz fiyatı ve talebin gücü sonraki başlıklar olacak. TUPRS’ta ise güçlü momentuma daha düşük kalabalıklaşma eşlik ediyor. Şirket ağustosta yıllık net rafineri marjı beklentisini varil başına 6-7 dolardan 13-15 dolara yükseltmişti. Pahalı enerji birçok şirketin maliyetini artırırken rafineri marjını destekleyebiliyor.
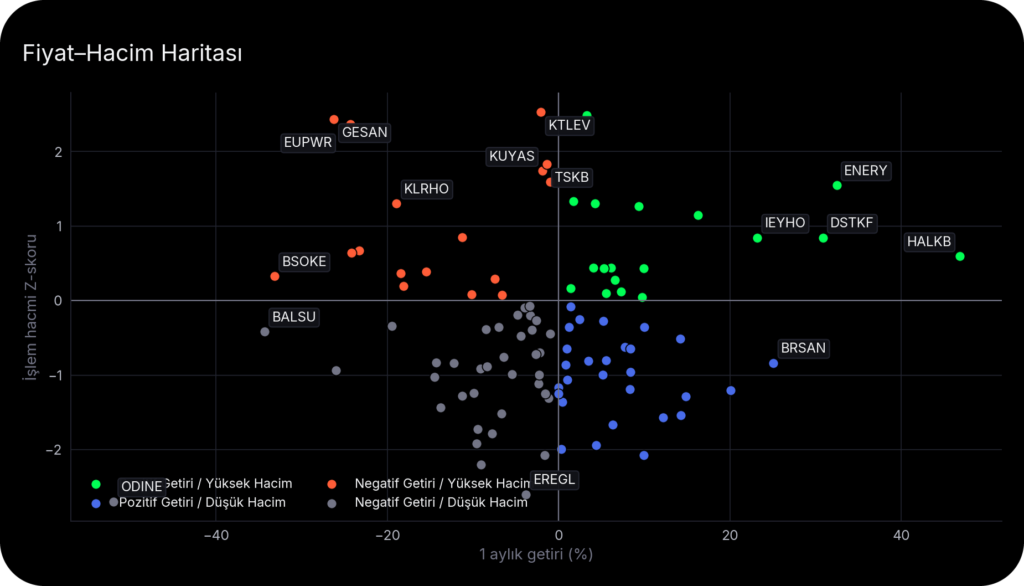
Hacim aynı, hikâye farklı
GESAN ve EUPWR’de düşüşe yüksek işlem hacmi eşlik ediyor. GESAN, Bosna Hersek’te EBRD finansmanlı enerji projesi için 26,87 milyon avroluk sözleşme imzaladı, Europower da ekipman sağlayacak. ENERY’de fiyat ve hacim birlikte yukarı yönlü, ancak ilk yarıda gelirler %20,5 artarken esas faaliyet kârı 4,42 milyar TL ile yatay kaldı. ASTOR’da yabancı takas payı gerilerken 8 Eylül’de Romanya yatırımının 56,75 milyon avro bedelle satışı tescillendi. Üçünde de aynı soruyu soruyoruz. Yeni iş hangi takvimde nakde dönüşüyor?
Kurumsal ilgi nerede ayrışıyor?
SKBNK ve ULKER’de kurumsal pay göstergesi artıyor, iki hissenin model referansına göre getirisi de pozitif. SKBNK’nin ilk yarı konsolide net faiz geliri 5,38 milyar TL’den 9,95 milyar TL’ye çıktı. ULKER’de ise FAVÖK marjı %17,8’den %13,1’e geriledi. AKBNK ve DOHOL’de göreli fiyat performansı pozitifken göstergenin azalması, yükselişin yatırımcılar arasında aynı ölçüde destek bulmadığını düşündürüyor.
Faktör sepetlerini, yabancı takas haritasını ve yeni haftanın üç senaryosunu incelemek için “Fiyatın Ardında” raporumuzun üçüncü sayısının tamamını buradan okuyabilir ve PDF olarak indirebilirsiniz.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


