

Risk iştahı, momentum, işlem hacmi ve yatırımcı akışlarını birlikte değerlendirdiğimiz “Fiyatın Ardında” raporunun tamamına ve tüm grafiklere buradan erişebilirsiniz.
Bir endeks yükselirken yatırımcıların büyük bölümü neden aynı iyimserliği hissetmez? Çünkü endeksin yönü ile piyasanın iç yapısı her zaman aynı şeyi söylemez. Son veriler de Borsa İstanbul’da tam olarak böyle bir ayrışmaya işaret ediyor: Risk alma isteği toparlanıyor, ancak yükseliş henüz piyasanın geneline yayılmış değil.
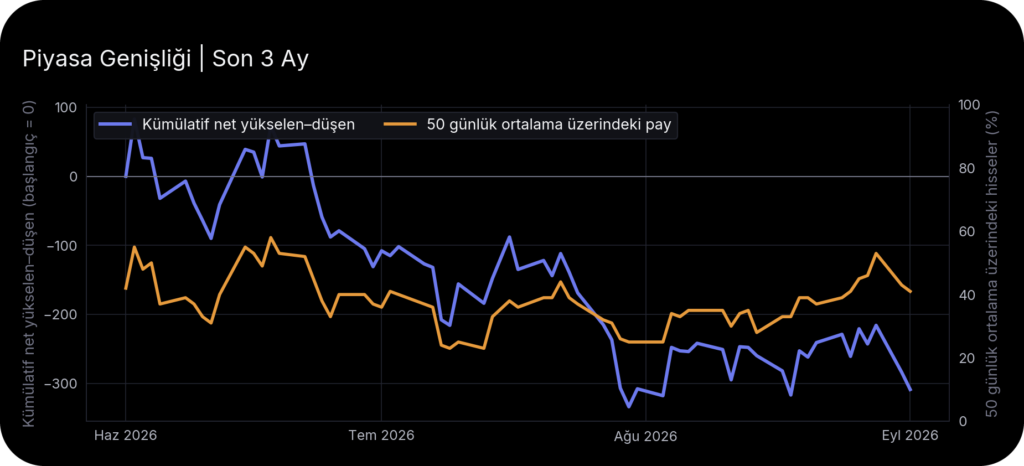
Çapraz Varlık Risk İştahı göstergesi son ölçümde +0,76 ile olumlu bölgenin sınırında bulunuyor. Bu, piyasada risk alma isteğinin güçlendiğini gösterse de tek başına kalıcı bir yükseliş sinyali değil. Asıl dikkat çekici nokta piyasa genişliğinde: Kümülatif yükselen-düşen hisse farkı yaklaşık -310’a gerilerken, fiyatı 50 günlük ortalamasının üzerinde bulunan hisselerin oranı yalnızca %40 civarında.
Başka bir ifadeyle, endeks toparlansa bile hisselerin çoğu henüz bu harekete katılmıyor. Yükselişin az sayıda büyük veya güçlü momentumlu hissede yoğunlaşması, endeksteki olumlu tablonun yatırımcı portföylerine aynı ölçüde yansımamasına neden olabilir.
Makroekonomik görünüm de seçiciliğin önemini artırıyor. İkinci çeyrekte yıllık büyüme %2,3 olurken iç talepteki yavaşlama şirketler arasındaki farkı büyütebilir. Politika faizinin %37 düzeyinde kalması ise finansman koşullarını sıkı tutuyor. Bu ortamda bilanço dayanıklılığı, borçluluk ve nakit üretme kapasitesi daha belirleyici hâle geliyor.
2026’nın öne çıkan yatırım tarzı: Momentum
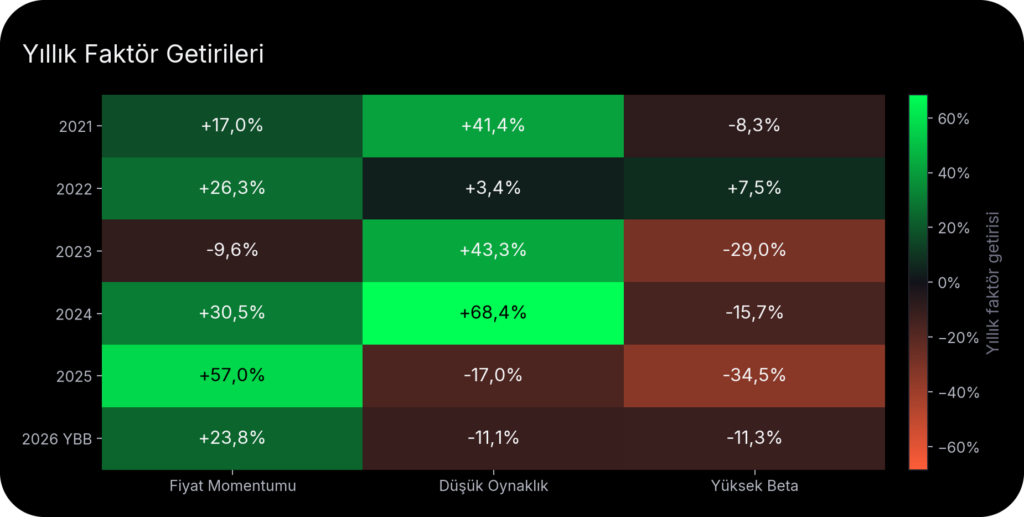
Yılbaşından bu yana en güçlü ayrışma fiyat momentumunda görülüyor. Güçlü fiyat eğilimi taşıyan hisselerden oluşan sepet, karşıt sepete göre %23,8 daha iyi performans gösterdi. Buna karşılık düşük oynaklık farkı -%11,1, yüksek beta farkı ise -%11,3 seviyesinde.
Bu tablo, yalnızca piyasaya daha duyarlı veya daha sakin hareket eden hisseleri seçmenin aynı avantajı sağlamadığını; düzenli fiyat gücünün ödüllendirildiğini gösteriyor. Ancak momentumun az sayıda hissede yoğunlaşması önemli bir risk yaratıyor: Lider hisselerde başlayabilecek kâr satışları, piyasa katılımı zayıfken daha sert sonuçlar doğurabilir.
Faktör sepetleri arasındaki bir aylık performans farkı yaklaşık %9,5 ile tarihsel ortalama olan %10,2’ye yakın. Yani yatırım tarzları arasındaki ayrışma olağan seviyelerde; fakat doğru faktörü ve doğru şirketi seçmek yeniden önem kazanıyor.
Güçlü yükseliş, güvenli yükseliş anlamına gelmeyebilir
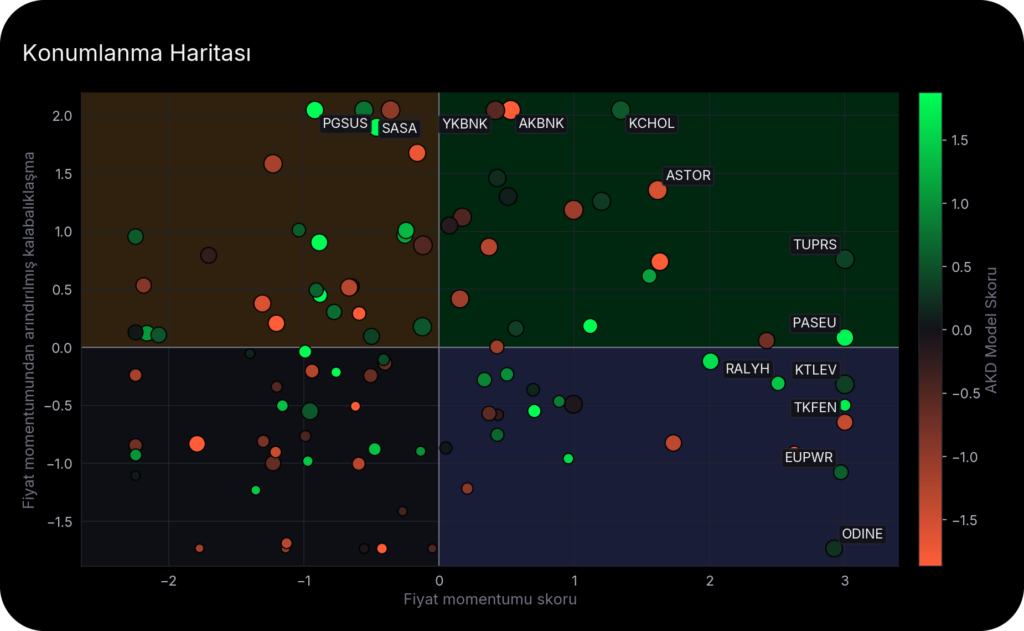
Konumlanma haritasında KCHOL, ASTOR ve TUPRS, güçlü momentumla yüksek yatırımcı yoğunluğunu birlikte taşıyor. İlginin sürmesi olumlu görünse de kalabalık pozisyonlarda olumsuz bir haber veya kâr satışı daha sert fiyat hareketleri yaratabilir.
Diğer tarafta güçlü momentumuna rağmen daha düşük kalabalıklaşma gösteren hisseler de bulunuyor. Bu ayrım, yalnızca “hangi hisse yükseliyor?” sorusuna değil, “bu yükselişin arkasında ne kadar yoğun bir pozisyonlanma var?” sorusuna da bakılması gerektiğini gösteriyor.
Hacim verileri de yükselişlerin aynı güçte olmadığını ortaya koyuyor. Bazı hisselerde pozitif getiriye normalin üzerindeki işlem hacmi eşlik ederken, bazılarında fiyat artışı düşük hacimle gerçekleşiyor. İkinci grupta yeni alıcıların katılımı sınırlı olabileceği için hareketin devamlılığı daha yakından izlenmeli.
Yabancı yatırımcı tarafında da genele yayılan bir alım dalgası görülmüyor. ATATP ve TGSAS’ta yabancı payı yaklaşık dört puan artarken bazı hisselerde belirgin çıkışlar dikkat çekiyor. Dahası, yabancı payının yüksek olması her zaman yeni yabancı alımı geldiği anlamına gelmiyor. Değişimin parasal büyüklüğü, sürekliliği ve farklı sektörlere yayılıp yayılmadığı birlikte değerlendirilmeli.
Önümüzdeki dönemin kilit sorusu şu: Yükseliş daha fazla hisseye mi yayılacak, yoksa endeksi az sayıda lider taşımaya devam mı edecek? Risk iştahının seyri, piyasa genişliği, lider hisselerdeki hacim, yabancı hareketleri ve kurumsal yatırımcı pozisyonları bu sorunun yanıtını verecek.
Hangi hisselerde momentum ile kalabalıklaşmanın aynı anda yükseldiğini, yabancı payındaki en dikkat çekici değişimleri ve yeni hafta için oluşturulan üç piyasa senaryosunu görmek için “Fiyatın Ardında” raporunun tamamını buradan okuyabilir ve PDF olarak indirebilirsiniz.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


