

Şirketlerin fiyat hareketlerini, işlem hacmini ve yatırımcı davranışlarını birlikte incelediğimiz “Fiyatın Ardında” raporunun beşinci sayısına ve tüm grafiklere buradan erişebilirsiniz.
Bir hisse yükselirken işlem hacmi güçleniyor, diğeri benzer bir yükselişi daha düşük hacimle yaşıyor. Başka bir şirkette yabancı payı artışı, zayıf fiyat görünümüyle yan yana. Bu haftanın asıl sorusu, hangi hissede ilgi olduğu kadar bu ilginin neye dayandığı.
Fiyatın Ardında’nın yeni sayısında fiyat, hacim ve yatırımcı hareketlerini şirketlerin güncel gelişmeleriyle birleştiriyoruz. Ana görüşümüz, genel bir toparlanmaya güvenmek yerine şirketler arasındaki farklara odaklanmak gerektiği yönünde.
Piyasa henüz geniş bir destek bulmuş değil. Hisselerin yaklaşık beşte biri 50 günlük ortalamasının üzerinde. Eylül enflasyonunun yıllık %29,73’e inmesi faiz indirimi beklentisini destekliyor. Ancak aynı ay enerji fiyatlarının %6,25 artması, şirketlerin maliyetlerinde hızlı rahatlamayı zorlaştırıyor. Faiz beklentisinin yanında talebin ve kârlılığın da güçlenmesi gerekiyor.
AHGAZ ve ENERY bu ayrımı fiyat ve hacim üzerinden gösteriyor. Son bir aylık getirileri sırasıyla %19,4 ve %17,7. AHGAZ’da hacim kendi geçmişinin üzerinde, ENERY’de ise altında. İki şirketin ortak gündeminde 6 Ekim’de Simav’da başlayan sondajlı arama var. Bu gelişme yeni sahaların ekonomik potansiyeline ilişkin, henüz doğrulanmış rezerv veya ticari üretim açıklaması değil.
Biz burada sondaj sonuçlarını, yatırım maliyetini ve üretime geçiş takvimini izleyeceğiz. AHGAZ’daki hacim desteğini olumlu okurken ENERY’de yükselişe daha geniş işlem katılımının eşlik etmesini arıyoruz.
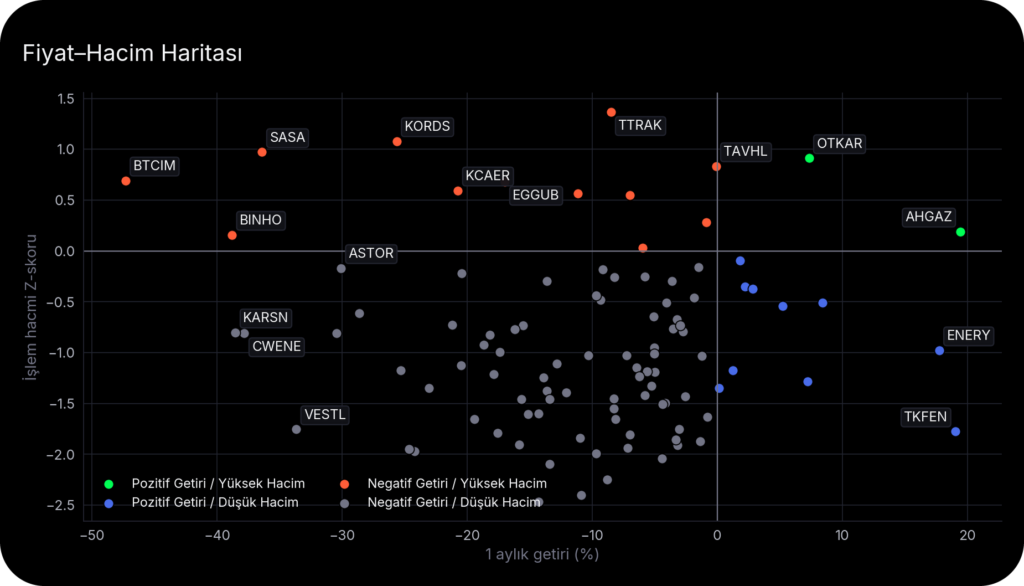
ASTOR’da ise yabancı payındaki 0,89 puanlık artışın yanında bir aylık %30,1 fiyat kaybı var. 90 milyon dolarlık ABD siparişi gelecek iş hacmini destekliyor, fakat teslimatlar 2027’de. Alınan ön ödeme 5 milyon dolar. Bu nedenle sipariş büyüklüğü kadar mevcut kaynakların kullanılabilirliğine ve teslimatların tahsilata dönüşmesine bakıyoruz. Pay artışını tek başına toparlanma işareti saymıyoruz.
Kurumsal pay göstergesinde de aynı rakam, farklı şirketlerde farklı anlamlar taşıyabiliyor. TRMET’in BIST 30’a girişi ve grup içi pay alımı, AKCNS’de 6 Ekim’de tamamlanan zorunlu pay alım teklifi bu haftaki tabloyu yorumlarken hesaba katılmalı. Göstergedeki artışın tamamını yeni ve bağımsız yatırımcı talebi olarak okumak doğru olmaz.
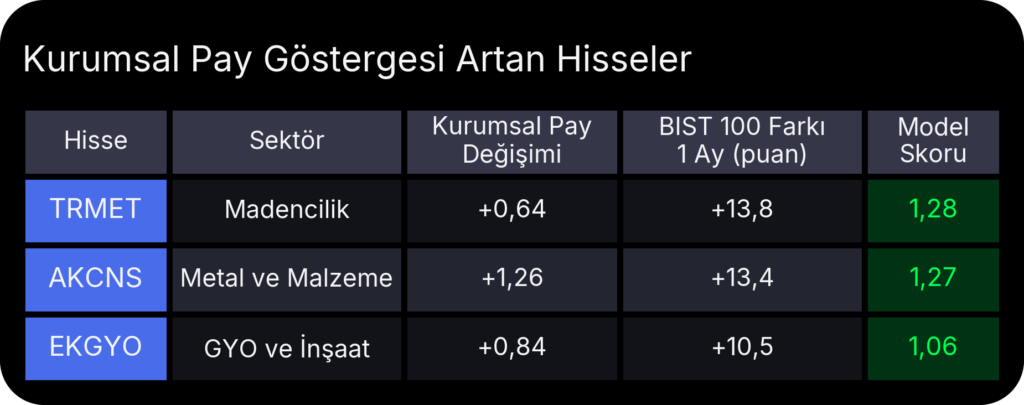
EKGYO’nun Umman’da imzaladığı iyi niyet anlaşmasında ise gelir etkisi için bağlayıcı sözleşme ve tahsilat takvimi gerekiyor. Endeksten daha iyi performans göstermek de mutlaka pozitif getiri sağlamak anlamına gelmiyor.
Yeni haftada 14 Ekim ABD enflasyonu ile 16 Ekim TCMB beklenti anketi öne çıkıyor. Görüşümüzü güçlendirecek asıl gelişme, iyileşmenin daha fazla hisseye yayılması ve fiyat hareketinin şirket faaliyetleriyle desteklenmesi. Tam raporda bu ayrımları faktör sepetleri, yabancı payı haritaları ve üç piyasa senaryosuyla ele alıyoruz.
Faktör sepetlerini, yabancı takas haritasını ve önümüzdeki dönemin üç senaryosunu incelemek için “Fiyatın Ardında” raporumuzun beşinci sayısının tamamını buradan okuyabilir ve PDF olarak indirebilirsiniz.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


