


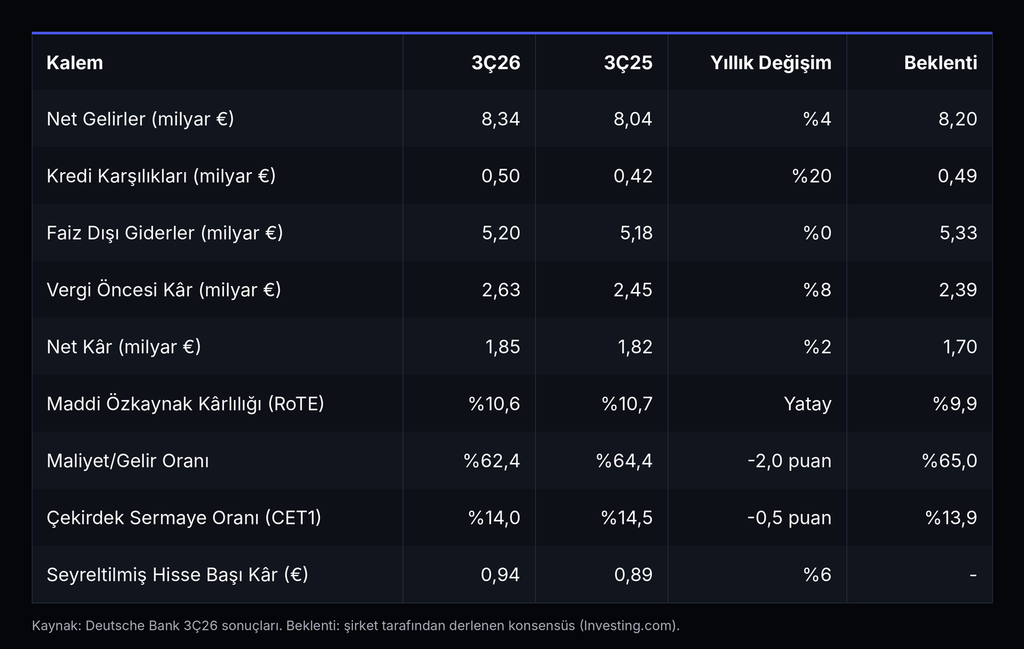
Deutsche Bank, 28 Ekim’de açıkladığı 2026 üçüncü çeyrek sonuçlarıyla üst üste üçüncü kez rekor çeyreklik kâr bildirdi. Banka çeyreği 1,85 milyar € net kârla kapatırken vergi öncesi kâr yıllık %8 artışla 2,63 milyar €’ya ulaştı. Şirket tarafından derlenen piyasa beklentisi 2,39 milyar € seviyesindeydi, yani vergi öncesi kâr tarafında yaklaşık %10’luk olumlu bir ayrışma var. İlk dokuz ayda vergi öncesi kâr 8,35 milyar € ile yine rekor kırarken dört iş kolunun tamamı yıllık bazda kâr artışına katkı verdi.
Beklentilerin Üzerinde Bir Çeyrek
Net gelirler yıllık %4 artışla 8,34 milyar € oldu ve 8,2 milyar €’luk beklentiyi hafif aştı. Asıl fark gider tarafından geldi. Faiz dışı giderler 5,20 milyar € ile yatay kalırken beklenti 5,33 milyar € seviyesindeydi. Bu tablo maliyet/gelir oranını bir yıl önceki %64,4’ten %62,4’e indirdi. Yaklaşık 0,3 milyar €’luk ek yatırım harcaması büyük ölçüde 0,2 milyar €’luk verimlilik kazanımıyla dengelendi.
Net kâr artışının %2’de kalmasının nedeni ise vergi. Geçen yılın üçüncü çeyreğinde %25,6 olan efektif vergi oranı bu çeyrekte %29,6’ya çıktı. Vergi sonrası maddi özkaynak kârlılığı (RoTE) bu nedenle %10,6 ile geçen yılın vergi avantajlı %10,7’lik seviyesine paralel kaldı, ancak %9,9’luk beklentinin üzerinde gerçekleşti. Hisse başı seyreltilmiş kâr 0,94 € ile yıllık %6 arttı.
Gelir Kalitesi Belirgin Şekilde İyileşiyor
Çeyreğin en dikkat çekici yanı gelir kompozisyonu. Grup genelinde net faiz geliri yıllık %9 artışla 4,27 milyar €’ya, net ücret ve komisyon gelirleri %8 artışla 2,86 milyar €’ya yükseldi. Buna karşılık gerçeğe uygun değer farkı kâr/zarara yansıtılan alım satım kalemi %21 geriledi. Yönetimin verilerine göre yatırım bankacılığı dışındaki işler artık grup gelirlerinin yaklaşık %65’ini oluşturuyor. Bu, kârın piyasa dalgalanmalarına daha az bağımlı ve daha öngörülebilir bir yapıya kaydığına işaret ediyor. Banka böylece üst üste 21. çeyrekte de yıllık gelir artışı yakaladı.
Bilanço büyümesi de bu tabloyu destekliyor. Krediler yıllık %5 artışla 497 milyar €’ya, mevduatlar %8 artışla 716 milyar €’ya çıktı. Özel Banka ve Varlık Yönetimi’ndeki yönetilen varlıklar ise çeyrekte 47 milyar €’luk rekor net girişle 1,97 trilyon €’ya ulaştı.
Segmentlerde Tablo
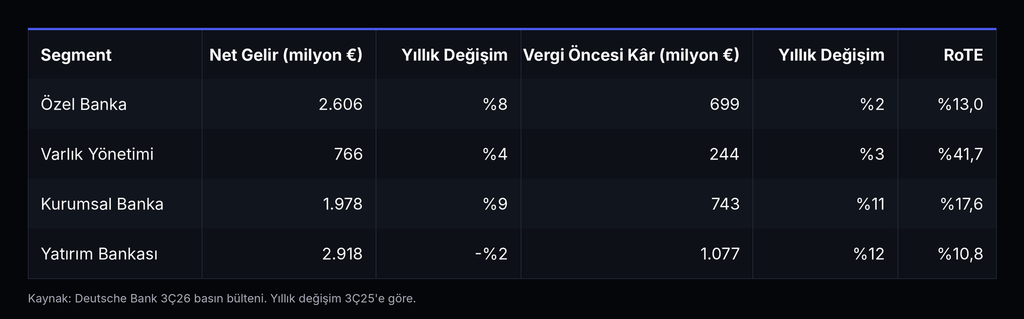
Kurumsal Banka çeyreğin öne çıkan segmenti oldu. Segment yıllık %9 artışla 1,98 milyar € ile tarihinin en yüksek çeyreklik gelirini açıkladı. Vergi öncesi kâr %11 artışla 743 milyon €’ya, RoTE %17,6’ya yükseldi. Almanya’daki gelir artışının %13’e ulaşması, yönetimin vurguladığı yurt içi canlanma beklentisini destekleyen somut bir veri olarak öne çıkıyor.
Özel Banka’da gelirler %8 artışla 2,61 milyar € oldu. Servet Yönetimi gelirleri %10, Bireysel Bankacılık gelirleri %6 büyüdü. Segment 17 milyar € ile rekor net varlık girişi kaydetti ve müşteri varlıkları 865 milyar €’ya ulaştı. 2028 hedefi 1 trilyon €. Ancak kredi karşılıklarının 85 milyon €’dan 209 milyon €’ya çıkması vergi öncesi kâr artışını %2 ile sınırladı. Yönetim bu artışı geçen yılki olumlu model güncellemesinin tekrarlanmamasına bağlıyor.
Varlık Yönetimi (DWS) yönetilen varlıklarını ilk kez 1,2 trilyon €’nun üzerine taşıdı ve pasif ürünlerin öncülüğünde 31 milyar €’luk rekor net giriş yakaladı. Yönetim ücretleri %14 artsa da performans ücretlerindeki düşüş toplam gelir artışını %4’te tuttu. Segmentin 244 milyon €’luk vergi öncesi kârı, 261 milyon €’luk beklentinin altında kaldı.
Yatırım Bankası’nda gelirler, rekor seviyedeki geçen yılın üçüncü çeyreğine karşı %2 gerileyerek 2,92 milyar € oldu. Sabit getirili ve döviz (FIC) gelirleri %3 düşüşle 2,39 milyar €’da kaldı. FIC Finansman çift haneli büyürken geçen yılki çok güçlü kredi alım satım performansı tekrarlanmadı. Buna karşılık giderlerin %4, kredi karşılıklarının %36 azalması segmentin vergi öncesi kârını %12 artışla 1,08 milyar €’ya taşıdı. Yatırım bankacılığı ve sermaye piyasaları (IBCM) tarafında EMEA pazar payı %3,2’den %4,8’e yükseldi.
Karşılıklar ve Sermaye
Kredi karşılıkları 501 milyon € ile yıllık %20, çeyreklik %9 arttı ve ortalama kredilerin yıllıklandırılmış 41 baz puanına denk geldi. Artışın arkasında ticari gayrimenkul portföyünün proaktif şekilde küçültülmesi ve Kurumsal Banka’da Asya’daki şirkete özgü bir kredi olayı bulunuyor. Banka, daha kırılgan ticari gayrimenkul portföyünde sorunların yoğunlaştığı ABD tarafında bu portföyün 2022’den bu yana %42 küçüldüğünü belirtiyor. Yönetim 2027’de ticari gayrimenkul karşılıklarında kademeli bir düşüş, 2028’de ise grup genelinde 30 baz puan civarında normalleşme bekliyor.
Çekirdek sermaye oranı (CET1) %14,0 ile %13,5 ile %14,0 arasındaki operasyon aralığının üst sınırında. Çeyrekte kârdan gelen 43 baz puanlık katkının 26 baz puanı %60’lık dağıtım oranı için ayrıldı. Banka yıl içinde toplam 1,5 milyar €’luk pay geri alımını tamamladı ve 2025 yılı için hisse başına 1,00 € temettü ödedi. Hisse başı maddi defter değeri yıllık %6 artışla 31,87 €’ya yükseldi.
Görünüm
Yönetim 2026 için 33 milyar €’nun üzerinde gelir, yaklaşık 21,3 milyar € toplam gider ve kilit bankacılık defterinde 14 milyar €’yu hafif aşan net faiz geliri beklentisini korudu. Yapısal hedge stratejisi nedeniyle faiz ortamındaki değişimin olumlu etkisinin 2027 ve 2028’de daha belirgin hale gelmesi bekleniyor. CEO Christian Sewing, 2028 için %13’ün üzerindeki RoTE hedefini artık bir taban olarak gördüklerini vurguladı. Takip edilmesi gereken başlıklar ise dördüncü çeyrekte Kurumsal ve Diğer (C&O) kalemindeki olumlu değerleme ve zamanlama etkilerinin kısmen tersine dönmesi, yıl sonunda operasyonel RWA’nın yıllık güncellemesinin CET1 oranına etkisi ve karşılıkların seyri.
Genel değerlendirmede bu çeyrek, Deutsche Bank’ın kârlılığının alım satım gelirlerinden daha istikrarlı faiz ve komisyon gelirlerine kaydığını gösteriyor. Gider disiplininin korunması ve rekor varlık girişleri, banka için uzun süredir aranan “daha öngörülebilir kâr” hikâyesini güçlendiriyor.
Teknik Görünüm ve Kurum Beklentileri
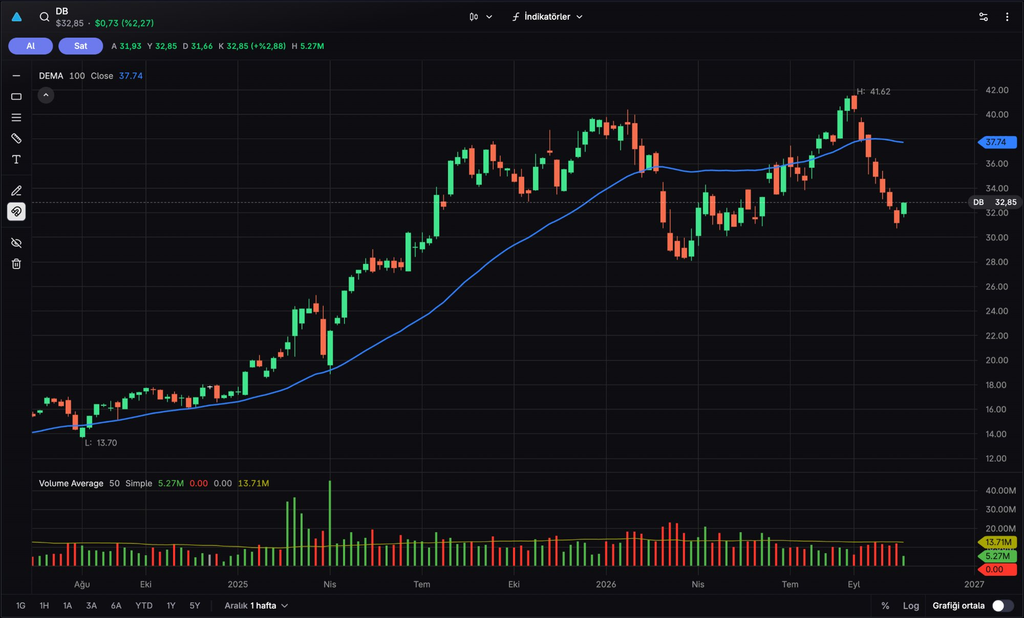
Haftalık grafikte DB (ADR), Ağustos 2024’teki 13,70 $ dibinden başlayan yükseliş trendinde Ağustos sonu ile Eylül başında 41,62 $ zirvesini gördü. Sonrasında gelen sert satışlarla hisse yaklaşık %21 geri çekildi ve 100 haftalık DEMA’nın (37,74 $) altına sarktı. Ortalamanın yataylaşıp hafif aşağı dönmesi orta vadeli momentumun zayıfladığına işaret ediyor. Son haftalık mum ise %2,88 yükselişle 32,85 $ seviyesinde ve 30 ile 31 $ bandından gelen tepkiyi gösteriyor. Bu bant 2026 baharındaki yatay seyrin dip bölgesi olarak ilk destek konumunda, altında ise 28 $ civarındaki Mart dipleri izleniyor. Yukarıda 34 $ ve 36 $ ara direnç, ardından 37,74 $’daki DEMA ve 40 ile 41,62 $ arasındaki zirve bölgesi takip edilebilir.
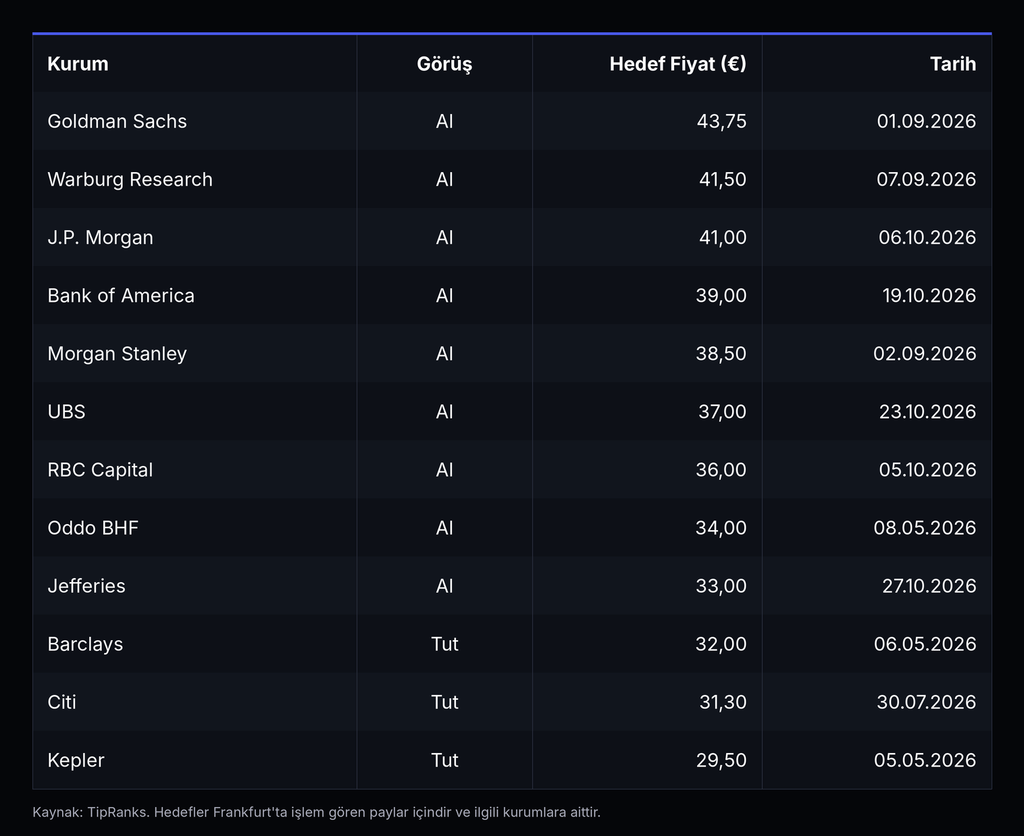
Değerleme tarafında 32,85 $’lık ADR fiyatı güncel kurla yaklaşık 29,6 €’ya karşılık geliyor. Bu da hissenin 31,87 €’luk maddi defter değerinin yaklaşık 0,93 katında işlem gördüğüne işaret ediyor. Son 12 ayda görüş bildiren 14 analistin 10’u “Al”, 4’ü “Tut” yönünde görüş taşıyor, “Sat” görüşü bulunmuyor. ADR için ortalama 12 aylık hedef fiyat 42,33 $ ve bu, son fiyata göre yaklaşık %29 yukarıyı ima ediyor. Frankfurt’taki paylar için hedefleri 29,5 € (Kepler) ile 43,75 € (Goldman Sachs) arasında değişiyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


