


Çimsa’nın üçüncü çeyrek sonuçlarında yurt dışı satış hacmindeki büyüme öne çıktı. Yurt içinde hacim daralırken uluslararası operasyonların katkısıyla satışlar arttı; ancak maliyetlerdeki yükseliş FAVÖK marjı üzerinde baskı oluşturdu.
Finansal sonuçlarını dün seans kapanışının ardından açıklayan CIMSA, bugün seans içinde %3,62 yükselişle 38,98 TL’den işlem görüyor.
Peki bilanço ne söylüyor, hissede hangi seviyeler izlenebilir?
Temel görünüm
Çimsa, üçüncü çeyrekte 14,92 milyar TL satış geliri, 3,03 milyar TL FAVÖK ve 1,77 milyar TL ana ortaklık net kârı açıkladı. FAVÖK piyasa beklentisine paralel gerçekleşirken net kâr beklentinin üzerinde geldi.
Dolar bazında satış gelirleri geçen yılın aynı dönemine göre %13,1 artarak 312,5 milyon dolara, FAVÖK ise %8,7 yükselerek 63,5 milyon dolara ulaştı. Ancak FAVÖK’ün satışlardan daha yavaş büyümesiyle marj, %21,1’den %20,3’e geriledi.
Satışların arkasındaki hacim değişimi ise bölgelere göre farklılaşıyor. Çimsa’nın yurt dışı satış hacmi %13,3 artarken yurt içi satış hacmi %10,9 geriledi. Şirketin ABD’deki gri çimento öğütme tesisi ile beyaz çimento satışlarındaki artış, uluslararası hacim büyümesini destekledi. Yurt dışı satışların brüt hasılat içindeki payı da geçen yılın aynı dönemindeki %61’den %69’a yükseldi.
Buna karşılık yükselen enerji maliyetleri kârlılık üzerinde baskı oluşturdu. Satışlar dolar bazında büyüse de FAVÖK marjının yıllık bazda gerilemesi, gelir artışının aynı ölçüde operasyonel kârlılığa yansımadığını gösteriyor.
Net kâr tarafında ise 1,77 milyar TL’lik ana ortaklık kârı, yaklaşık 1,71 milyar TL’lik piyasa beklentisinin %3,5 üzerinde gerçekleşti. Sonuçları değerlendirirken çeyrekteki iki kalem de dikkat çekiyor: hazır beton tesisi satışından kaynaklanan 470 milyon TL’lik tek seferlik gelir ve Sabancı Holding hisselerinden kaynaklanan 413 milyon TL’lik olumsuz etki.
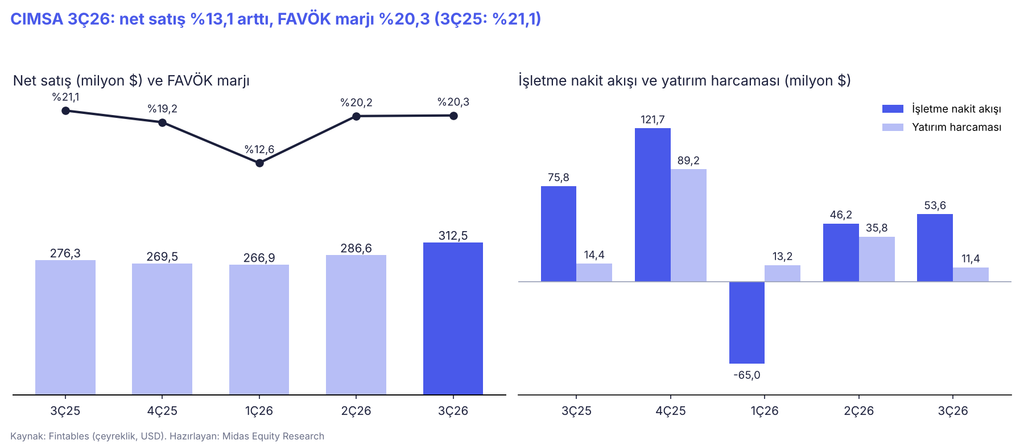
Önümüzdeki dönemde temel soru, yurt dışı hacim büyümesinin devam edip etmeyeceği ve enerji maliyetlerindeki seyrin marjları nasıl etkileyeceği. Yurt içi talepteki değişim ve uluslararası satışların kârlılığa katkısı da izlenebilir.
Teknik görünüm
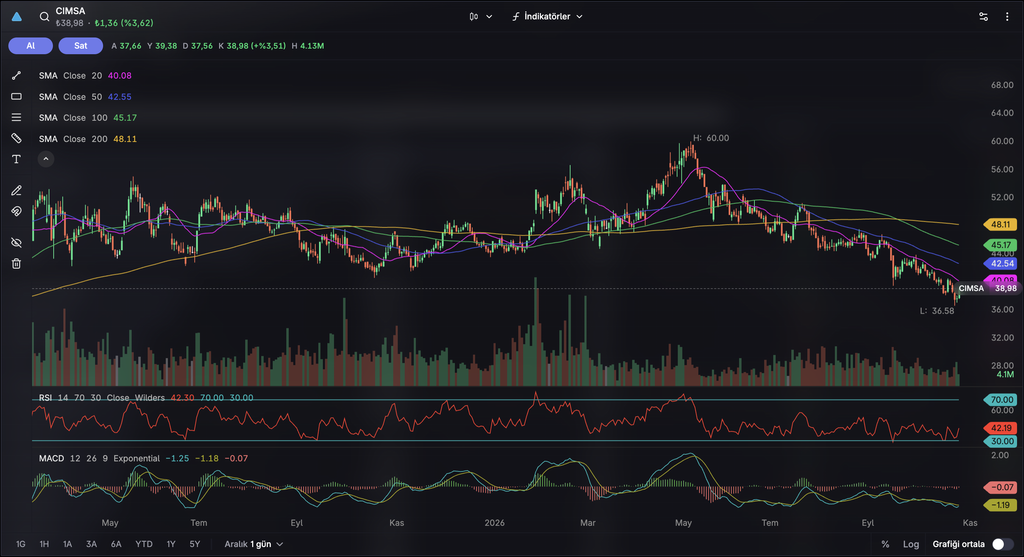
CIMSA, 36,58 TL’lik dip seviyesinin ardından bilanço sonrası ilk seansta yükselişe geçti. Hisse 38,98 TL’den işlem görürken gün içinde 39,38 TL’ye kadar yükseldi.
Bu tepkiye rağmen fiyat, 40,08 TL’deki 20 günlük hareketli ortalamanın altında kalıyor. Kısa vadede önce seans içi zirve olan 39,38 TL, ardından 20 günlük ortalama izlenebilir. Ortalama üzerinde kalıcılık sağlanması, tepkinin güçlenip güçlenmediğini değerlendirmek açısından önemli olacak. Bu bölgenin üzerinde ise 42,55 TL’deki 50 günlük ortalama öne çıkıyor.
Momentum tarafında RSI yaklaşık 42 seviyesinde bulunuyor. Buna karşılık MACD hâlâ negatif bölgede ve sinyal çizgisinin altında. Dolayısıyla bugünkü yükselişin ardından teknik görünümdeki iyileşmenin devam edip etmeyeceğini izlemek gerekiyor.
Aşağı yönlü hareketlerde seans içinde görülen 37,56 TL ilk referans noktası. Bu seviyenin altında ise 36,58 TL’lik son dip takip edilebilir.
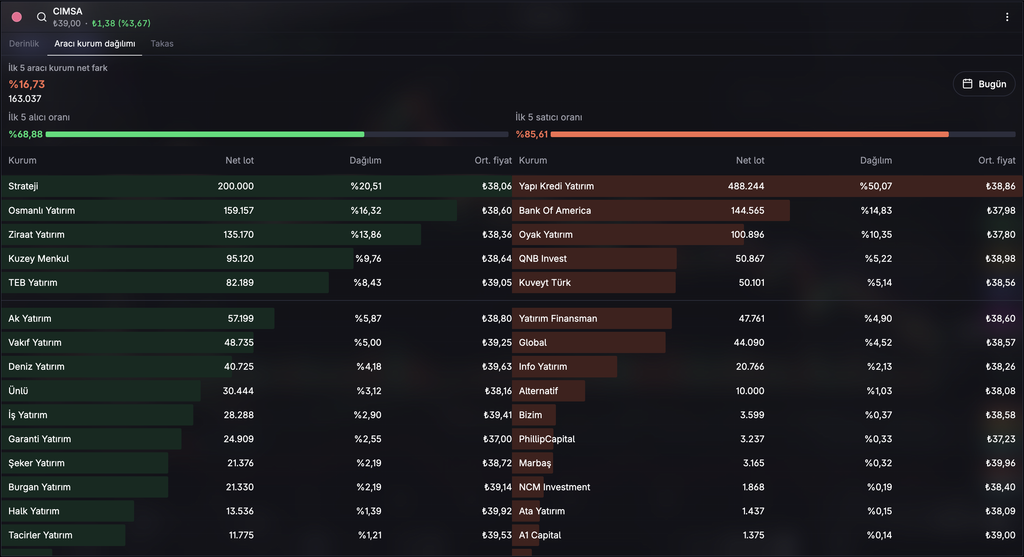
Gün içi aracı kurum dağılımında net alımda 200 bin lotla Strateji, net satışta ise 488,2 bin lotla Yapı Kredi Yatırım ilk sırada yer aldı. İlk beş satıcı kurumun toplam net satışı, ilk beş alıcı kurumun net alımının yaklaşık 163 bin lot üzerinde gerçekleşti.
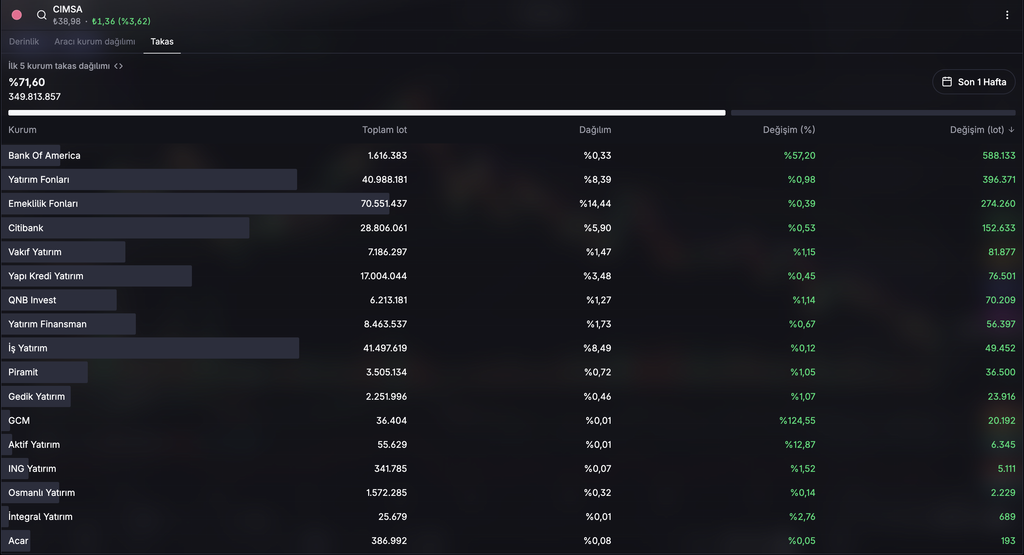
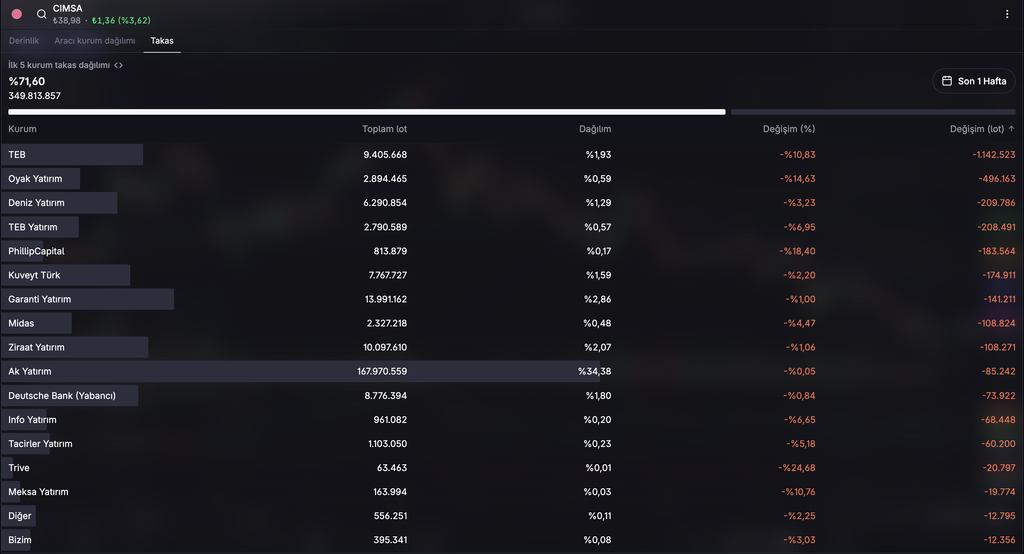
Son bir haftalık takas verilerinde lot bazında en yüksek artış Bank of America ve yatırım fonları tarafında görülürken, en yüksek azalış TEB ve Oyak Yatırım tarafında gerçekleşti.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


