

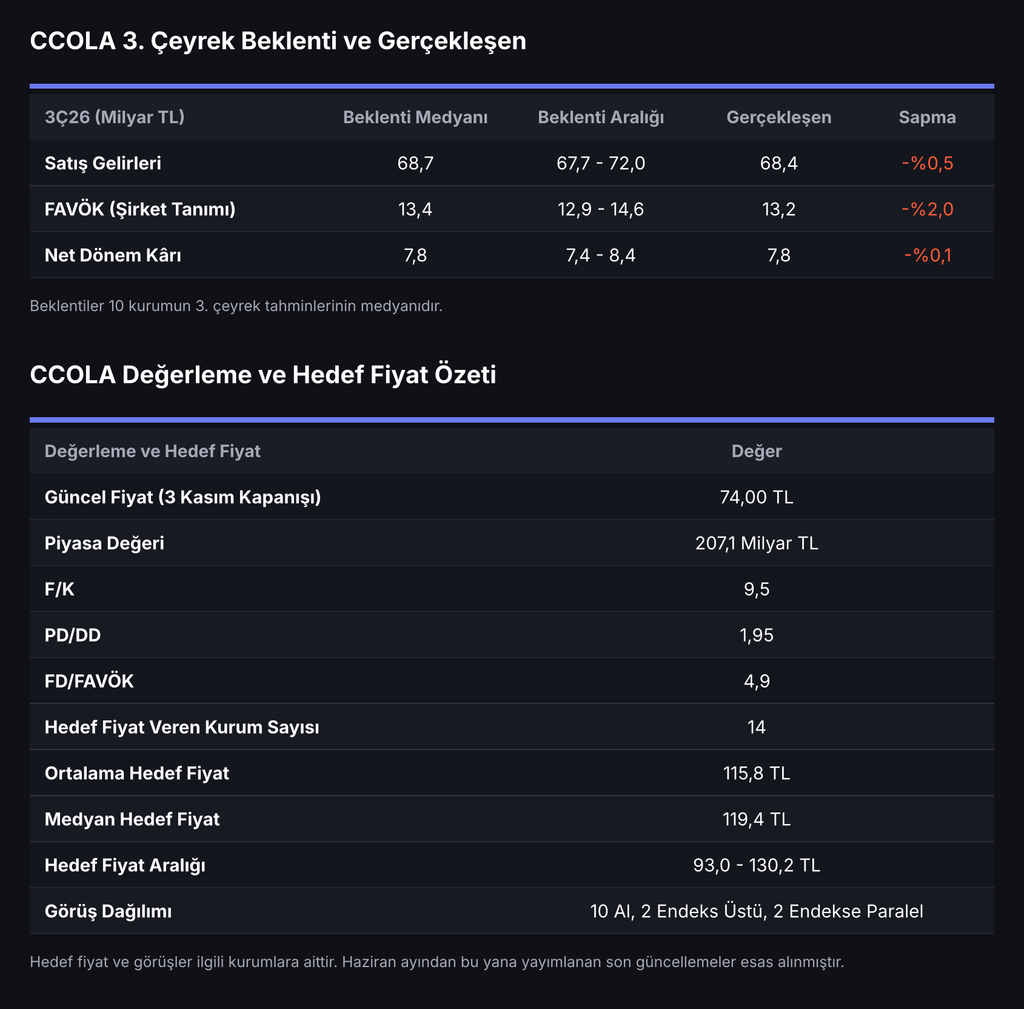
Coca-Cola İçecek (CCOLA), 3 Kasım akşamı açıkladığı 2026 üçüncü çeyrek sonuçlarında ana ortaklığa ait 7,8 milyar TL net kâr elde etti. Bu rakam 7,8 milyar TL seviyesindeki medyan piyasa beklentisiyle neredeyse birebir örtüştü (%0,1 sapma). Net kâr, TMS 29 uyarınca endekslenmiş geçen yılın aynı dönemine göre %16,4, ikinci çeyreğe göre %11,0 geriledi. Satış gelirleri 68,4 milyar TL ile yıllık reel %1,0 artarken dolar bazında artış %11,7 oldu. Satış hacmi ise geçen yılın güçlü bazına rağmen %8,3 artarak 516 milyon ünite kasaya ulaştı. İlk dokuz ayda net kâr 22,5 milyar TL ile geçen yılın aynı dönemine göre %23,1 arttı.
Çeyreğin Özeti
Üçüncü çeyrekte satış gelirleri medyan beklentinin %0,5 altında 68,4 milyar TL olarak gerçekleşti. Brüt kâr 24,8 milyar TL ile yıllık %3,9 geriledi ve brüt kâr marjı %38,1’den %36,3’e indi. Faaliyet kârı 10,4 milyar TL ile %18,3 azalırken faaliyet kârı marjı %15,2 oldu (3,6 puan düşüş). Şirketin açıkladığı FAVÖK 13,2 milyar TL ve marjı %19,3 seviyesinde kaldı. FAVÖK yıllık %12,8 geriledi ve marj geçen yılın %22,3 seviyesinin yaklaşık 3 puan altında kaldı. Operasyonel giderlerin hasılata oranı ise 1,7 puan artışla %21’e yükseldi.
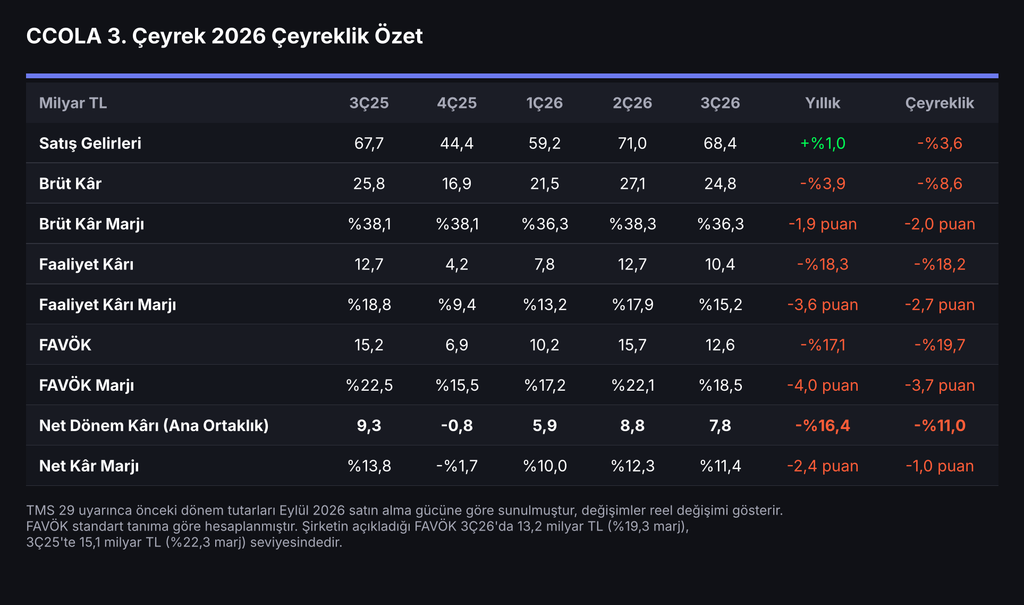
Kurumların FAVÖK tahminleri 12,9 ile 14,6 milyar TL arasında yer alıyordu ve medyan 13,4 milyar TL seviyesindeydi. Şirketin açıkladığı 13,2 milyar TL bu aralığın içinde ve medyanın %2,0 altında. Standart tanımla hesaplanan 12,6 milyar TL ise aralığın hemen altında kalıyor. FAVÖK tanımları kurumlar arasında farklılaşabildiği için bu kıyasta dikkatli olmak gerekiyor. Genel tablo, sonuçların büyük ölçüde beklentilerle uyumlu geldiğini gösteriyor. Şirket yönetimi de kârlılığın yıl boyunca paylaşılan beklentilerle uyumlu gerçekleştiğini belirtiyor.
Enflasyon Muhasebesinin Etkisi
TMS 29 etkisi hariç tutulduğunda tablo farklı görünüyor. Bu görünümde net satış geliri yıllık %30,4 artışla 72,0 milyar TL’ye çıktı, kur etkisinden arındırıldığında artış %9,9 oldu. Net kâr 6,9 milyar TL’den 8,0 milyar TL’ye yükselerek %15,6 arttı. Faaliyet kârı marjı ise %20,4’ten %17,2’ye gerileyerek 3,2 puan daraldı. Başka bir deyişle enflasyon muhasebesi dahil edildiğinde net kârdaki düşüşün bir bölümü parasal kazançlardaki azalıştan kaynaklanıyor. Net parasal pozisyon kazancı 2,1 milyar TL’den 1,6 milyar TL’ye indi.
Operasyonel Tablo
Çeyrekteki en dikkat çekici gelişme uluslararası operasyonların performansı oldu. Uluslararası satış hacmi %13,5 artarak 345 milyon ünite kasaya ulaştı ve hasılat yıllık reel %14,6 artışla 41,4 milyar TL oldu. Bu tutar toplam hasılatın yaklaşık %60’ına denk geliyor. Pakistan’da hacim %24,5 artışla 94,5 milyon ünite kasaya çıktı ve ikinci çeyrekteki %17,0’lik büyümenin üzerine çıkıldı. Özbekistan %20,3 artışla 88 milyon ünite kasaya ulaştı. Kazakistan geçen yılın %24,2’lik yüksek bazına rağmen %1,0 büyüdü, Irak’ta ise hacim bölgesel belirsizliklere rağmen yalnızca %0,2 geriledi. Uluslararası FAVÖK marjı (diğer gelir ve giderler hariç) %23,8’den %22,7’ye inerken yıllık büyüme marjdaki sınırlı gerilemeyi dengeledi.
Türkiye tarafı ise zayıf seyretti. Satış hacmi %0,9 azalarak 172 milyon ünite kasaya indi. Gazlı içecekler %4,1, gazsız içecekler %4,7 daraldı. Coca-Cola Zero Sugar ise %27,3 hacim artışıyla öne çıktı. Hasılat yıllık reel %14,5 gerileyerek 27,0 milyar TL olurken FAVÖK marjı (diğer gelir ve giderler hariç) %19,5’ten %9,6’ya düştü. Şirket yönetimi bu tabloyu yüksek maliyetli hammaddelerin kademeli etkisine, net satış geliri artışındaki yavaşlamaya ve yüksek baza bağlıyor. Tüketicinin satın alma gücü üzerindeki baskı talebi sınırlamaya devam ediyor.
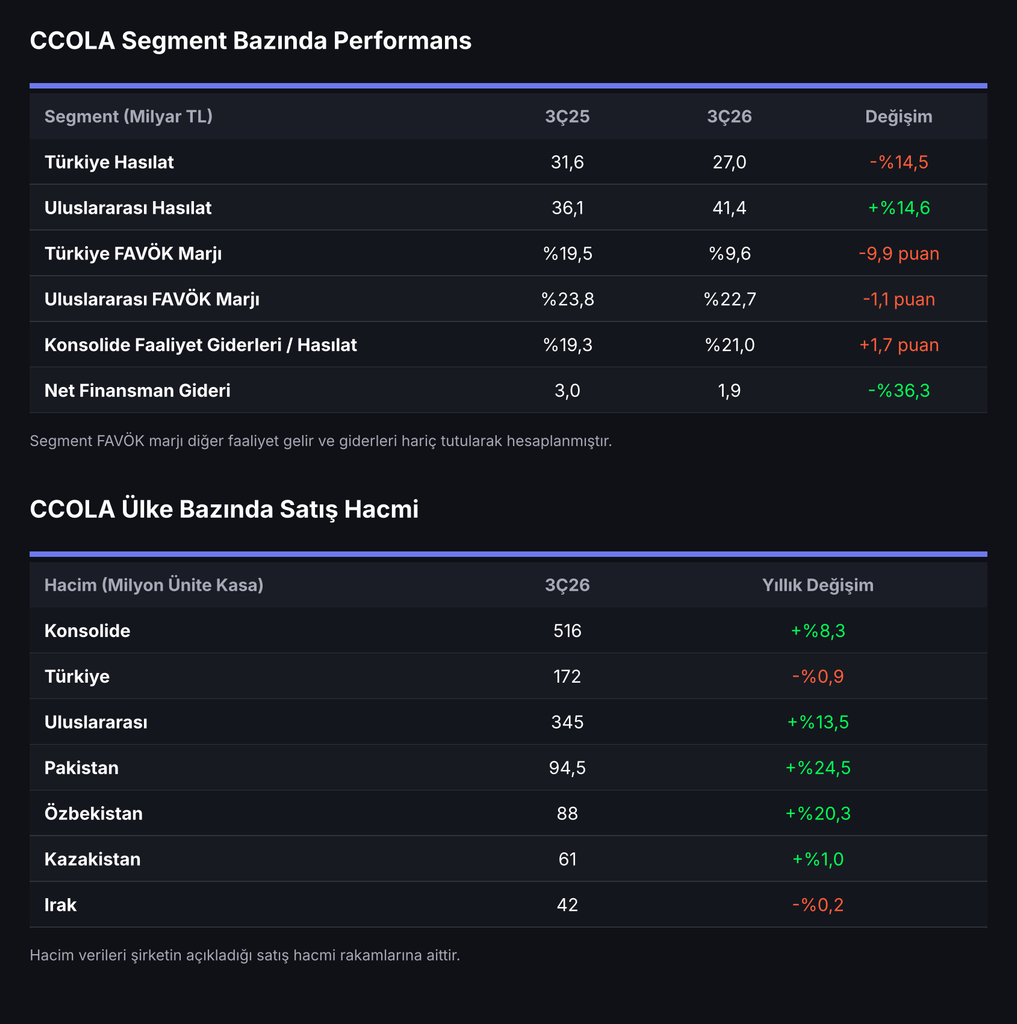
Kategori ve kanal tarafında konsolide gazlı içecek hacmi %8,1, gazsız içecekler %1,7, su ise %17,3 arttı. Enerji içecekleri %11,7 büyüdü. Küçük paketlerin hacim içindeki payı 66 baz puan artışla %30,1’e, yerinde tüketim kanalının payı ise 114 baz puan artışla %34,3’e yükseldi.
Finansman Gideri ve Nakit Akışı
Net finansman gideri geçen yılın 3,0 milyar TL seviyesinden 1,9 milyar TL’ye geriledi. Faiz gideri 4,0 milyar TL’den 2,6 milyar TL’ye indi. Bu gelişmede işletme sermayesi ihtiyacındaki azalış ve daha düşük faizli pazarlardaki borçlanmaların payının artması etkili oldu. Vergi öncesi kâr 10,0 milyar TL ile yıllık %14,5 azalırken efektif vergi oranı %20,2’den %21,2’ye çıktı.
İlk dokuz ayda serbest nakit akışı 19,9 milyar TL ile geçen yılın aynı dönemindeki 6,2 milyar TL’nin üç katından fazla oldu. Yatırım harcamaları 11,7 milyar TL ile satışların %5,9’u seviyesinde kaldı ve bunun %69’u uluslararası operasyonlara yapıldı.
Borçluluk
Konsolide borç 54,1 milyar TL, nakit 40,6 milyar TL ve net borç 13,5 milyar TL (273 milyon dolar) oldu. Net borcun FAVÖK’e oranı 0,29 kata inerek Aralık 2025’teki 0,77 kat ve Eylül 2025’teki 0,83 kat seviyelerinin altına geriledi. Borcun %61’i ABD doları, %4’ü avro, %16’sı TL ve %19’u diğer para birimlerinden oluşuyor. Dolar ve avronun toplam payı 2022’deki %87’den %65’e indi. Ortalama vade 2,0 yıl ve borcun %54’ü 2029 yılında vadeye geliyor.
Beklentiler
Şirket, uluslararası operasyonlar için hacim büyümesi beklentisini düşük çift haneli seviyeye yükseltti ve konsolide hacim büyümesinde yüksek tek haneli seviyeye ulaşma potansiyeli görüyor. Türkiye’de hacmin yıl genelinde yatay seyretmesi bekleniyor. Enflasyon muhasebesi dahil ünite kasa başına net satış gelirinin yıl genelinde düşük tek haneli daralma göstermesi öngörülürken FAVÖK marjı beklentisi korundu. Ayrıca enflasyon muhasebesi hariç tüm beklentilerin ve faaliyet kârı görünümünün değişmediği belirtildi. Güçlü hacim büyümesinin sağladığı ölçek avantajını marj artışına çevirmek yerine satın alınabilirliği desteklemek için yeniden yatırıma yönlendirdiklerini açıklayan yönetim, kârlılık görünümünde temkinli duruşunu koruyor.
Teknik Görünüm ve Kurum Beklentileri
CCOLA, Temmuz ayında 93,50 TL ile yılın en yüksek seviyesini gördükten sonra geri çekildi. Hisse 3 Kasım’ı 74,00 TL’den kapattı ve bu seviye zirvenin yaklaşık %21 altına denk geliyor.
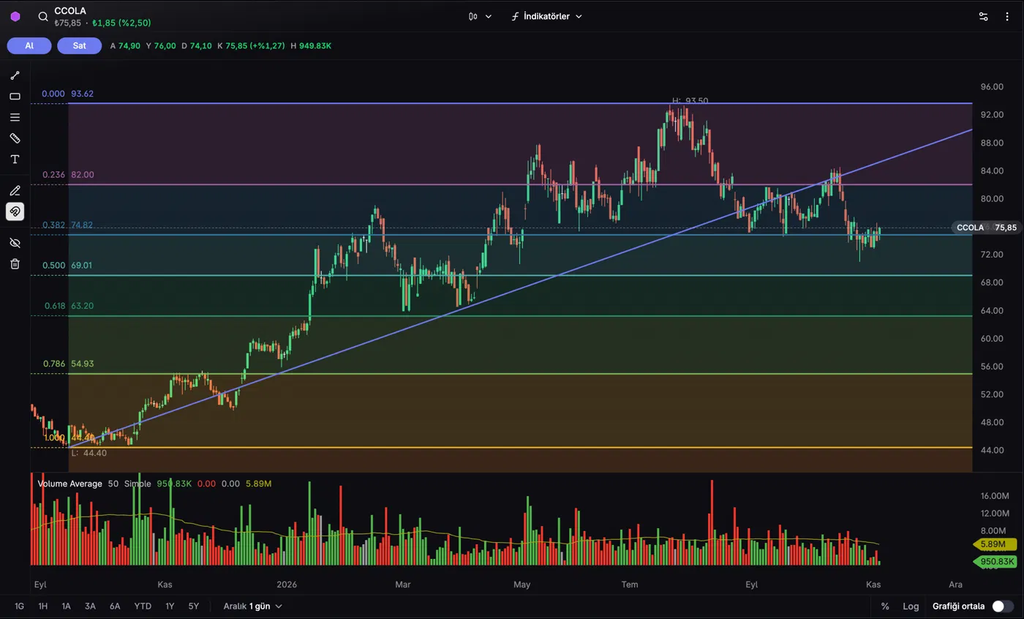
Grafikte Eylül 2025 dibi (44,40 TL) ile Temmuz tepesi (93,62 TL) arasından çekilen Fibonacci düzeyleri öne çıkıyor. Fiyat gün içinde %38,2 düzeyi olan 74,82 TL’nin üzerine çıksa da bu seviyenin hemen altına geri döndü. Bu seviyenin altında %50 düzeyi olan 69,01 TL ve %61,8 düzeyi olan 63,20 TL izlenebilir. Yukarıda ise 77,5 TL civarındaki Ekim ayı tepeleri ile %23,6 düzeyi olan 82,00 TL ilk direnç bölgeleri konumunda. Eylül 2025 dibinden çizilen yükselen trend çizgisinin altında seyreden hisse, Ekim ayında 71 TL ile 77,7 TL arasında yatay bir bant içinde işlem gördü.
Değerleme tarafında 3 Kasım kapanışıyla piyasa değeri 207,1 milyar TL seviyesinde. Bu da yaklaşık 9,5 F/K, 1,95 PD/DD ve 4,9 FD/FAVÖK çarpanlarına karşılık geliyor. Haziran’dan bu yana hedef fiyat yayımlayan 14 kurumun ortalama hedef fiyatı 115,8 TL, medyan hedef fiyatı 119,4 TL ve hedefler 93,0 ile 130,2 TL arasında değişiyor. Görüş bildiren kurumların 10’u “Al”, 2’si “Endeks Üstü Getiri” ve 2’si “Endekse Paralel” görüşünde. Bu kurumlardan 4’ü bilanço sonrasındaki ilk sabah yeni hedef fiyat yayımladı ve bu güncellemelerdeki hedefler 120,0 ile 130,2 TL arasında yer alıyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


