


Arçelik, üçüncü çeyrek finansal sonuçlarını dün seans kapanışının ardından açıkladı. Şirketin satışları ve operasyonel kârlılığı yıllık bazda gerilerken net zararı piyasa beklentisinin üzerinde gerçekleşti.
Bilanço öncesinde düşüş eğiliminde olan ARCLK, 26 Ekim seansını %3,01 kayıpla 69,20 TL’den tamamladı. Hissenin finansal sonuçlara ilk tepkisi ise bugünkü seansta görülecek.
Peki bilanço ne söylüyor, teknik görünümde hangi seviyeler izlenebilir?
Temel görünüm
Arçelik, üçüncü çeyrekte 139 milyar TL satış geliri, 5,87 milyar TL FAVÖK ve 6,21 milyar TL net zarar açıkladı. Satış gelirleri geçen yılın aynı dönemine göre yaklaşık %14 gerilerken FAVÖK marjı %6,9’dan %4,2’ye indi.
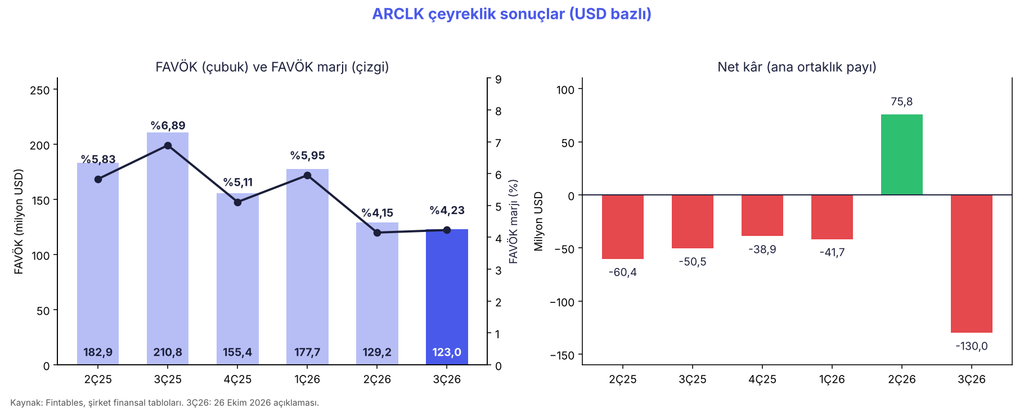
Dolar bazında bakıldığında da operasyonel kârlılıktaki baskı dikkat çekiyor. Üçüncü çeyrekte satış gelirleri yıllık %4,8 düşüşle 2,91 milyar dolara, FAVÖK ise %41,6 gerileyerek 123 milyon dolara indi. Önceki çeyreğe göre ise satışlar %6,5, FAVÖK %4,8 azaldı.
FAVÖK marjı geçen yılın aynı çeyreğindeki %6,9 seviyesinden %4,2’ye geriledi. Brüt kâr marjı yıllık bazda %29 civarında yatay kalırken faaliyet giderlerinin satışlara oranı %26,8’den %28,9’a yükseldi. Satışlar dolar bazında gerilerken giderlerdeki artış, operasyonel kârlılık üzerinde baskı oluşturdu.
Net kâr tarafında ise şirket, ikinci çeyrekteki 75,8 milyon dolarlık kârın ardından üçüncü çeyrekte ana ortaklığa ait 130 milyon dolar zarar kaydetti. Net borç da önceki çeyreğe göre artarak 4,46 milyar dolar seviyesine yükseldi.
Beklentiler açısından bakıldığında tablo karışık. FAVÖK piyasa beklentisinin üzerinde gerçekleşirken net zarar beklenenden yüksek geldi. Satış gelirleri ise beklentinin hafif altında kaldı.
Öte yandan Arçelik, yıl sonu beklentilerini de aşağı yönlü güncelledi. Şirket, düzeltilmiş FAVÖK marjı beklentisini %6,25–6,50 aralığından %5,75–6,00 aralığına indirdi. Yatırım harcaması beklentisi de yaklaşık 250 milyon eurodan 200–225 milyon euro aralığına çekildi.
Önümüzdeki dönemde talep koşulları ve fiyatlama baskısının satışlara etkisi, faaliyet giderlerinin seyri ve net borç pozisyonu izlenebilir. Şirketin marj beklentisini aşağı çekmesinin ardından, operasyonel kârlılığın yılın son çeyreğinde nasıl şekilleneceği de önemli olacak.
Teknik görünüm
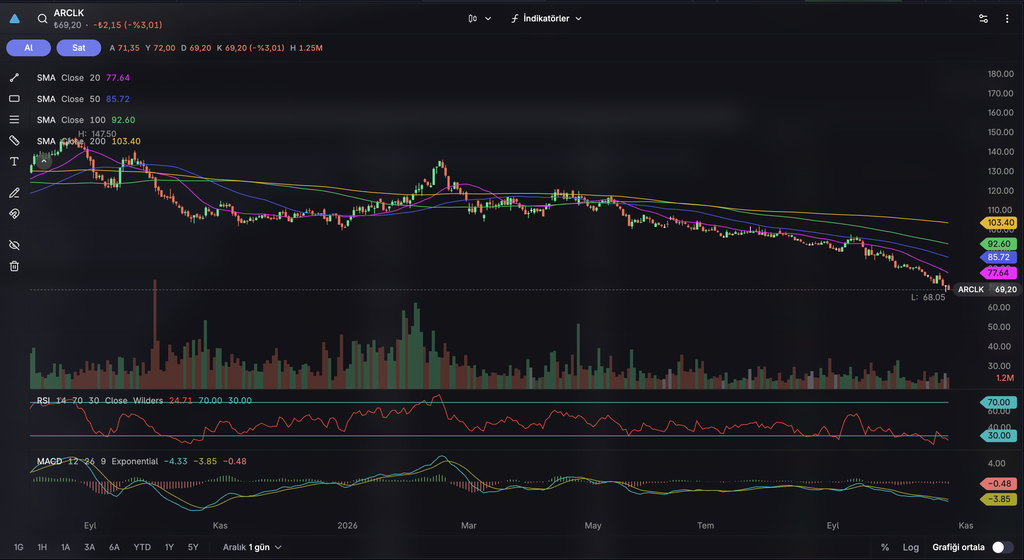
Günlük grafikte ARCLK, 20, 50, 100 ve 200 günlük hareketli ortalamalarının tamamının altında bulunuyor. Kısa vadeli ortalamaların uzun vadelilerin altında sıralanması da düşüş eğiliminin sürdüğüne işaret ediyor.
RSI’ın 24,71 seviyesinde bulunması, hissenin aşırı satım bölgesinde olduğunu gösteriyor. Ancak bu bölgeye geçilmesi tek başına yükseliş sinyali vermiyor; satış baskısı devam edebilir. MACD’nin negatif bölgede ve sinyal çizgisinin altında olması da düşüş momentumunun sürdüğüne işaret ediyor.
Olası tepki hareketlerinde ilk olarak 20 günlük hareketli ortalamanın bulunduğu 77,64 TL izlenebilir. Bu seviyenin üzerinde kalıcılık sağlanması durumunda 85,72 TL’deki 50 günlük ortalama sonraki direnç olarak öne çıkıyor. Daha yukarıda ise 92,60 TL’deki 100 günlük ortalama takip edilebilir.
Aşağı yönlü hareketlerde grafikte görülen 68,05 TL’lik dip ilk referans noktası olarak izlenebilir. Ancak bu seviyenin henüz teyit edilmiş bir destek değil.
Kısa vadede teknik görünümün toparlanması açısından 20 günlük ortalamanın geri kazanılması ve bu bölgenin üzerinde kapanışlar görülmesi önemli olacak. Tepki hareketlerine eşlik edecek hacim de alıcıların gücünü değerlendirmek için izlenebilir.
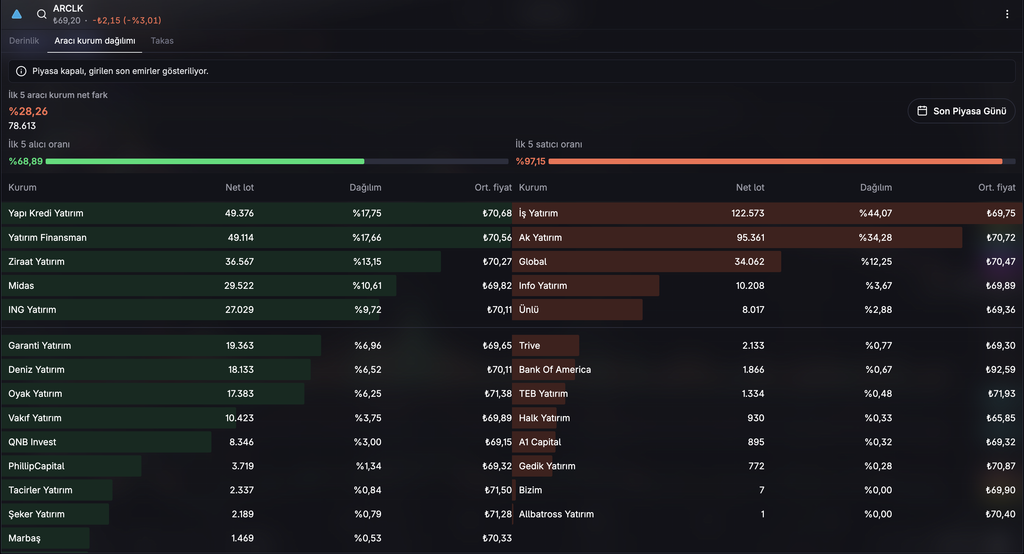
Son işlem günündeki aracı kurum dağılımına bakıldığında net satışta 122,6 bin lotla İş Yatırım, net alımda ise 49,4 bin lotla Yapı Kredi Yatırım ilk sırada yer aldı. İlk beş satıcı kurumun net satışı, ilk beş alıcı kurumun net alımının yaklaşık 78,6 bin lot üzerinde kaldı.
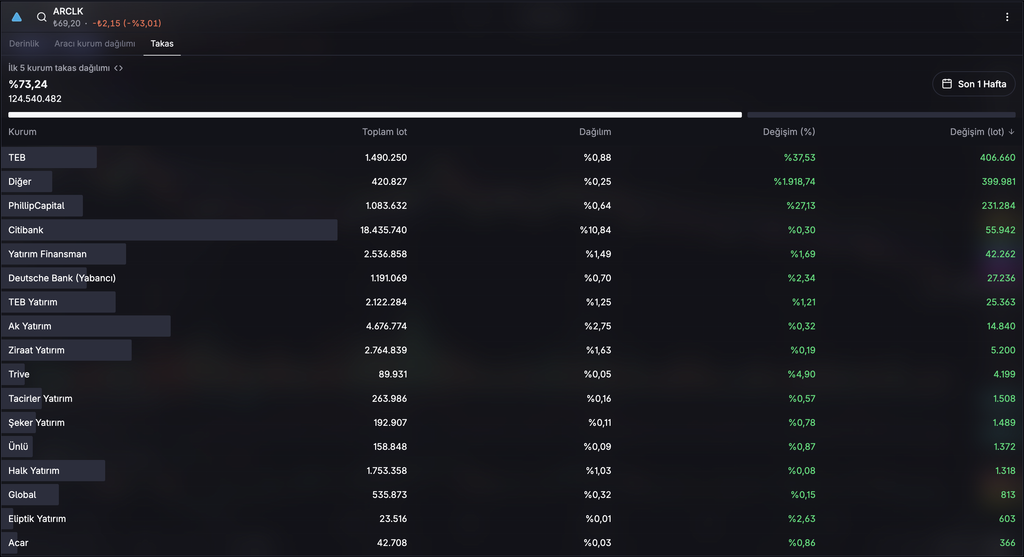
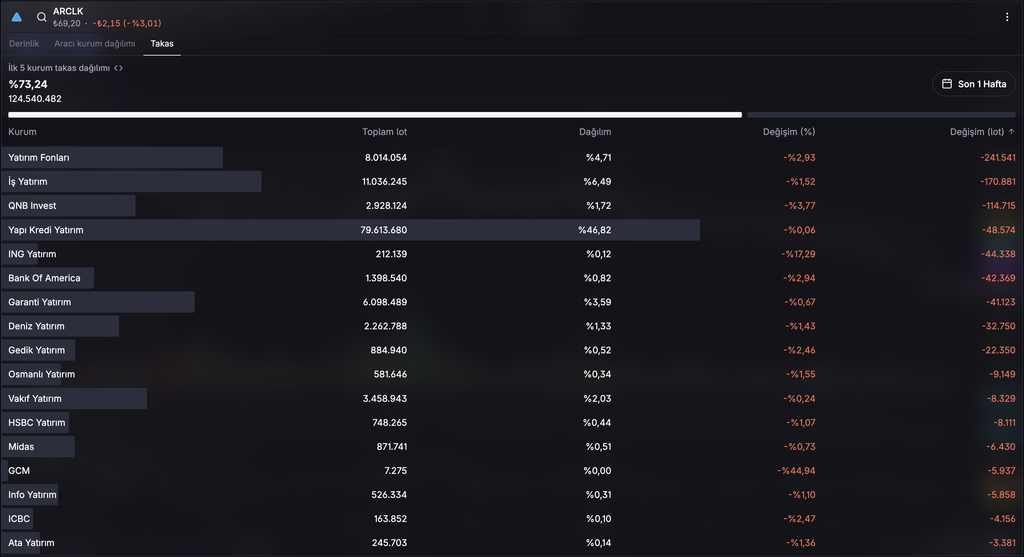
Son bir haftalık takas verilerine bakıldığında, lot bazında en yüksek azalış yatırım fonları, İş Yatırım ve QNB Invest’te görüldü. Aynı dönemde TEB ve PhillipCapital tarafında ise takastaki lot sayısı arttı. Takasın en büyük payına sahip Yapı Kredi Yatırım’da ise haftalık değişim sınırlı kaldı.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için:
Midas Sorumluluk Beyanı


