


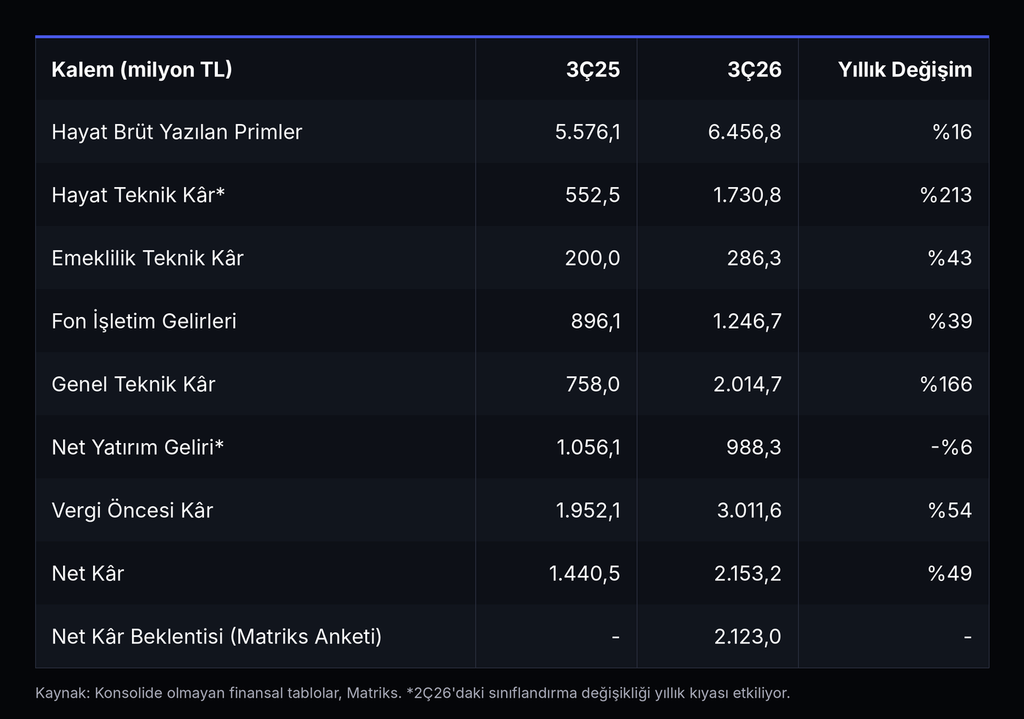
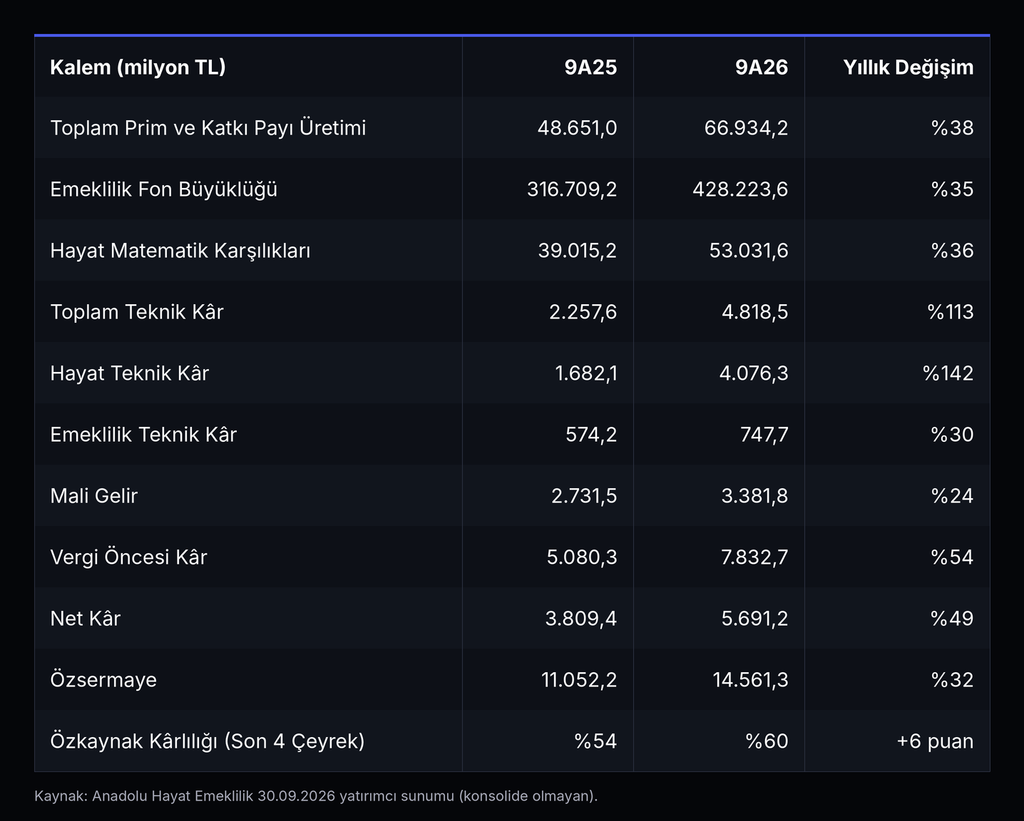
Anadolu Hayat Emeklilik (ANHYT), 26 Ekim akşamı açıkladığı 2026 üçüncü çeyrek sonuçlarında solo bazda 2,15 milyar TL net kâr elde etti. Rakam, 2,12 milyar TL’lik medyan piyasa beklentisini yaklaşık %1 aşarak beklentiye paralel geldi. Net kâr yıllık %49, çeyreklik bazda ise %15 arttı. İlk dokuz ayda solo net kâr %49 artışla 5,69 milyar TL’ye ulaştı ve 2025’in tamamında elde edilen 5,60 milyar TL’yi şimdiden geride bıraktı. Özkaynak yöntemiyle konsolide edilen %20’lik iştirak İş Portföy’ün katkısını da içeren konsolide net kâr ise dokuz ayda 5,94 milyar TL oldu.
Çeyreğin Özeti
Vergi öncesi kâr üçüncü çeyrekte yıllık %54 artışla 3,01 milyar TL’ye yükseldi. Efektif vergi oranının geçen yılın aynı dönemindeki %26,2’den %28,5’e çıkması, net kârdaki artışın vergi öncesi kârın gerisinde kalmasına yol açtı. Son dört çeyreğe göre hesaplanan özkaynak kârlılığı %60’a çıktı. Bu oran 2025 sonunda %55 seviyesindeydi.
Hayat Branşı Kârın Ana Motoru
Çeyreğin öne çıkan kalemi hayat teknik kârı oldu. Hayat branşı teknik kârı 1,73 milyar TL’ye çıkarak bir önceki çeyreğe göre %14 arttı. Hayat brüt yazılan primleri yıllık %16 artışla 6,46 milyar TL olurken hayat branşı yatırım gelirleri 3,27 milyar TL’ye yükseldi. Faaliyet giderleri ve diğer teknik giderlerdeki %14’lük çeyreklik düşüş kârlılığı desteklerken teknik kârın brüt primlere oranı %25’ten %27’ye çıktı. Dokuz aylık hayat branşı hasar/prim oranı ise %8,6 ile düşük seviyesini korudu (2025: %9).
Burada önemli bir ayrıntı var. Hayat teknik kârındaki yıllık %213’lük artış, göründüğü kadar saf bir operasyonel iyileşme değil. İkinci çeyrekte belirli bir ürüne ait yatırım gelirleri genel yatırım gelirlerinden hayat branşına taşındı. Bu sınıflandırma değişikliği yıllık karşılaştırmayı hayat tarafında yukarı çekerken teknik olmayan bölümdeki net yatırım gelirini aşağı itiyor. Nitekim net yatırım geliri yıllık %6 düşüşle 988 milyon TL’de kaldı. Daha sağlıklı bir okuma için toplam teknik kâr ile net yatırım gelirini birlikte değerlendirmek gerekiyor. Bu toplam yıllık %66 artışla 3,0 milyar TL’ye ulaştı ve büyümenin sınıflandırmadan bağımsız olarak güçlü olduğunu gösteriyor.
BES’te Büyüme Sürüyor
Emeklilik teknik kârı yıllık %43, çeyreklik %4 artışla 286 milyon TL oldu. Fon işletim gelirleri yıllık %39 artışla 1,25 milyar TL’ye yükseldi, ancak teknik giderlerin de benzer hızda artması kârlılıktaki artışı sınırladı. Şirketin katılımcılarına ait BES fon tutarı devlet katkısı dahil 403,7 milyar TL’ye ulaştı ve %16,8 pazar payına karşılık geliyor. Katılımcı sayısında 1,80 milyon kişiyle %17,3 pazar payı bulunurken Otomatik Katılım Sistemi’nde 1,71 milyon katılımcı ve 23,6 milyar TL’yi aşan fon büyüklüğü var.
Dokuz aylık tabloda toplam prim ve katkı payı üretimi %38 artışla 66,9 milyar TL’ye, hayat matematik karşılıkları %36 artışla 53,0 milyar TL’ye yükseldi. Şirket hayat sigortası matematik karşılıklarında %24 pazar payıyla sektör liderliğini koruyor.
Sektör tarafındaki tablo da destekleyici. Emeklilik Gözetim Merkezi verilerine göre gönüllü BES’te katılımcı sayısı 10,4 milyonu, devlet katkısı dahil toplam fon tutarı 2,4 trilyon TL’yi aştı. Ocak 2026’da devlet katkısı oranının %30’dan %20’ye indirilmesi yeni katılımlar açısından izlenmesi gereken bir başlık olsa da sistemin fon büyüklüğü yıllık %39 arttı. Türkiye’de emeklilik fonlarının GSYH’ye oranının %2,8, OECD ortalamasının ise %49,9 olması, uzun vadeli büyüme alanının hâlâ geniş olduğunu gösteriyor. Şirketin yeni BES katkı payı üretiminin %68,1’inin İş Bankası kanalından gelmesi ise güçlü banka ağının dağıtımdaki belirleyici rolüne işaret ediyor.
Sermaye ve Yönetim Değişikliği
Solo özsermaye yıllık %32 artışla 14,56 milyar TL’ye ulaştı. Haziran sonu itibarıyla sermaye yeterlilik oranı %284 ile temettü dağıtımı için gereken %135’lik yasal sınırın oldukça üzerinde. Şirket 2025 kârından 3,5 milyar TL brüt nakit temettü dağıttı ve dağıtım oranı %60 oldu.
Kurumsal tarafta da önemli bir değişiklik var. Ekim 2024’ten bu yana genel müdürlük görevini yürüten Serkan Uğraş Kaygalak, Anadolu Sigorta’da üstleneceği yeni görev nedeniyle görevini devrediyor. Yönetim Kurulu Başkanı Sezgin Yılmaz, yasal izin süreçlerinin tamamlanmasının ardından genel müdür olarak göreve başlayacak.
Genel değerlendirmede ANHYT, kârlılığını yüksek seviyede tutarken büyümenin kaynağını yatırım gelirlerinden hayat teknik kârı ve BES ücret gelirlerine kaydırıyor. Takip edilmesi gereken başlık ise faiz ortamı. Şirket portföyünün yaklaşık yarısının devlet tahvillerinden oluştuğu düşünüldüğünde, olası faiz indirimlerinin yatırım getirilerine etkisi önümüzdeki çeyreklerde belirleyici olacak.
Teknik Görünüm ve Kurum Beklentileri
ANHYT, Ağustos başında 122,50 TL ile gördüğü zirveden bu yana yaklaşık %28 geri çekildi. Günlük grafikte zirve sonrası tepelerin Eylül ortasında 110 TL, Ekim ortasında 106,5 TL civarında giderek alçalması, düşüş eğiliminin belirginleştiğini gösteriyor. Hisse, Eylül ve Ekim boyunca destek görevi gören 98 ile 100 TL bandını ve Eylül sonundaki 94,5 TL dibini kısa sürede aşağı kırdı. Son günlerdeki satışların ortalamanın üzerinde hacimle gelmesi baskının güçlü olduğuna işaret ediyor. Bilanço sonrası ilk seansta %4,3 düşüşle 88,35 TL’den kapanan hisse bugün 87,15 TL’ye kadar geriledi ve 87,95 TL seviyesinde işlem görüyor. Fiyat, aşağı yönlü eğimi sertleşen 50 günlük DEMA’nın (96,85 TL) yaklaşık %9 altında bulunuyor.
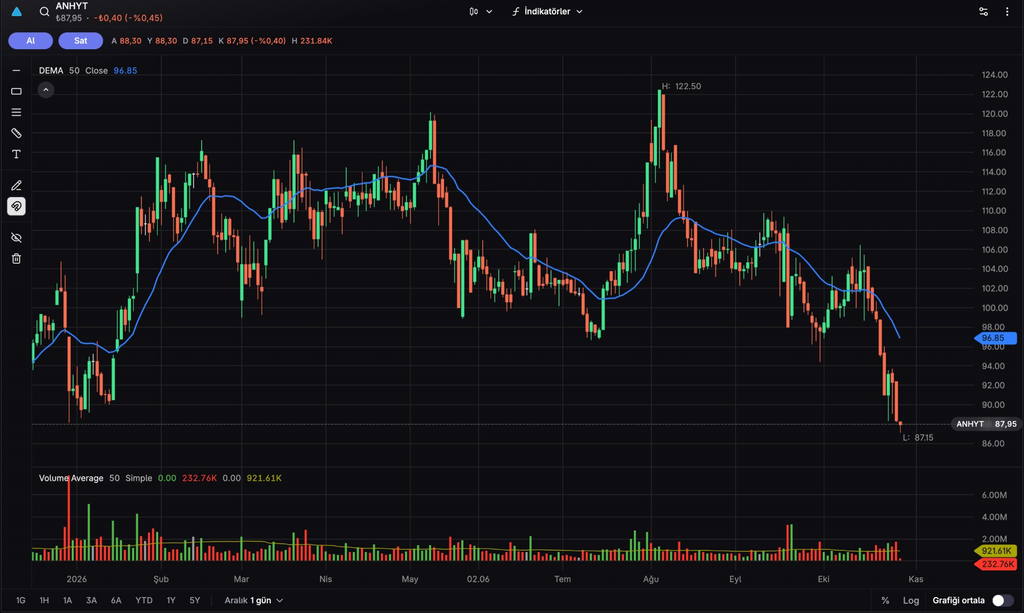
Aşağıda Aralık 2025 sonundaki dip bölgesine denk gelen 87 ile 88 TL bandı ilk destek konumunda. Fiyat şu anda tam bu bölgeyi test ediyor. Bu bandın altında 81 ile 83 TL bölgesi izlenebilir. Yukarıda ise geçen haftaki tepki yükselişinin zirvesi olan 93,5 TL ilk direnç, ardından 94,5 ile 95 TL bandı ve 96,85 TL’deki DEMA takip edilebilir. DEMA’nın yeniden üzerine çıkılması, görünümdeki zayıflığın aşılması açısından izlenecek ilk eşik olacak.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


