


Dünya Altın Konseyi’nin (WGC) üçüncü çeyrek altın talep raporuna göre merkez bankaları, 2026’nın temmuz-eylül döneminde tahmini 321 ton net altın alımı gerçekleştirdi. Bu miktar, 2024’ün son çeyreğinden bu yana en yüksek seviyeye ulaşırken altın ETF’lerine de güçlü girişler gerçekleşti. Buna karşılık külçe, sikke ve mücevher talebinde gerileme yaşandı.
Merkez bankalarından iki yılın en güçlü alımı
Merkez bankalarının üçüncü çeyrekteki tahmini 321 tonluk net altın alımı, geçen yılın aynı dönemine göre %42 artış gösterdi. Yılın ilk dokuz ayında toplam alım 675 tona ulaşırken yıllık artış %6 olarak gerçekleşti.
Alımların yaklaşık 120 tonluk bölümü merkez bankalarının resmî olarak bildirdiği işlemlerden oluşurken kalan miktar, açıklanmayan işlemlere yönelik tahminlere dayanıyor.
Altın fiyatlarının yılın ilk aylarında ulaştığı yüksek seviyelerden geri çekilmesi, merkez bankalarının alımlarını hızlandırmasında etkili olmuş olabilir. Dünya Altın Konseyi’ne göre fiyatlardaki zayıflama bazı ülkeler için alım fırsatı yaratırken rezerv çeşitlendirme ihtiyacı da altına yönelik talebi desteklemeye devam ediyor.
Altın ETF’lerinde rekor, fiziki talepte gerileme
Üçüncü çeyrekte altına dayalı borsa yatırım fonlarına (ETF) 211 ton net giriş gerçekleşti. Böylece fonların toplam altın varlıkları 4.256 tonla tüm zamanların en yüksek seviyesine ulaştı.
Buna karşılık külçe ve sikke talebi yıllık %19 düşüşle 268 tona geriledi. Mücevher talebi de %17 azalarak 313 tonla Dünya Altın Konseyi’nin 2000 yılına kadar uzanan veri setindeki en zayıf üçüncü çeyrek seviyesine indi.
Yüksek fiyat seviyeleri fiziki altın talebini sınırlarken jeopolitik belirsizlikler ve küresel ekonomiye yönelik endişeler, ETF’lere olan ilgiyi destekledi.
Merkez bankaları ve ETF’lerde güçlü alımlar görülmesine rağmen OTC işlemler dahil toplam altın talebi yıllık %1 düşüşle 1.369 ton olarak gerçekleşti.
Türkiye’de üçüncü çeyrekte talep yavaşladı
Türkiye’de külçe ve sikke talebi üçüncü çeyrekte yıllık %12, bir önceki çeyreğe göre ise %39 düşüşle 12,6 tona geriledi. Buna rağmen yılın ilk dokuz ayında yatırım amaçlı altın talebi yıllık %19 artarak 59 tona ulaştı.
Mücevher talebi ise üçüncü çeyrekte yıllık %4 düşüşle 6,9 tona indi. Böylece Türkiye’deki gerileme, küresel mücevher talebinde kaydedilen %17’lik düşüşten daha sınırlı kaldı.
Dünya Altın Konseyi’ne göre yılın ilk aylarında yüksek fiyatlardan alım yapan yatırımcılar üçüncü çeyrekte daha temkinli hareket ederken ağustostaki fiyat yükselişleri yeni alımlardan çok kâr realizasyonlarını beraberinde getirdi.
Altın fiyatlarında faiz ve dolar etkisi
Merkez bankalarının rezerv çeşitlendirme politikaları ve jeopolitik riskler altına yönelik uzun vadeli talebi desteklerken kısa vadeli fiyatlamalarda ABD faiz beklentileri ve doların seyri belirleyici olmaya devam ediyor.
Faiz beklentilerinin yükselmesi, faiz getirisi bulunmayan altının fırsat maliyetini artırarak fiyatlar üzerinde baskı oluşturabiliyor. Buna karşılık faiz indirimi beklentilerinin güçlenmesi ve doların zayıflaması altını destekleyebiliyor.
Üçüncü çeyrekte ons altının ortalama fiyatı 4.262 dolarla geçen yılın aynı döneminin %23 üzerinde gerçekleşti. Önümüzdeki dönemde merkez bankalarının alım temposu ve ETF’lere yönelik fon akımları, Fed’in para politikasına ilişkin beklentilerle birlikte izlenecek.
Teknik görünüm: Satış baskısı sürüyor
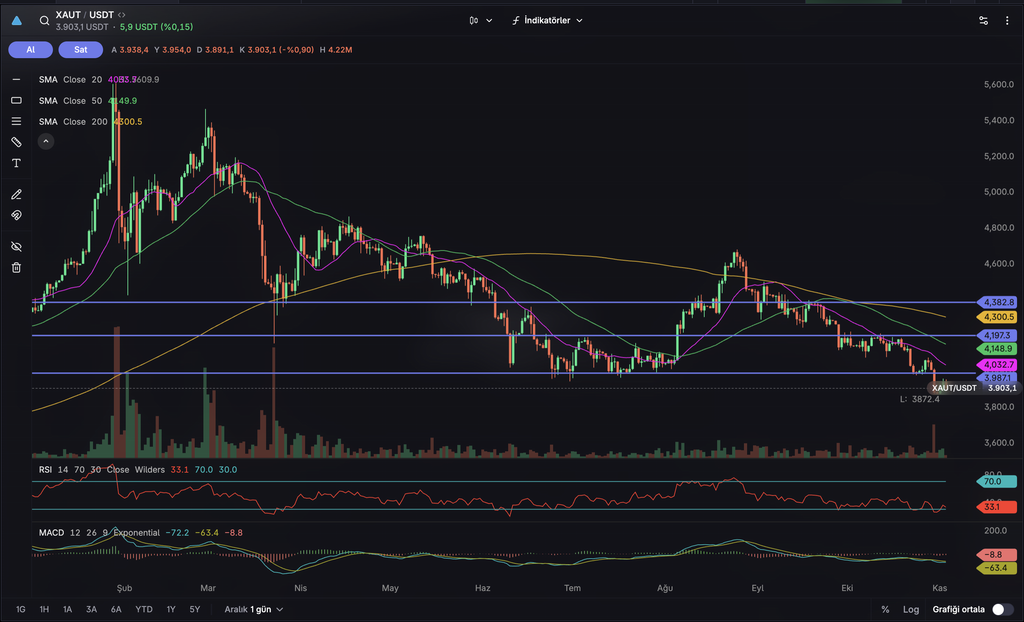
XAUT/USDT paritesinin günlük grafiğinde fiyat yaklaşık 3.903 seviyesinde işlem görürken 20 günlük hareketli ortalama 4.033, 50 günlük ortalama 4.149 ve 200 günlük ortalama 4.301 seviyesinde bulunuyor. Fiyatın tüm bu ortalamaların altında kalması, zayıf teknik görünümü destekliyor.
Aşağı yönlü hareketlerde 3.872 civarındaki son dip bölgesi ilk destek olarak izleniyor. Bu seviyenin kaybedilmesi hâlinde satış baskısı derinleşebilir.
Olası toparlanmalarda ilk olarak 3.987–4.033 bandı öne çıkıyor. Bu bölgenin aşılması durumunda 4.149 ve 4.197 seviyeleri sonraki dirençler olarak takip edilebilir.
RSI 33,1 ile aşırı satım bölgesine yaklaşırken MACD’nin negatif bölgede seyretmesi, aşağı yönlü momentumun sürdüğüne işaret ediyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


