


Akbank’ın üçüncü çeyrek net kârı piyasa beklentilerine paralel gerçekleşti. Ancak net faiz gelirindeki çeyreklik gerileme ve artan ticari zarar, kârlılık üzerinde baskı oluşturdu. Karşılık giderlerindeki düşüş ise bu baskıyı kısmen dengeledi.
Finansal sonuçlarını dün seans kapanışının ardından açıklayan AKBNK, bugün seans içinde %1,24 düşüşle 63,50 TL’den işlem görüyor.
Temel görünüm
Akbank, üçüncü çeyrekte 11,6 milyar TL net kâr açıkladı. Yaklaşık 11,6 milyar TL seviyesindeki piyasa beklentisiyle uyumlu gelen sonuç, geçen yılın aynı dönemine göre %17,5, önceki çeyreğe göre ise %23,7 geriledi. İlk dokuz aylık net kâr ise yıllık yaklaşık %18 artışla 46 milyar TL’ye ulaştı.
Çeyreklik kârdaki gerilemenin önemli nedenlerinden biri net faiz gelirindeki zayıflama oldu. Bankanın faiz gelirleri ile faiz giderleri arasındaki farkı gösteren net faiz geliri, önceki çeyreğe göre yaklaşık %6 azalarak 42,3 milyar TL’ye indi.
Bankacılıkta bu kalemi değerlendirirken swap maliyetlerini de dikkate almak gerekiyor. Swap maliyetleri dahil edildiğinde net faiz geliri çeyreklik yaklaşık %21 gerileyerek 21,1 milyar TL’ye düştü. Böylece fonlama maliyetlerinin etkisi, bankanın temel gelir kalemindeki baskıyı artırdı.
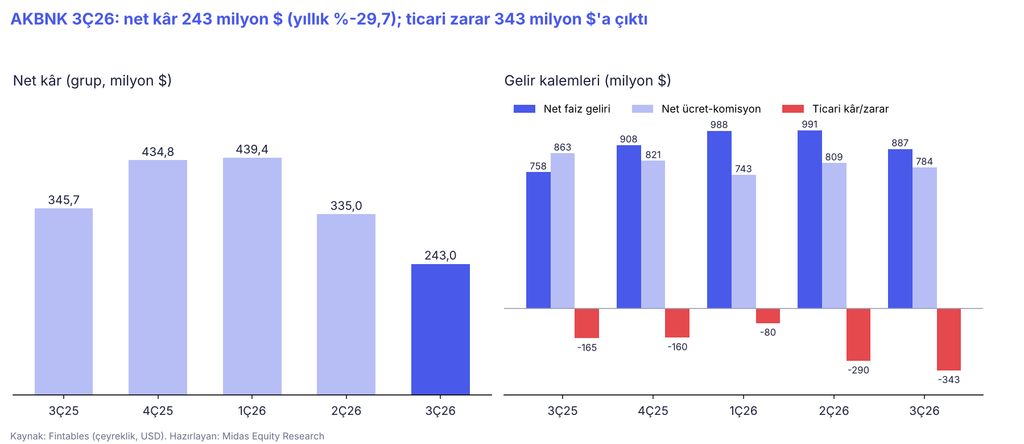
Net ücret ve komisyon gelirleri ise çeyreklik %2 artarak 37,4 milyar TL’ye ulaştı. Bu kalem gelirleri desteklese de net faiz gelirindeki gerileme ve ticari işlemlerden kaynaklanan zararı tamamen dengeleyemedi. Ticari zarar, dolar bazında önceki çeyrekteki yaklaşık 290 milyon dolardan 343 milyon dolara yükseldi.
Beklenen zarar karşılıklarının önceki çeyreğe göre azalması net kârı destekleyen tarafta yer aldı. Ancak bu düşüş, tek başına kredi kalitesinin iyileştiği anlamına gelmiyor. Takipteki kredi oranının yıl sonundaki %3,4 seviyesinden %3,7’ye yükselmesi, karşılıkların kredi portföyündeki gelişmelerle birlikte izlenmesini gerektiriyor.
Bilanço büyümeye devam ederken kredi ve mevduat arasındaki denge korundu. Eylül sonunda krediler yaklaşık 2,33 trilyon TL’ye, mevduat ise 2,64 trilyon TL’ye ulaştı. Dokuz aylık özkaynak kârlılığı %19,4 seviyesinde gerçekleşti.
Önümüzdeki dönemde Akbank açısından temel soru, fonlama maliyetlerindeki değişimin net faiz gelirine ne hızla yansıyacağı. Komisyon gelirlerinin giderleri karşılama gücü, ticari işlemlerin sonucu ve kredi kalitesinin seyri de kârlılıktaki toparlanma açısından takip edilebilir.
Teknik görünüm
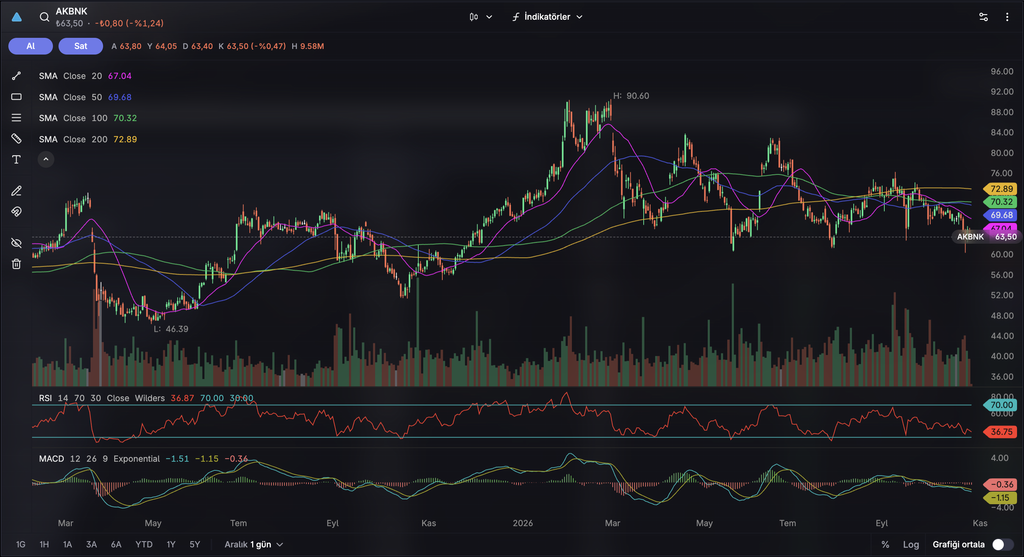
AKBNK, bilanço sonrası ilk seansta 64,30 TL’lik önceki kapanışının altında işlem görüyor. Fiyat 63,50 TL seviyesinde bulunurken seans içinde 63,40 TL’ye kadar gerilemiş durumda.
Kısa vadede önce bu dip çevresindeki fiyatlama izlenebilir. Aşağıda 62,80 TL ve ardından 60,40 TL’lik önceki dip, geri çekilmelerde takip edilebilecek referanslar olarak öne çıkıyor.
Olası tepki hareketlerinde ise 64,05 TL’lik seans içi zirve ve 64,30 TL’lik önceki kapanış ilk bölgeyi oluşturuyor. Daha belirgin bir toparlanma açısından, fiyatın yaklaşık %5,6 üzerinde bulunan 67,04 TL’deki 20 günlük ortalamanın geri kazanılması önemli olacak. Bunun üzerinde 69,68–70,32 TL aralığındaki 50 ve 100 günlük ortalamalar izlenebilir.
RSI’ın yaklaşık 37 seviyesinde olması, momentumun zayıf kaldığını gösteriyor. Gösterge henüz aşırı satım bölgesinde değil. MACD’nin de negatif bölgede ve sinyal çizgisinin altında bulunması, grafikte henüz belirgin bir momentum dönüşü oluşmadığına işaret ediyor.
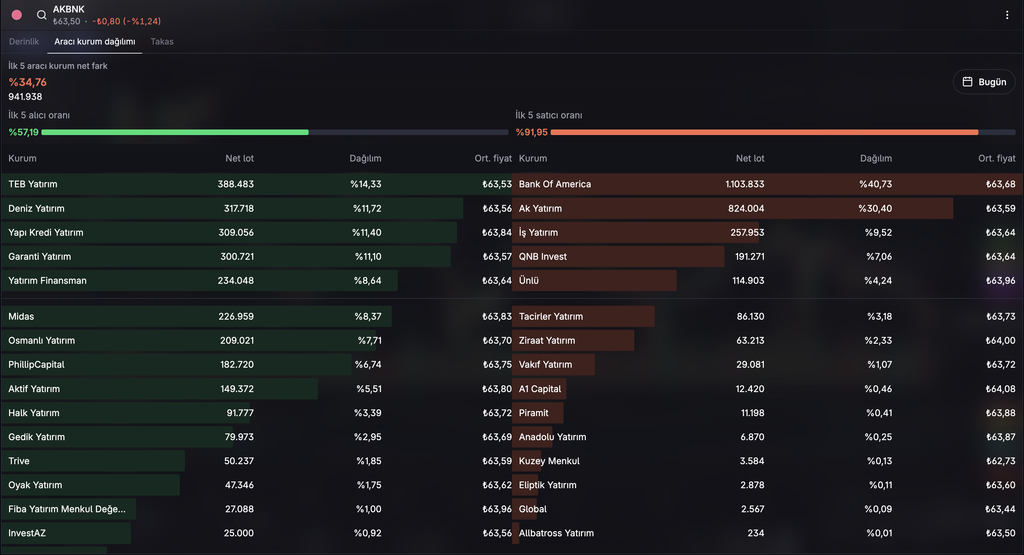
Gün içi aracı kurum dağılımında satışlar Bank of America ve Ak Yatırım tarafında yoğunlaştı. Bank of America yaklaşık 1,10 milyon lot, Ak Yatırım ise 824 bin lot net satış yaptı. Net alımda 388,5 bin lotla TEB Yatırım ilk sırada yer aldı. İlk beş satıcının toplam net satışı, ilk beş alıcının net alımının yaklaşık 942 bin lot üzerinde gerçekleşti.
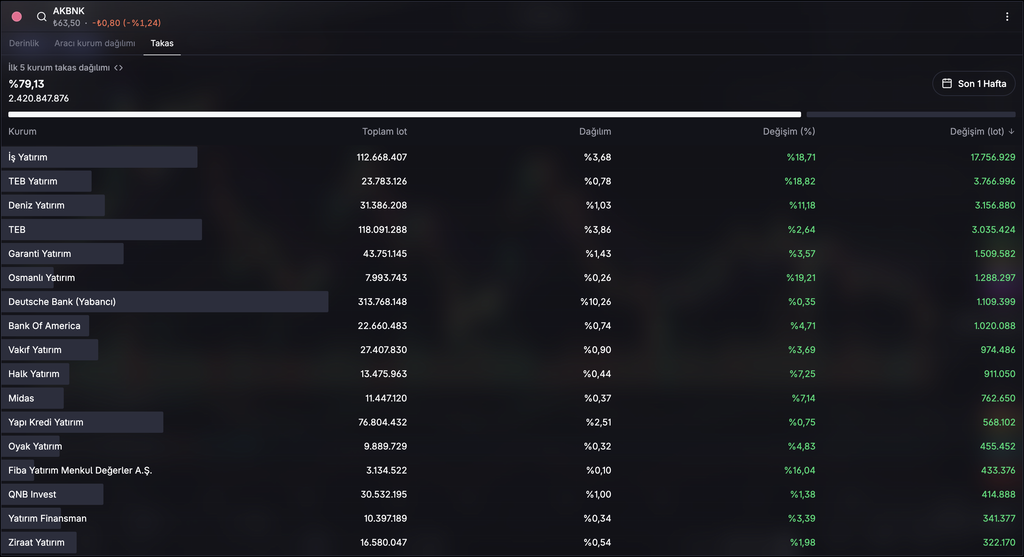
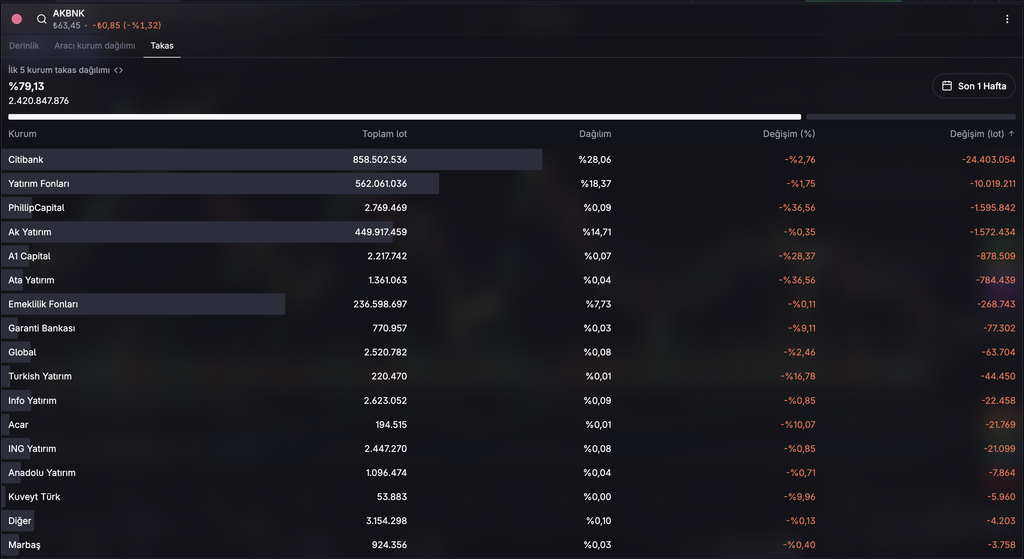
Son bir haftalık takas verilerinde İş Yatırım’ın bakiyesi yaklaşık 17,8 milyon lot artarken, Citibank’ın bakiyesi 24,4 milyon lot, yatırım fonlarının bakiyesi ise 10 milyon lot azaldı. Günlük işlem dağılımıyla farklı dönemleri kapsayan bu veriler, saklama bakiyelerindeki değişimi gösteriyor.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için:
Midas Sorumluluk Beyanı


