

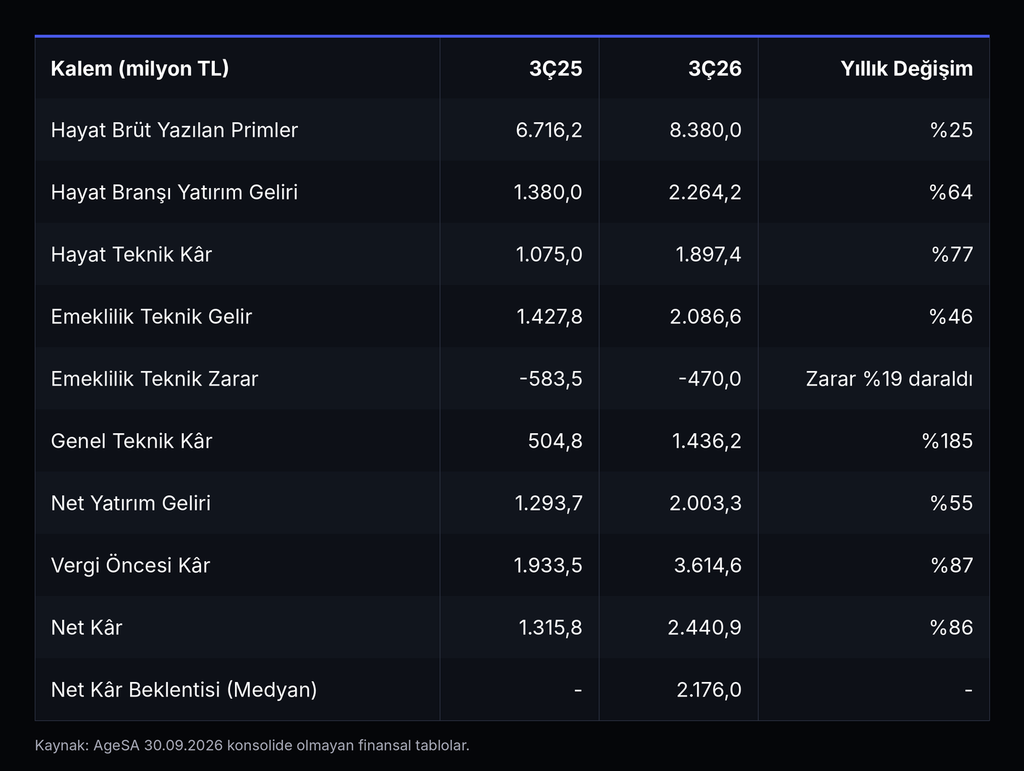
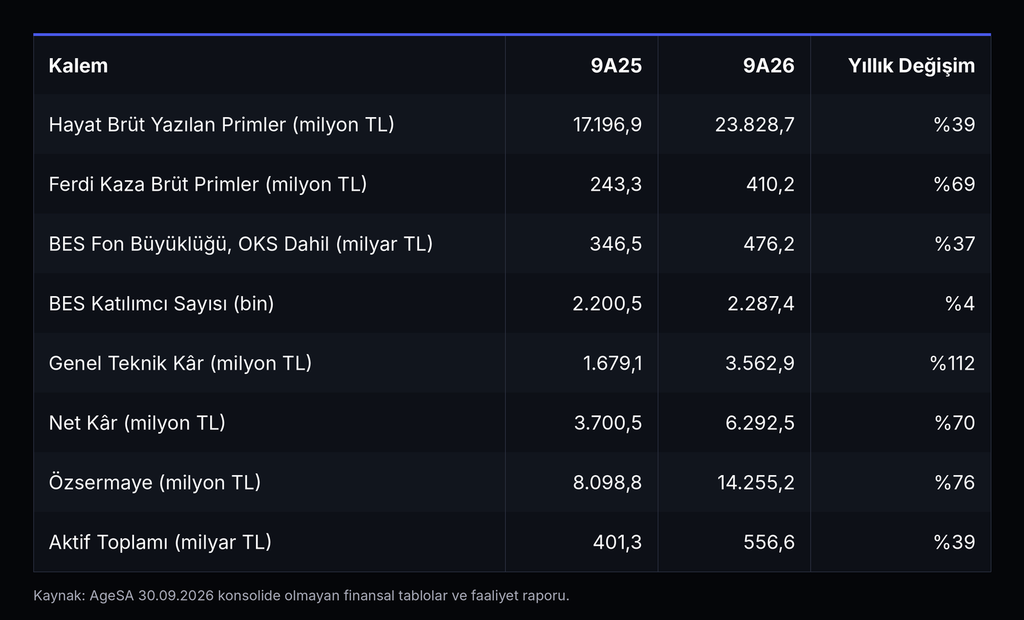
AgeSA Hayat ve Emeklilik (AGESA), 26 Ekim akşamı açıkladığı 2026 üçüncü çeyrek sonuçlarında solo bazda 2,44 milyar TL net kâr elde etti. Bu rakam, 2,18 milyar TL seviyesindeki medyan piyasa beklentisini %12 aştı. Net kâr yıllık %86, çeyreklik bazda ise yaklaşık %18 arttı. İlk dokuz ayda net kâr %70 artışla 6,29 milyar TL’ye ulaştı ve 2025’in tamamında elde edilen 5,15 milyar TL’yi şimdiden geride bıraktı. Bu artış, Eylül itibarıyla %29,73 olan yıllık enflasyonun belirgin şekilde üzerinde kalarak reel bazda da güçlü bir büyümeye işaret ediyor. Bağlı ortaklığını da içeren konsolide net kâr ise dokuz ayda 6,57 milyar TL oldu.
Çeyreğin Özeti
Vergi öncesi kâr üçüncü çeyrekte yıllık %87 artışla 3,61 milyar TL’ye yükseldi. Genel teknik kâr yaklaşık 2,8 katına çıkarak 1,44 milyar TL’ye ulaşırken teknik olmayan bölümdeki net yatırım geliri %55 artışla 2,0 milyar TL oldu. Efektif vergi oranı %32,5 ile geçen yılın aynı dönemine (%31,9) yakın seyretti, yani kâr artışı neredeyse tamamen operasyonel performanstan geldi.
Kârın İki Motoru: Hayat Sigortası ve Yatırım Gelirleri
Çeyreğin en güçlü kalemi hayat branşı oldu. Hayat brüt yazılan primleri yıllık %25 artışla 8,38 milyar TL’ye, hayat teknik kârı ise %77 artışla 1,90 milyar TL’ye yükseldi. Bu artışın ana kaynağı %64 büyüyerek 2,26 milyar TL’ye ulaşan hayat branşı yatırım gelirleri oldu. Gerçekleşen tazminatların %52, matematik karşılıklardaki değişimin %25 artması kârlılığı bir miktar sınırlasa da teknik kârın kazanılmış primlere oranı %17,7’den %24,3’e yükseldi.
Prim kompozisyonuna bakıldığında büyümenin koruma ürünlerinden geldiği görülüyor. Dokuz ayda hayat koruma primleri %43 artışla 22,3 milyar TL’ye çıkarken birikimli hayat primleri %2 gerileyerek 1,5 milyar TL’de kaldı. Akbank ile sürdürülen münhasır bankasürans iş birliği, kredi bağlantılı koruma ürünlerinin dağıtımında stratejik önemini koruyor. Ferdi kaza branşında da brüt primler %69 artışla 410 milyon TL’ye ulaştı.
Teknik olmayan bölümde de tablo güçlü. Finansal yatırımlardan elde edilen gelirler 2,59 milyar TL’ye çıkarken çeyrekte menkul kıymet değerlemelerinden 556 milyon TL’lik olumsuz etki oluştu. Buna rağmen net yatırım gelirinin %55 artması, şirketin portföyündeki faiz gelirlerinin güçlü katkısını gösteriyor.
Emeklilikte Zarar Daralıyor
Bireysel emeklilik segmenti teknik zararda kalmaya devam etse de tablo iyileşiyor. Emeklilik teknik gelirleri yıllık %46 artışla 2,09 milyar TL’ye yükseldi. Fon işletim gelirleri %46, yönetim gideri kesintisi %40 arttı. Faaliyet giderlerindeki artış %27’de kalınca segmentin teknik zararı 584 milyon TL’den 470 milyon TL’ye geriledi ve %19 daraldı. Gelirlerin giderlerden hızlı büyümesi sürdükçe bu segmentin kâra katkısının kademeli olarak iyileşmesi izlenecek ana başlıklardan biri olacak.
Şirketin bireysel emeklilik fon büyüklüğü (otomatik katılım dahil) yıllık %37 artışla 476 milyar TL’ye ulaştı. Katılımcı sayısı 2,29 milyon olurken AgeSA, %18,6 pazar payıyla bireysel emeklilikte özel şirketler arasındaki liderliğini koruyor. Hayat sigortasında da dokuz aylık brüt prim üretimi %39 artışla 23,8 milyar TL’ye çıktı ve şirket %13,3 pazar payıyla özel şirketler arasında birinci sırada yer alıyor.
Sermaye ve Kârlılık
Güçlü kâr üretimi bilançoya da yansıdı. Özsermaye yılbaşından bu yana %49, yıllık bazda ise %76 artışla 14,26 milyar TL’ye ulaştı. Dokuz aylık kâr yıllıklandırıldığında ortalama özkaynağa göre kârlılık yaklaşık %70 seviyesinde. Son açıklanan sermaye yeterlilik oranı %220 ile temettü dağıtımı için aranan %135’lik asgari seviyenin oldukça üzerinde. Esas faaliyetlerden elde edilen net nakit de dokuz ayda %26 artışla 10,1 milyar TL oldu.
Şirket 2025 kârından 1,25 milyar TL brüt nakit temettü dağıttı. Mart ayındaki Genel Kurul’da ise Yönetim Kurulu’na 2026 yılı için kâr payı avansı dağıtımına karar verme yetkisi verildi. Bu yetki, yıl içinde ara temettü seçeneğini masada tutuyor.
Genel değerlendirmede AgeSA, beklentileri aşan kâr, genişleyen hayat marjı ve daralan emeklilik zararıyla güçlü bir çeyrek geride bıraktı. Takip edilmesi gereken başlık ise faiz ortamı. Şirket raporunda TCMB’den yıl sonuna kadar 2 puanlık faiz indirimi beklendiği belirtiliyor. Kârın önemli bölümünün yatırım gelirlerinden geldiği düşünüldüğünde, faiz indirimlerinin bu kalem üzerindeki etkisi önümüzdeki çeyreklerde belirleyici olacak.
Teknik Görünüm ve Kurum Beklentileri
AGESA, Eylül başında gördüğü 266,75 TL’lik zirveden bu yana yaklaşık %24 geri çekildi. Günlük grafikte zirve sonrası tepelerin alçalması ve Ekim başındaki tepkinin 240,7 TL’de sınırlı kalması düşüş eğiliminin belirginleştiğini gösteriyor. 21 ile 23 Ekim arasında devre kesicilerin de devreye girdiği yüksek hacimli satışlarla hisse sert geriledi ve 189,30 TL’ye kadar indi. Bilanço sonrası seanslarda ise ortalamanın oldukça üzerindeki hacimle toparlanarak 201,90 TL’ye yükseldi. Fiyat, aşağı yönlü eğimi sertleşen 50 günlük DEMA’nın (219,06 TL) yaklaşık %8 altında bulunuyor.
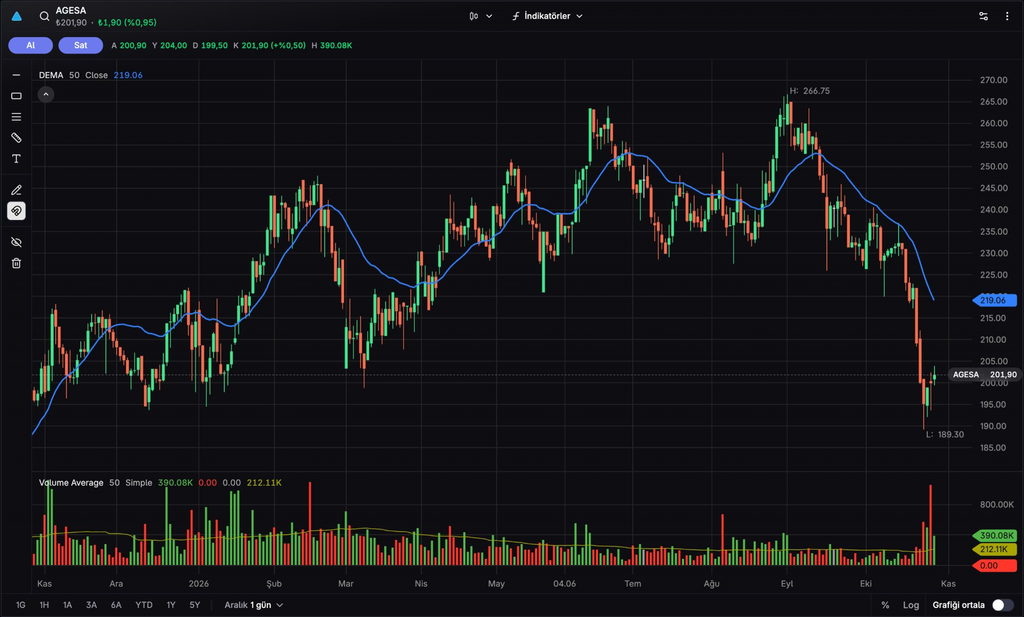
Aşağıda Mart 2026 diplerine denk gelen 199 ile 200 TL bandı ilk destek konumunda. Bu bandın altında Aralık 2025 ve Ocak 2026 diplerinin bulunduğu 193 ile 195 TL bölgesi ve son dip olan 189,30 TL izlenebilir. Yukarıda ise 21 Ekim’deki kırılım seviyesi olan 208 ile 210 TL bandı ilk direnç, ardından Ekim ortası dipleri ile 50 günlük DEMA’nın kesiştiği 217 ile 220 TL bölgesi takip edilebilir. DEMA’nın yeniden üzerine çıkılması, görünümdeki zayıflığın aşılması açısından izlenecek ilk eşik olacak.
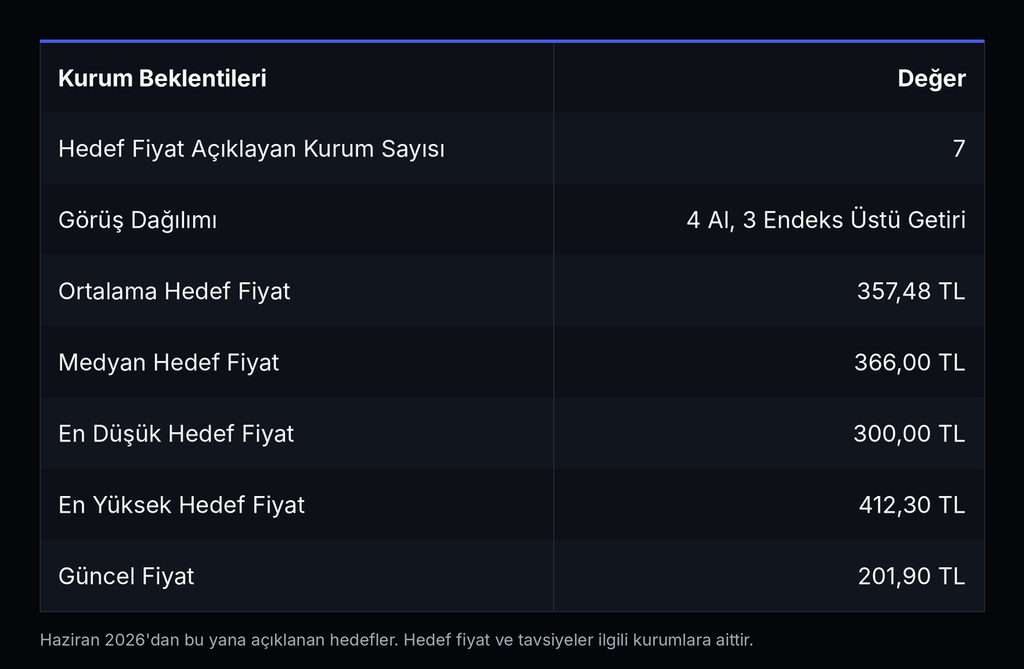
Değerleme tarafında güncel fiyatla piyasa değeri 36,4 milyar TL seviyesinde. Bu da son dört çeyreklik solo net kâra göre yaklaşık 4,7 F/K ve 2,6 PD/DD çarpanına karşılık geliyor. Haziran’dan bu yana hedef fiyat açıklayan 7 kurumun tamamı olumlu görüşte (4 “Al”, 3 “Endeks Üstü Getiri”). Ortalama hedef fiyat 357,5 TL, medyan hedef fiyat 366 TL ve hedefler 300 ile 412,3 TL arasında değişiyor. Bilanço sonrasında bir kurum, sermaye maliyeti varsayımını yükselttiği için hedefini 335 TL’den 300 TL’ye indirirken olumlu görüşünü korudu.
Burada yer alan bilgiler yatırım tavsiyesi içermez. Bilgi için: Midas Sorumluluk Beyanı


